2002年のユーロ導入を目前に、ポルトガルの経済見通しや投資リスクに対する認識が変化し、その結果、民間債務が大幅に増加し、国内需要主導の緩やかな好況が生じた。2000年代に入ると、この好況は長期にわたる低成長へと変わり、労働市場の状況は悪化し、対外不均衡が着実に蓄積し、債務も増加した。その後、世界金融危機と欧州ソブリン債務危機が相まって、経済は深刻な景気後退に陥り、ポルトガルは債権者のトロイカが監督する調整プログラムに着手した。
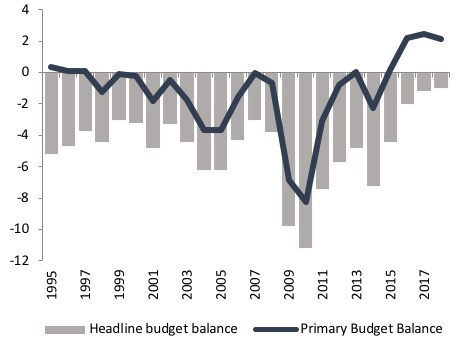
GDPはピークから底までに7.9%減少し、雇用は13.4%減少した(図1)。失業率は2013年に17.5%でピークに達し(若年失業率は40%に達した)、財政赤字はGDPの約10%まで拡大した(図2)。ポルトガル国債は「ジャンク」級に格下げされた。2011年から2014年にかけて約50万人が国外へ移住し、これは同国が過去50年間に経験した最大の移民流出となった。
図1 GDP成長率と失業率
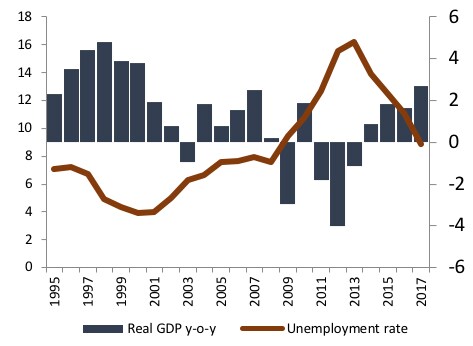
図2 財政収支(GDP比)
2014年と2015年に見られた回復の初期兆候は、弱く短命に終わった。成長は最終的に2016年第3四半期に再び勢いを取り戻し、投資の実質9%増と輸出の7.9%増を背景に、2017年にはさらに2.7%まで加速した(図1)。2017年第4四半期の雇用は前年同期比で3.5%増加し、失業率は2018年までに7.4%へ低下した。これは2004年以来の最低水準であり、労働力人口も再び拡大傾向に転じた。回復は今や持続可能なものとなっている。
財政赤字は2016年にGDP比2%、2017年には0.9%まで急減し、ポルトガルの民主化以降で最低となった。構造的に見ると、これは2年間で1.4ポイントの削減を意味し、安定成長協定で想定されている水準を上回る。公的債務残高は2017年に4.3ポイント減少し、20年間で最大の減少幅となった。一方、民間部門の債務(すなわち非金融法人と家計の債務)は、2012年のピークであるGDP比210.3%から163.5%へ低下した。
こうした背景のもと、過去20年間のポルトガル経済の動向は、価格競争力の着実な低下と不均衡の蓄積が続き、深刻な景気後退と再生を目指す調整プログラムに至った過程として語られることが多い(Chen et al. 2012、ESM 2017、IMF 2017、欧州委員会 2016)。この見方によれば、調整プログラムが国内デフレ過程を始動させ、それが対外競争力の回復、ひいては経済実績の改善に寄与した。こうした改善は、ユーロ圏全体の同時回復による追い風とあいまって、財政の再均衡を含む現在のポルトガルのマクロ経済実績を大いに説明するものとされる。
私たちは、この見方はポルトガル経済の基礎的要因とその経時的な変化に関する既存の実証的証拠と根本的に相いれないと考える(例:Gouveia and Coelho 2018)。私たちの見解では、ポルトガルの好転は、競争力を高めるとされる調整プログラムの単なる副産物ではなく、ましてや外部のマクロ経済環境の不確実な変動によるものでもない。調整プログラムには重要な役割を果たした要素もあったが、それだけでポルトガルの好転のすべてを説明できるわけではない。
実際、ポルトガル経済の着実で力強い回復は、過去20年間にわたって進んできた、技能、投資、輸出志向、労働市場における持続的な構造変化に根差している。こうした変化に加え、企業と消費者の信頼回復を目指す近年の政策措置も実施されてきた。これには、ポルトガルの金融システムを立て直す措置、内需を支える政策、そして景気に逆行する厳格かつ慎重な財政運営が含まれる。これらが一体となって、ポルトガル経済の主要な構造的弱点への対処を大きく前進させ、より強靱で豊かな経済の基盤づくりに貢献してきた。
20年にわたる構造変化
表面下で進んできた構造変化の主な特徴を見ていこう。
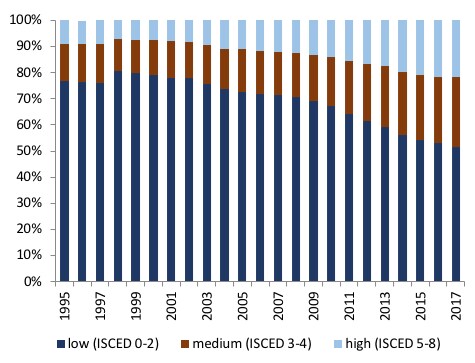
まず人的資本から見ていく。ポルトガルの欧州諸国に対する学歴格差は依然大きく、低技能労働者の割合はEU28平均を26ポイント上回るものの、その差は急速に縮小している(2004年以降で10ポイント)。この格差は主に、教育水準の低い高齢世代の影響によるものだ(図3)。2004年から2016年にかけて、後期中等教育以下の成人(15~64歳)の割合は21ポイント低下し、74%から53%となった。一方、中技能層と高技能層はいずれも約10ポイント上昇し、それぞれ16%から26%、11%から22%となった。低技能層の労働力人口への流入が現在の水準で続くと仮定すると(比較的保守的な仮定である)、今後10年で低技能層の割合は53%から42%へさらに低下し、潜在GDPを約7%押し上げると見込まれる(Gouveia and Coelho 2018)。
図3 教育水準の推移
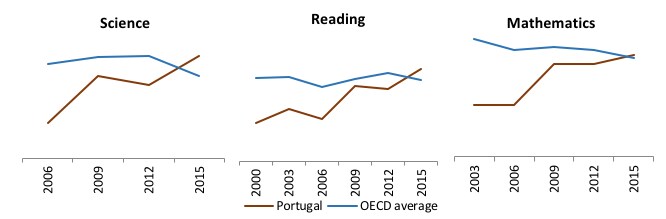
人的資本の変化は量的な側面にとどまらず、質の向上も伴っている。ポルトガルは、OECDのPISA調査の各回で着実かつ広範な進歩を遂げてきた、ごく少数の国々の一つである(図4)。最新の調査(2015年)の結果では、科学、読解、数学のすべての評価分野で、同国はOECD平均を上回った。これらの指標だけを見ても、構造調整に効果的に対処できた社会の姿がうかがえる。これは、1980年代のような過去の構造変化の時期とは明らかに対照的だ。1982年には、民間部門の給与所得者で大学の学位を持つ人はわずか2%だった。現在、その割合は20%近くに達している。これは技能水準の著しい向上を示しており、見逃してはならない機会である。
図4 PISAの結果
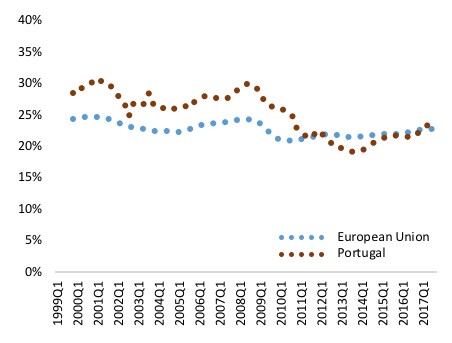
次に投資を見てみよう。投資は危機前の10年間、ポルトガルの労働生産性上昇を牽引する主な要因だった(例:Corrado et al.2016)。特に企業投資は、2000年代を通じてEU28平均を一貫して約5ポイント上回っていた(図5)。危機は投資に打撃を与えたが、順調に回復している明確な兆候がある。総固定資本形成は2017年に実質9%増加した。企業投資も再びEU平均を上回るペースで伸びている。今後4年間に予定されている、EUとの共同資金による投資プロジェクトの強力なパイプラインが、投資をさらに押し上げると見込まれる。これらの大半は競争力強化を目指すプロジェクトで、交通インフラ、都市再生、医療・教育サービス、研究開発とイノベーションに重点を置いている。
図5 非金融法人の総投資率、EU28とポルトガルの比較(4年間の移動平均、部門の粗付加価値に占める割合)
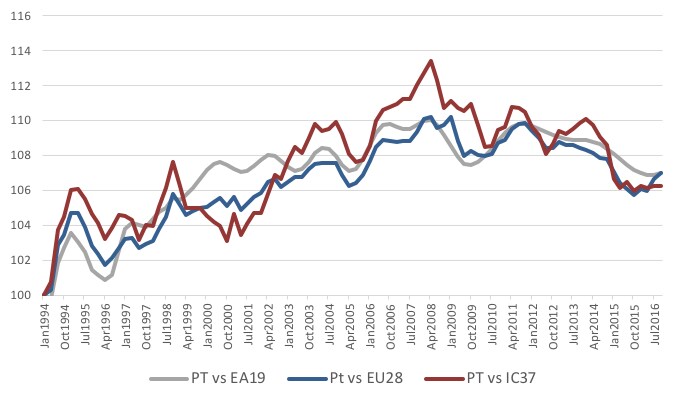
ユーロ導入後、潤沢な資本流入は比較的生産性の低い非貿易財部門のプロジェクトに振り向けられ、経済実績を大きく損なった(Dias et al. 2015)。しかし、この傾向が過去10年間に反転したことを示す明確な兆候がある(図6)。GDPに占める総輸出の割合は、2005年から2017年にかけて16ポイント上昇し、43%となった(図7)。この増加は、国際金融危機よりかなり前に始まった、貿易財部門への移行を伴う企業の構造的な再編を反映している。さらに、これは価格競争力の変化とはほぼ無関係である。実質実効為替レートは1995年から2005年頃まで上昇したが、その後近年までほぼ安定し、最近になってわずかな低下が見られるようになった(図9)。これは、前述した従来の見方とは明らかに異なる。
図6 ポルトガルの雇用増加率(割合およびパーセントポイント差)
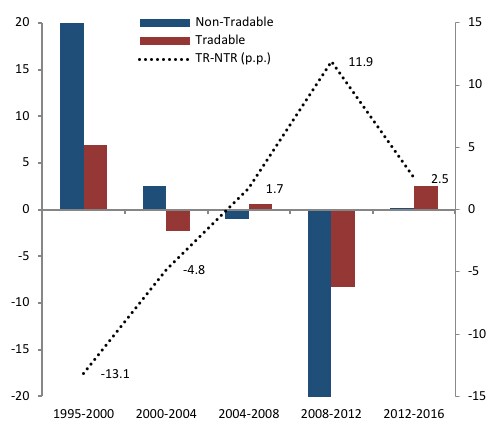
図7 名目輸出(GDP比)
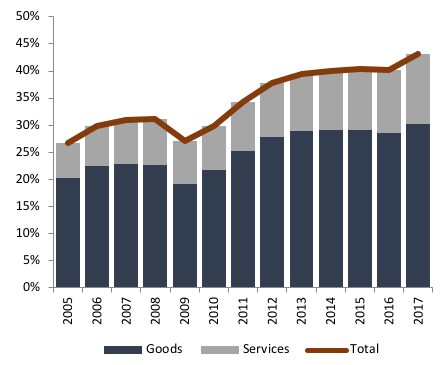
図8 財の実質輸出市場シェア(前年同期比、%)
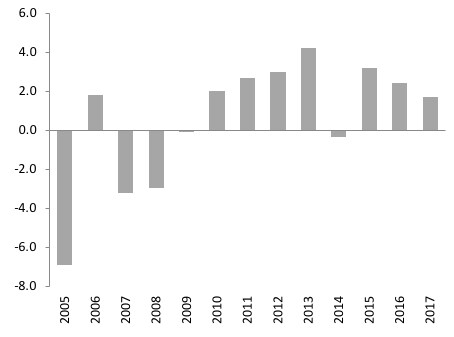
図9 輸出価格デフレーターによる実質実効為替レート(1995年=100)
ポルトガルの好転は、過去15年間に導入された雇用法制の重要な変更にも支えられている。労働時間の調整、失業保険、解雇制限、有期契約の締結可能性など、企業内部の柔軟性を高める複数の改革が行われ、労働市場はより柔軟になり、ショックに適応しやすくなった。2001~2007年のポルトガルでは、雇用創出率や雇用喪失率を含む労働者の移動が、米国の水準に驚くほど近かった。賃金の柔軟性についても同様である。ポルトガルの労働市場における賃金の柔軟性は、他の先進国と同程度である。
近年では、ポルトガルの銀行システムを安定させ、そのガバナンスを改革する取り組みが、危機後の成長回復に決定的な役割を果たした。銀行システムの強化は、信用供与の拡大と資本配分の効率化に欠かせなかった(Castro et al. 2004、Amador and Nagengast 2015)。この取り組みには、銀行の自己資本基盤の強化、株主構成の変更、破綻処理手続きの仕組みの明確化、銀行の業績が黒字に戻るための適切な条件づくりが含まれた。2017年、ポルトガルの銀行システムは黒字を回復した。減損費用と引当金は大幅に減少した。銀行の自己資本基盤も改善し、普通株式等Tier 1比率は2017年末に13.9%となり、2016年末を2.5ポイント上回った。不良債権(NPL)の残高は、2016年半ばの500億ユーロから2017年には370億ユーロへ減少した。NPL比率は現在13.3%で、2016年後半から3.9ポイント、2016年6月から4.6ポイント低下している。
危機は財政に深刻な影響を及ぼし、2000年代に蓄積した問題に拍車をかけた。それでもポルトガルは、財政収支の均衡回復に取り組み、構造的な財政再建を実現するための改革を通じて、粘り強く取り組み続ける姿勢において大きな底力を示してきた。現政権の戦略は、マクロ経済環境の変化に柔軟かつ効果的に対応できる、厳格で慎重な公的支出管理に依拠している。債務削減の目標と成長を守る必要性との適切な均衡を図ることを目指している。公的支出の効率を高めるため、政府は歳出見直しを進めている。各省庁が真に持続的な効率化を実現して支出抑制につなげると同時に、公共サービスに対する避けられない需要圧力にも、既存の財政枠内で効果的に対応できるようにするためである。
今後の課題
ポルトガルは転機を越えた。緩やかな好況、低迷、そして深刻な景気後退を20年足らずの間に経験した後、ポルトガル経済は新たな力を得て再び立ち上がった。重要な課題は残っている。その一部は危機が残した重い遺産である。民間債務と公的債務の残高は依然として高い。国内外で貯蓄を増やす必要がある。若年失業率と長期失業率は、まだ危機前の水準に戻っていない。金融部門が完全に健全化するまでには、なお道のりがある。財政を再建軌道に維持するには、公的支出を引き続き非常に慎重に管理しなければならない。しかし何より重要なのは、こうした課題に立ち向かうポルトガルの力が、過去数十年間のどの時点よりも今日の方がはるかに強いことだ。投資と輸出に牽引される堅調な経済成長、均衡した対外収支、再建軌道にある財政という現在の組み合わせは、1990年代後半や2000年代の状況とは大きく異なり、今後数年間のポルトガル経済の行方に明るい兆しをもたらしている。それでも、さらなる改革、需要、そして忍耐が依然として不可欠である。


