投資判断を行う際には、社会的・環境的要因を考慮することが重要です。
アフリカのグリーンエネルギー転換には多額の投資が必要ですが、数百万人の雇用を創出し、経済成長を促進する可能性があります。
この転換はまた、アフリカの炭素排出量の削減と気候変動の影響の緩和にも役立ちます。
アフリカのグリーンエネルギー転換は、同大陸のより持続可能で豊かな未来を築く機会です。
アフリカは世界で最も急速に人口が増加している地域であり、2050年までに倍増して20億人を超える見込みです。こうした人々のニーズをコスト効率に優れた持続可能なエネルギー源で満たすことは、同大陸の社会経済発展およびパリ協定の目標達成にとって不可欠となるでしょう。
地域の成長を確保することと、気候変動という差し迫った課題に対処することの両立を図る中で、同大陸は風力、日照、水資源など豊富な再生可能エネルギー資源を活用する機会を有しています。この性質を持つ「公正な移行」は、投資家にとっても大きな可能性をもたらします。
本稿では、アフリカにおけるエネルギー設備投資機会の規模、ならびに必要となる投資の性質と地理的な所在について、当社の見解を示します。
フォーラムがエネルギー・素材システムの転換を指導者がどのように乗り切るかを支援する方法
エネルギー・マテリアルセンターは、エネルギー、素材、産業システムを再構築している複雑な転換を理解できるよう指導者をつなぎます。エネルギーの安全保障、手頃な価格、持続可能性がどのように交差するかを検討するためのプラットフォームを提供しています。
バリューチェーンや地域を越えた協働を通じて、センターは、安全で低炭素かつ公正な移行に向けた実践的な解決策を中心に、パートナーが足並みを揃えるための共通の道筋を可能にします。
アフリカのエネルギー需要に応えるには電化が不可欠
マッキンゼーは、世界のエネルギー転換について5つの潜在的シナリオを特定しており、それらは技術進歩のペースと政策支援の水準を中心としています。本稿は、Achieved Commitmentsシナリオを前提としています。これは、記載された設備投資の経路が、同大陸のエネルギー需要を満たすことと、世界の温室効果ガス削減目標の達成の両方を解決することを意味します。Achieved Commitmentsシナリオは2つの重要な前提に基づいている点に留意することが重要です。すなわち、技術進歩が急速なペースで継続すること、そして転換を支援する強制力のある政策措置が実施されることです。
アフリカのエネルギー需要は、今後30年にわたり人口が増加するなかで、2050年までに倍増する可能性があります。現在、アフリカでは約6億人(総人口の約半分)が電力を利用できず、2050年までにこの数は12億人に増加すると見込まれています。同様に、9億2,000万人のアフリカ人がクリーン調理を利用できていませんが、30年後にはこの数が約18億人へと倍増する可能性があります。工業化もアフリカのエネルギー需要を押し上げる要因となり、同大陸の製造業の生産高は、少なくとも2025年まで年率6%を超えて成長すると予測されています。
朗報は、エネルギー需要の増加が必ずしもエネルギー消費の「1対1」の増加に直結しないことです。消費者はより効率的な技術、すなわち同じ成果をより少ないエネルギーで実現する製品へと切り替えることができます。例えば、モビリティ、産業生産、調理・暖房において、電化はエネルギー需要を大幅に抑制できます。
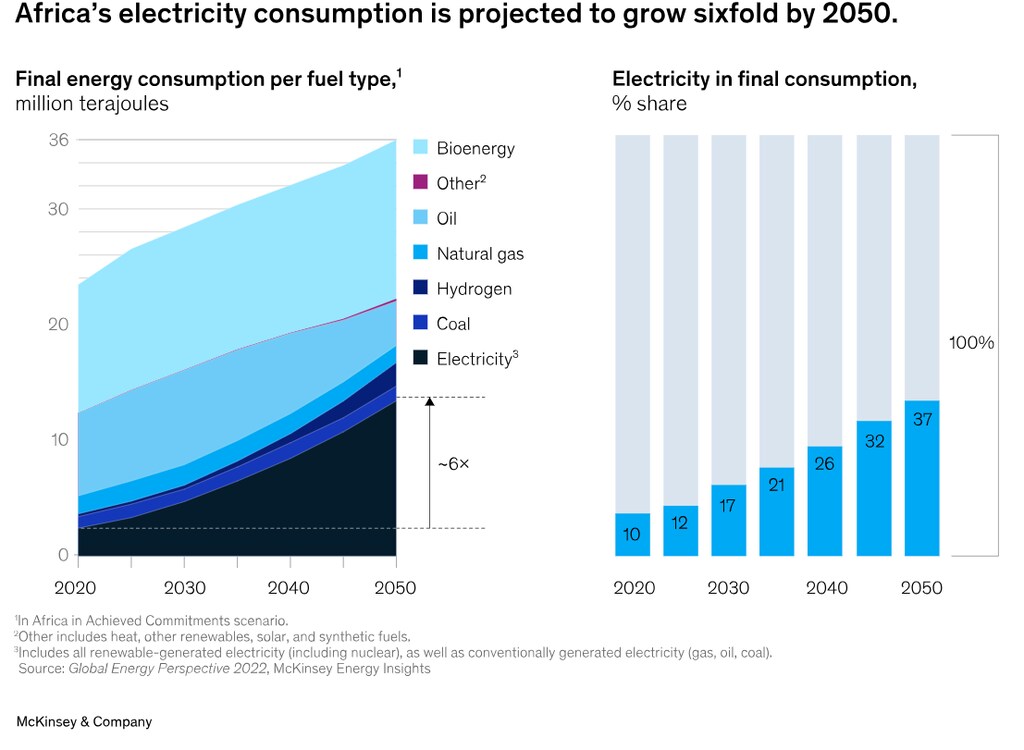
アフリカが今後30年にわたり、より効率的でよりクリーンな技術へ移行すると仮定すると、家庭、産業、農業のエンドユーザーが消費する最終エネルギー消費量の増加は、2050年までに50%増にとどめられる可能性があります。このシナリオでは、2019年から2050年の間に電力消費量は6倍に増加する必要があります(図1)。
アフリカのエネルギー生産構成の変化
アフリカの電化を可能にし、エネルギー供給の炭素集約度を低減するためには、エネルギー生産能力の構成を変える必要があります。
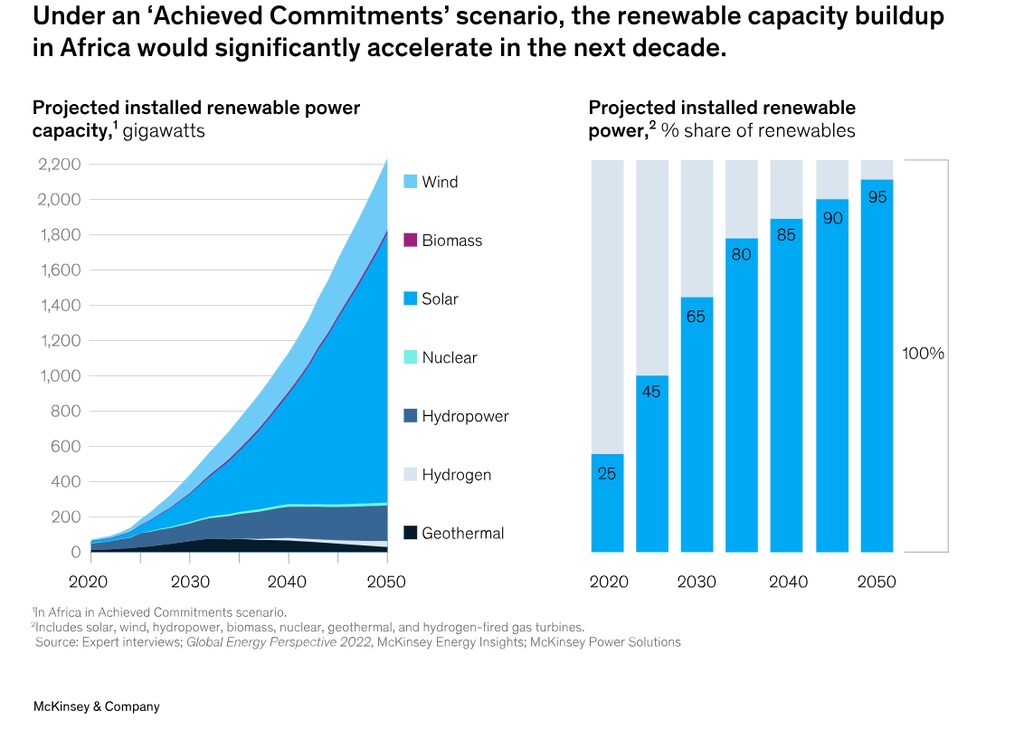
再生可能エネルギーは発電においてより重要になりますが、その拡大は段階的なものにとどまります。2030年には再生可能エネルギーの導入が進み、2035年までに設備容量の65%、2050年までに約95%に達する見込みです(図2)。再生可能エネルギーの中では、太陽光と風力が水力よりもはるかに速く成長し、2050年までに設備容量の約70%が太陽光、20%が風力、10%が水力から供給される見込みです。
ガスは、再生可能エネルギーの拡大と蓄電池の費用対効果の向上に伴い、柔軟な供給能力を提供することで、短期から中期にかけて重要な補完的役割を果たすと考えられます。したがって、ガスの供給およびインフラへの需要は短期的に増加し続ける見込みで、アフリカのガス需要は2030年まで年率3%で増加し、その後は徐々に減少すると予測されています。
世界のガス需要も現在から2030年にかけて増加すると見込まれており、アフリカのガスへの投資はこの需要を満たす一助となることが期待できます。例えば、関連能力を有する北アフリカ諸国は、パイプラインを通じて欧州へガスを輸出できます。また、現在開発中の液化天然ガス(LNG)プロジェクト、例えばタンザニアのリコンゴ・ムチンガLNGプロジェクトやナイジェリアLNG第7トレイン・プロジェクトなどは、輸出に貢献できます。
世界のガス需要も現在から2030年にかけて増加すると見込まれており、アフリカのガスへの投資はこの需要を満たす一助となることが期待できます。
グリーン水素にも機会があります。再生可能エネルギーによって発電された電力を用いて水分子を水素と酸素に分解することで製造されるグリーン水素は、世界的なネットゼロへの取り組み、特に排出削減が困難な分野の脱炭素化において、重要な役割を果たすと期待されています。風力と太陽光の資源に恵まれたアフリカ大陸の北部および南西部の国々は、国内外の消費向けにグリーン水素を供給する点で、高い競争力を持つ可能性があります。
Achieved Commitmentsシナリオでは、水素の製造コストの低下と再生可能エネルギー設備の増加に伴い、世界の水素需要は2050年までに7倍に増加する可能性があります。さらに、世界の水素の需給は不均衡であるため、アフリカにはグリーン水素を輸出する大きな機会があります。水素生産国間の協力を促進することを目指す「アフリカ・グリーン水素同盟」が2022年に設立されたことは、アフリカの水素にとって追い風となる可能性があります。2050年までに、同大陸は国内需要の潜在能力である1,000万~1,800万トンの水素を自給できる可能性があり、アフリカの水素輸出量は2050年までに約4,000万トンに達する可能性があります。7
マッキンゼーのモデリングによれば、同大陸のエネルギーミックスがこのように進化すれば、アフリカのエネルギー炭素集約度は大幅に低下する可能性があります。2050年までに、太陽光、風力、グリーン水素の発電源の進化により、エネルギー排出集約度は45%低下する可能性があります。
アフリカのエネルギー転換への投資
こうした大きな変化を実現するためには、2022年から2050年の間に約2.9兆ドルの累積設備投資が必要となり、その大部分はグリーンエネルギー源に振り向けられる必要があります。これは、アフリカの再生可能エネルギーへの投資と再生可能エネルギー・インフラの整備を大幅に拡大することを必要とします(図3)。
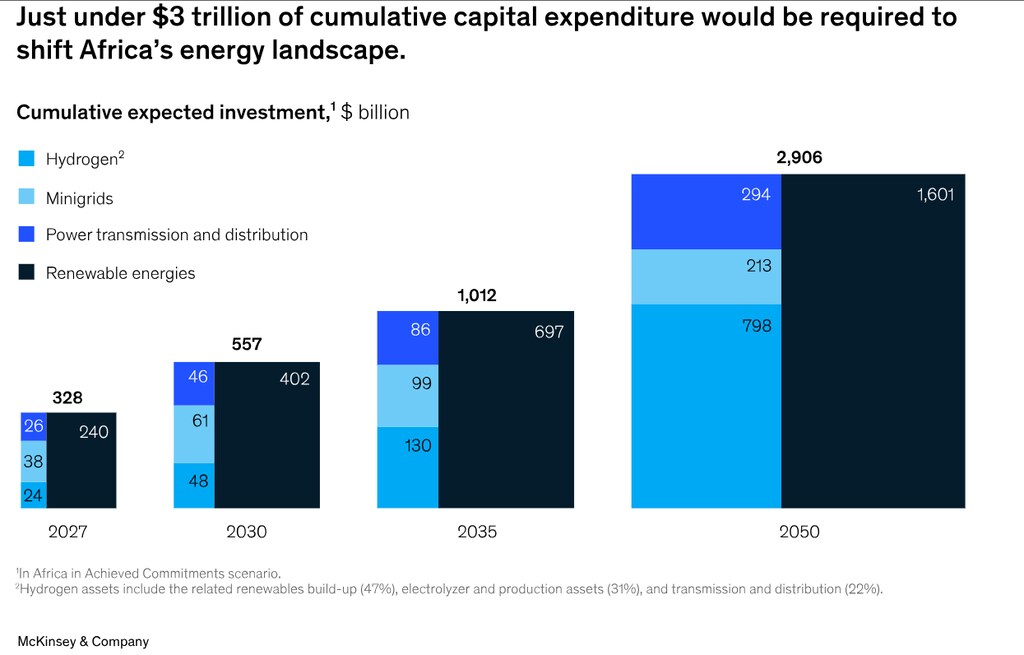
2022年、エネルギーへの年間投資額は700億ドルに達し、そのうち58%は石油・ガス事業から、残りの多くは再生可能エネルギーへの投資から生じていました。2050年までに、必要な年間投資額は2倍超に増加し、1,600億ドルに達すると見込まれています。また、投資の重点も変化する可能性が高く、設備投資の43%が水素、38%が再生可能エネルギー、17%が送電、配電、ミニグリッドに充てられると見込まれています。
再生可能エネルギーおよびグリーン水素の成長は2030年以降にようやく本格化すると予想されていますが、金融機関には早期に動く機会があります。長期的に主導的な立場を得て、必要な能力の開発を可能にするため、金融機関は可能な限り早期にアフリカのグリーンエネルギー転換への投資を検討することができます。実際、すでに一部の投資家が参入しており、資金提供によって同大陸における大規模なグリーンエネルギー事業が生まれ始めています。
例えば、2022年11月のCOP27において、南アフリカは「公正なエネルギー転換投資計画」を発表しました。この計画では、同国間の「公正なエネルギー転換パートナーシップ」の一環として、欧州連合、英国、米国が拠出を約束した85億ドルの資金パッケージに対する5年間の投資戦略が示されました。このプロジェクトは、電力部門、新エネルギー車、グリーン水素という3つの重点分野に焦点を当てています。同国には豊富な再生可能エネルギー資源があり、また既存のインフラ(現在は主に化石燃料の輸送に使用されているが、グリーン水素の輸出に転用可能)もあることから、グリーン水素は、最も費用対効果の高いエネルギー形態として、グレー水素を追い越して普及する可能性があり、南アフリカが世界のグリーン水素市場における主要なプレーヤーになることを可能にするでしょう。
電力の中流インフラの開発にも投資機会があります。電力の送配電には、発電と電化を拡大するため、2050年までに累計約4,000億ドルの投資が必要となり、最大の機会はエジプト、モロッコ、ナイジェリア、セネガルに集中しています。2030年までに、これらの国々は送配電網を合計12万キロメートル拡大すると予想されており、一部の主要プロジェクトはすでに建設中です。
電力の中流インフラの開発にも投資機会があります。
例えば、2022年には、エジプトとサウジアラビアを結ぶ電力連系線の建設計画が発表されました。これは1,350キロメートル(400キロボルトの容量)の高圧送電線に相当します。これは中東と北アフリカを結ぶ初の大規模な高圧直流連系線となります。両国の電力網を接続することは、系統の強靭性を支えるとともに、電力がますます再生可能エネルギー源から発電されるようになるにつれ、両国の将来の脱炭素化も後押しすると考えられます。
同様に、フランスの建設会社であるヴァンシ・エナジーズは、モロッコにおける電力送配電インフラの建設について、3年間で3億2,400万ドルの契約を最近締結しました。このプロジェクトには、500キロメートルの高圧送電線および1,000キロメートル以上の低圧・中圧配電網の建設と保守、ならびに11か所の高圧変電所の建設が含まれます。一方、セネガルでは、ヴァンシ・エナジーズの子会社であるオメクソムが、同国の送電網の強化と拡張を含むエネルギー計画の一環として、200キロメートルの送電線と100か所の配電変電所を、約2億3,000万ドル相当で建設しています。
天然ガス産業においても中流インフラの機会があり、必要な場所にガスを集荷、輸送、貯蔵、配給できる体制を整備することが可能です。多くの西アフリカ諸国には豊富な天然ガス供給がある一方、ナイジェリアを越える先のパイプラインインフラは未整備のままです。しかし、この状況も変わりつつあります。2022年には、Barak Fund ManagementとTriLinc Global Impact Fundが提携し、Genser Energy Ghanaに対し、ガス処理プラント、LNG貯蔵ターミナル、ガーナ第2の都市クマシへの100キロメートルの天然ガスパイプライン建設を含む、さまざまなガス拡張プロジェクトのために4億2,500万ドルを提供しました。
これらのエネルギー設備投資機会の所在
異なるエネルギー分野を開発するための新たなグリーン投資は、主に地域の天然資源の利用可能性に応じて、同大陸全体に分散される見込みです(図4)。
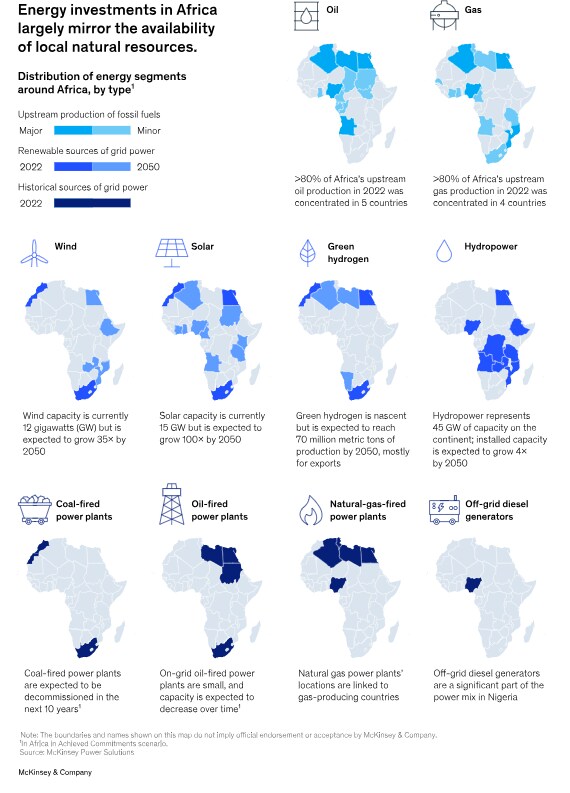
2022年には、アルジェリア、エジプト、モザンビーク、ナイジェリアの4か国で、アフリカの上流ガス生産量の80%超を合計で生産しました。また、同大陸にはいくつかのLNG液化施設があり、アルジェリア、アンゴラ、エジプト、ナイジェリアに所在するほか、赤道ギニア、モザンビーク、南アフリカでは新たなプロジェクトが発表されています。
石炭のような従来型の電力は、主にモロッコと南アフリカに存在しており、Achieved Commitmentsシナリオでは、石炭火力発電所は今後10年間で大部分が廃止される見込みです。南アフリカでは、これらはガス発電容量の増加によって代替される可能性があります。一方、天然ガス発電所を有する他の国々では、長期的に発電容量が減少すると予想され、エジプト、リビア、南アフリカ、スーダンでは小規模な石油火力発電所の発電容量が減少すると予想されています。
再生可能エネルギー分野では、水力にはまだ十分な成長余地があるものの、太陽光と風力が最も大きな成長の可能性を示すと予想されています。アフリカにおける水力発電の設備容量は45ギガワット(GW)で、主にサハラ以南のアフリカに分布しており、設備容量は2050年までに4倍に増加すると見込まれています。太陽光と風力の設備容量はいずれも小規模で、それぞれ15GWと12GWにとどまりますが、両者とも2050年までに大幅な成長が見込まれており、太陽光発電は最大100倍、風力発電は最大35倍に増加すると予測されています。
グリーン水素はまだ初期段階の技術ですが、プロジェクトが発表されつつあり、北部および南西部のアフリカ諸国にとって長期的に大きな機会を意味します。フランスのエネルギーグループであるトタル・エレンは、モロッコにおいて106億ドル規模のグリーン水素およびグリーンアンモニア製造プラントを既に立ち上げています。15 このメガハイブリッド施設の生産は風力と太陽光の技術に基づき、2027年に生産開始が予定されており、このプロジェクトによりモロッコはグリーン水素の開発と生産において、アフリカで最も先進的な国々に並ぶ可能性があります。ナミビアと南アフリカでも大規模な水素プロジェクトが進行中です。
持続可能性と経済成長の両方を考慮したプロジェクトの選定
アフリカのエネルギープロジェクトに関心を持つ投資家は、政治、経済、社会の要因に加え、自社の環境・社会・ガバナンスに関する規則にも対応する必要がある複雑な状況に直面する可能性があります。エネルギー転換を支える信頼性の高い能力を構築するため、金融機関は、アフリカのエネルギー分野における機会を評価するための、きめ細かな意思決定の枠組みを定義することを検討できます。
エネルギー転換を支える信頼性の高い能力を構築するため、金融機関は、アフリカのエネルギー分野における機会を評価するための、きめ細かな意思決定の枠組みを定義することを検討できます。
最初のステップとして、Achieved Commitmentsシナリオおよびグリーンエネルギーへの世界的な転換を支持しない、厳格な「投資不可」分野を特定することが考えられます。例えば、フラッキングや石炭に関わる投資がこれに該当します。
第2のステップとして、アフリカの特定の状況に適した一連の基準を策定し、エネルギー設備投資を評価することが考えられます。これらの基準は、エネルギー需要を満たし、エネルギー生産の炭素集約度を低減することを目標とすべきです。本稿で示したとおり、例えば石炭からガスへの移行は炭素集約度を低減し、電化を進めるための有用な中期的ステップとなり得ます。また、風力、太陽光、水力エネルギーを分配するためには、送配電インフラの整備が極めて重要です。
100%再生可能エネルギーの区分に該当しないすべての投資については、それが「公正な移行」に寄与するかどうかを評価する枠組みが必要です。すなわち、企業は移行計画および排出集約度の改善の道筋を有しているか。生み出されるエネルギーは地域経済の利益となるか。関連する活動は、長期的により環境に優しいエネルギーの機会を生み出すか、といった点です。一例として、南アフリカのSasolは、原料を石炭からガスへ段階的に転換し、長期的にはグリーン水素および持続可能な炭素へ移行する計画を最近発表しました。
このアプローチに従うことで、投資家は、どの機会を支援すべきか、そしてどのように支援するのが最善か、すなわち投資、融資、保険のいずれを通じて行うべきかを判断できる可能性があります。今後数十年にわたるアフリカのエネルギーミックスの変化を踏まえると、短期から中期の機会には、再生可能エネルギーと並行してエネルギー転換を可能にする天然ガス生産および発電の開発を支援するプロジェクトが含まれる可能性があります。長期的には、Achieved Commitmentsシナリオの目標を実現するため、支援は再生可能エネルギーとグリーン水素のみに限定される可能性があります。
これらの機会の多くは投資案件として難易度が高く、特にパイオニア的なプロジェクトやパイロット事業ではその傾向が強いものの、ドナーや開発パートナーには、これらの取り組みのリスクを軽減する意欲があります。そのため、投資家にとっては、投資案件をより魅力的にするためのパートナーシップの模索を追加的な検討事項とすることができるでしょう。


