投資家の需要と規制強化が、中国におけるESGへの認識と情報開示の加速を後押ししている。
この傾向は明らかだが、中国企業はこのプロセスを遅らせるいくつかの課題に直面している。
以下は、この海外投資の波を引き出すために企業が注力すべき点である。
2020年は、世界経済にとって転換点となる年である。環境・社会・ガバナンス(ESG)への懸念を重視すべきとの主張は、ビジネスリーダーや他の専門家の双方によって明確に示されてきた。
これは、グローバル資本市場においてすでに主流となりつつある責任投資の波を生み出す可能性が高く、中国ではその傾向がさらに強まっている。投資家の需要の高まりと規制要件の強化により、中国におけるESGへの認識、モニタリング、情報開示は加速することが避けられない。
1. 中国におけるESGの最新動向は何か?
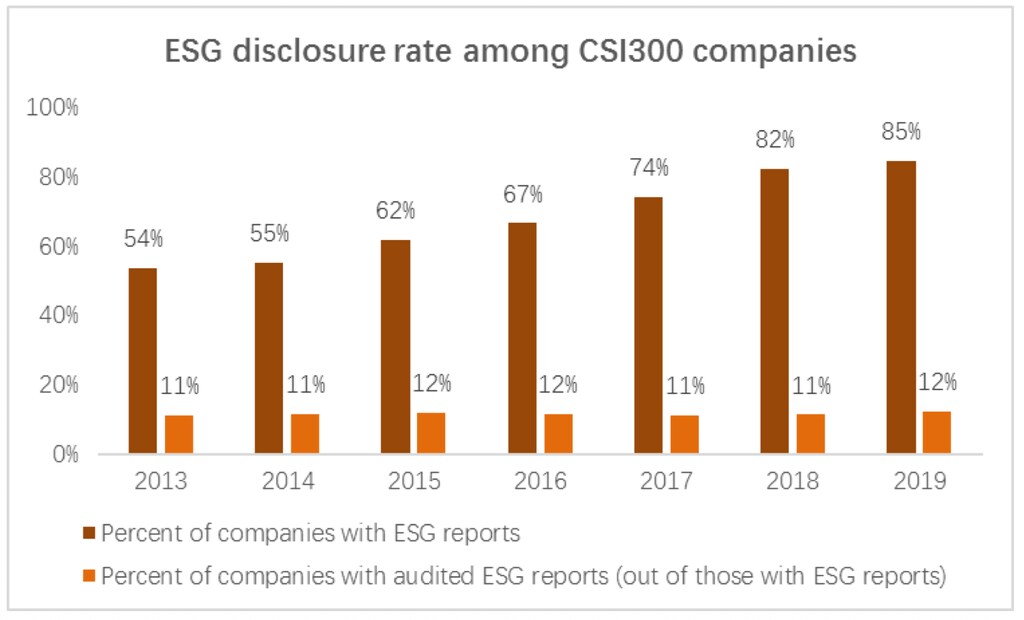
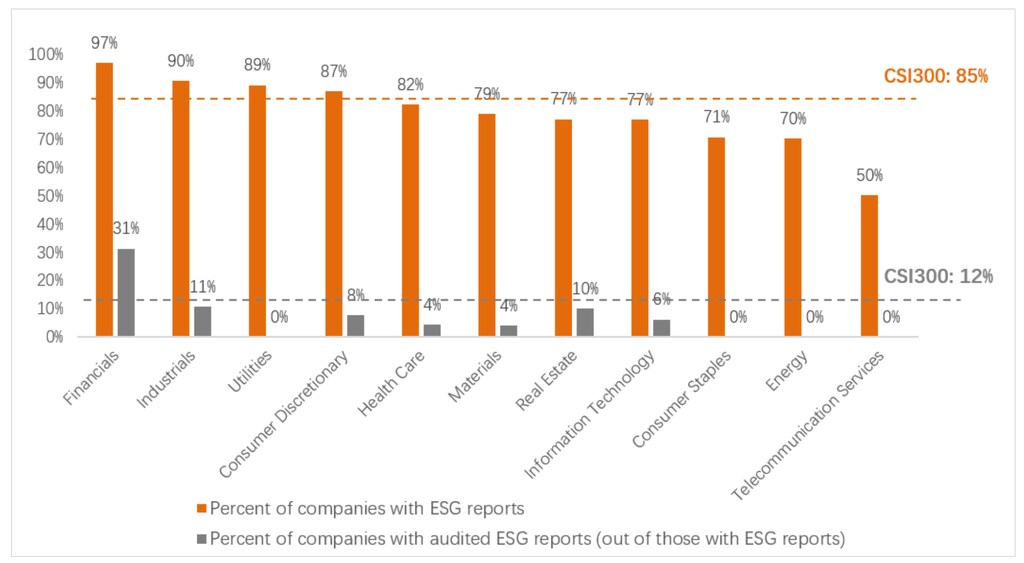
数年前までは、企業のESGパフォーマンスを評価するためのデータが不十分だったため、中国でESGをテーマとした投資を行うことは困難だった。しかし、その状況は急速に変わりつつある。2019年には、CSI 300構成企業の85%が公式のESG情報開示を公表しており、54%からの急速な伸びとなった(2013年時点)。しかし、開示を行った企業のうち監査済み報告書を有していたのは12%にとどまり、開示の質を改善する大きな余地があることを示している。
中国におけるESG情報開示の拡大は、いくつかの要因によって推進されている。規制面では、中国の規制当局は2020年末までに上場企業に対する義務的な情報開示の目標を設定していたが、パンデミックのため2021年に延期される見込みとなった。さらに、習近平国家主席は中国が2060年までにカーボンニュートラルを達成するという目標を発表しており、これは低炭素経済への移行をさらに後押しするものである。投資家の需要という面では、中国の資産に投資する外国人投資家は、中国で投資を行う際にファンドの所在地基準に沿ったESG基準を満たす必要があり、これが中国企業による報告の改善を促している。
こうした要因により、情報開示率が上昇しただけでなく、第三者の格付け・データ提供者も数多く出現している。5年間で、中国における提供者の数はゼロから8社に増加した。また、提供者の種類も中国の方が多様である。世界の状況が、確立された金融データ提供者と近年台頭したフィンテック企業の波で構成されているのに対し、中国の提供者は、従来型の指数・データ提供者、フィンテック企業、資産運用会社・保有者、学術・非営利機関からコンサルティング会社に至るまで幅広い。提供者の多様性は、より多くのデータソースと視点で市場を豊かにするという点で、前向きな力となり得る。
包括的なESGデータがあってこそ、指数やファンドなどのESGをテーマとした金融商品を開発するために必要な要素を整えることができる。実際、中国では投資家向けにそのような商品が次々と登場している。包括的なESGスコアに基づいて構築された19の指数のうち、半数が2020年に公表された。同様に、中国におけるESGテーマのファンドの運用資産総額は、2019年と比べて今年50%増加した。
2. 既存の市場のギャップと課題は何か?
中国ではESGの採用と認識が急激に拡大しているものの、ESGパフォーマンスの改善を目指す企業と、投資プロセスにESGを組み込もうとする投資家の双方にとって、依然としてギャップが存在する。
国内外の投資家からの注目が高まっているにもかかわらず、中国企業はESG情報開示において依然として先進国市場の同業他社に後れを取っている。中国企業の海外上場が増えるにつれ、外国人投資家は、中国企業が国際基準、特にESG情報開示に関するより高い期待を含む国際基準をどの程度満たしているかに、より注目するようになっている。国内では、規制当局のガイダンスにより投資家のESGへの意識も高まっている。しかし、中国企業は、ESG情報開示の範囲と質において、依然として世界の同業他社に後れを取っている。例えば、Bloombergが算出したESG情報開示スコアの平均は、CSI 300構成企業は、主要株価指数の構成企業の中で最も低い水準にある。
企業は、各種ガイドラインの要件が異なるため、何を開示すべきか混乱している。CSI 300構成企業は、すでに合計9つのガイドラインに従っている。企業はまた、枠組みが大きく異なる複数の格付け提供者にも対応しなければならない。統一されたガイドラインがなければ、企業は、株主や外部の格付け提供者に対して、どの情報が最も重要であるかを明確に把握できずにいる。
ほとんどの企業は、高品質なESGデータを収集するためのプロセスをほとんど、あるいは全く持っていない。部門横断的な手作業による収集は、データ品質の低下と時間のかかるプロセスを招いている。これは、複雑な収益源や細分化された事業部門を持つ大企業にとって特に困難である。また、業界の同業他社とのモニタリングやベンチマークが乏しく、改善に向けた実行可能な示唆も不足している。
中国におけるESGの格付けとデータの市場は、まだ初期段階にある。既存のギャップの例としては、企業のカバレッジが低いことや、固定利付証券のデータの発展が遅いことが挙げられ、これがパッシブファンド、クオンツファンド、発行市場向けの投資商品など、より多様なESG投資商品の開発を制限してきた。
3. 市場参加者は、これらの課題に対処するためにどのように協力できるか?
中国におけるESGの発展をさらに推進するためには、規制当局、企業、データ提供者、投資家が一体となって、より統一された要件、より高品質なデータ、そしてより多くの投資の選択肢を目指して努力する必要がある。
企業がより高品質な情報開示とデータの比較可能性を実現できるよう導くため、規制当局は統一されたガイドラインを策定し、最も重要な指標の集合に収斂させるべきである。規制当局は、グローバル・レポーティング・イニシアティブ(GRI)などの国際機関のガイドラインを基礎とし、“ステークホルダー資本主義指標”(世界経済フォーラム)によるものを基にし、中国企業に固有の考慮事項を統合すべきである。規制当局はまた、企業がESG情報開示について監査を受けるよう促すべきである。より良いESG情報開示とパフォーマンスは、グローバル投資家にとっての中国企業の信頼性と価値の向上に寄与し得る。
企業は、ESGデータを収集、モニタリング、そしてそこから学ぶために、技術的ソリューションを活用すべきである。資源集約的な手作業のプロセスではなく、これは部門横断的に自動化できるし、また自動化されるべきである。
データ提供者は、代替データによって開示ベースのデータへの依存を減らすため、AIを活用したソリューションでESGデータソースを拡充すべきである。提供者はすでにそうした取り組みを始めており、独自のソリューションを用いて、ニュース、ソーシャルメディア、政府のウェブサイトから情報を収集し、ESGをめぐる論争をモニタリングしている。これらの代替データソースは、従来のESG格付けを補完する重要なシグナルとなり得る。
より多くのデータが利用可能になるにつれ、投資家はESGのシグナルを投資判断に組み込み、より多様な金融商品を開発すべきである。投資家はESG指標が投資判断に与える影響を分析すべきである。アセットオーナーは、外部運用者のESGへの取り組みを、運用者選定基準の一部に含めることができる。企業とのエンゲージメントの際、投資家は企業に対して、より具体的で、より長期的な時間軸のESGデータを提供するよう促すべきである。投資家と規制当局の双方から明確な期待が示されて初めて、企業は情報開示の改善により積極的になるであろう。
今後は、より幅広い企業からの包括的な情報開示と、より多くの代替ESGデータシグナルが得られると見込まれ、それにより、持続可能な開発と低炭素経済への移行に向けて資本を振り向ける金融商品の多様性が高まると期待される。


