お金の未来
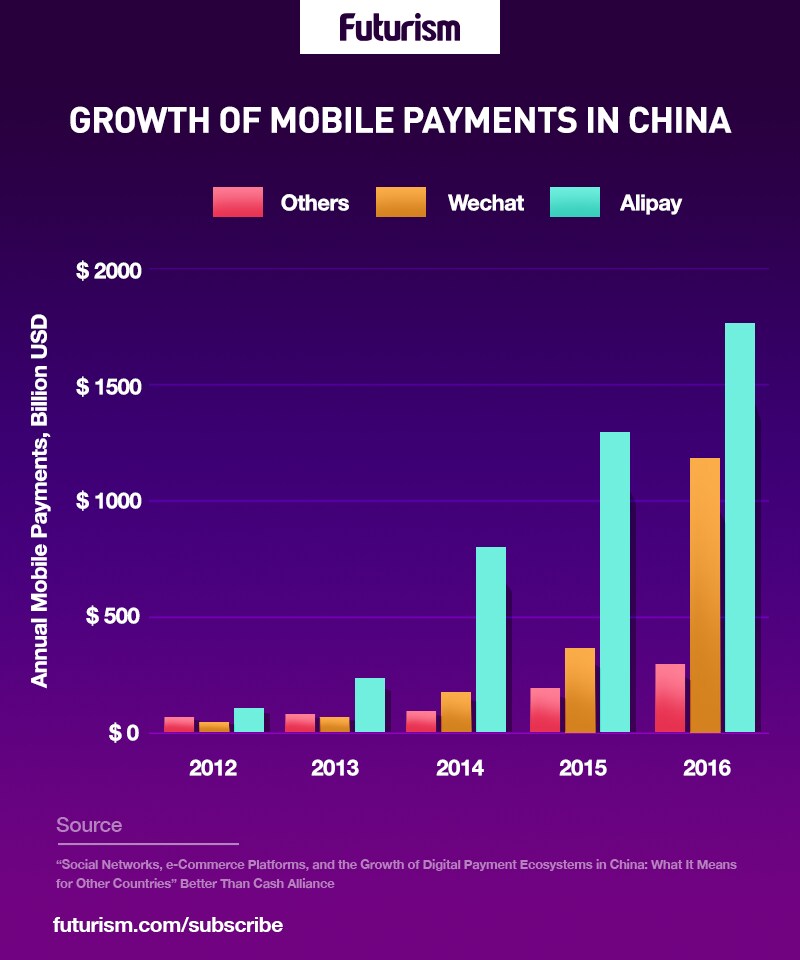
中国では紙幣からの移行が急速に進み、主要都市部ではほぼ誰もがスマートフォンを使って、ほとんどあらゆるものの支払いをしている。AlipayとWeChatが国内で使われる二大決済技術となり、決済手段として現金をほぼ完全に駆逐しつつある。
いまや露店商や大型ショッピングセンターもこうしたアプリに頼っており、中国の大都市では物乞いや路上ミュージシャンまでQRコードを使っている。「今ではそれが当たり前の生活様式になっています」と、IDCのリサーチアナリスト、シブ・プッチャ氏はに語った。ニューヨーク・タイムズ。「中国では文字どおり、あらゆる企業やブランドがこのエコシステムにつながっています」
3年前はまだ誰もが現金を使っていたが、デジタル決済への移行は急速に進んだ。調査会社iResearchによると、2016年の中国のモバイル決済額は約5.5兆ドルで、米国の市場規模1,120億ドルのおよそ50倍だった。
WeChatとAlipayのそれぞれの親会社であるテンセントとAnt Financialは、利用者の決済データを収集するとともに、サービスの対価として利用者と支払いを受ける企業の双方に手数料を課している。カードリーダーも銀行とのやり取りも必要ないため、サービスの運営費はごくわずかで済む。
その結果、モバイル決済を含むテンセントの2016年第4四半期の「その他サービス」収益は、2015年から3倍に増えて9億4,000万ドルに達した。テンセントとAnt Financialはともに、2018年までに1日あたりの取引総数でMastercardとVisaを上回る見込みだ。
天津などの都市にある現金を使わないキャンパスでは、学生は学費から食事代まであらゆる費用をスマートフォンで支払えるため、物理的な学生証さえ不要になっている。こうした計画を全国で導入すれば、大学は年間30万元(44,034ドル)のカード製作費と、年間1,000万元(1,467,825ドル)のカード紛失費用を節約できると推定される。
スマートフォンと連携したデジタル決済技術は、中国で医療へのアクセス改善や、診療所で悪名高いほど長い待ち時間の短縮にも活用されている。
デジタル決済は、中国で試験導入されている「グリーン・ファイナンス」プロジェクトの一環だ。現金を使わない技術はより効率的であるため、グリーン・ファイナンスの原則にかなっている。世界銀行によると、デジタル決済プログラムを利用すれば、企業や政府は最大75%のコストを削減できる。
中国がこうした現金を使わない変革を特に受け入れやすいのには、いくつかの理由がある。銀行口座を持たない人が非常に多く(世界の口座未保有成人の約12%が中国にいる)、クレジットカードの利用率が低く(2014年の普及率は約16%にとどまった)、信用格付け制度も整っていない。国内では個人小切手はほぼ使われなくなっている一方、デジタル決済の選択肢は広く利用できる。
世界的なデジタル革命
現金を使わなくなっているのは中国だけではない。硬貨と紙幣が占めるのは、わずか2%にすぎない。スウェーデン経済のうち、ノルウェーとデンマークもほとんどの場面で現金を廃止している。ニューヨーク・タイムズの報道によると、2015年にスウェーデンの消費者決済に現金が使われた割合は約20%で、世界のその他の地域では全取引の75%に現金が使われていた。インドもまた、あらゆるものをデジタル化している。決済から本人確認まで、
ただし、スカンディナビア諸国と中国の大きな違いの一つは、デビットカードとクレジットカードの利用状況だ。スウェーデンではカードが今も広く使われており、2013年にはこうしたカードによる取引が約24億件あった。中国ではカードはほとんど使われず、現金からデジタルアプリへと一気に移行した。一方、スカンディナビア諸国でもアプリの利用が広がり、露店商から教会まで、誰もがスマートフォンのデジタル決済アプリを使っている。
デジタル決済と現金のない社会への移行には批判もある。たとえば中国では、国内の利用者が2つのプラットフォームに囲い込まれているため、観光客やその他の訪問者は何を買うにも支払いに苦労する。このことが、中国や、より独自性の高いデジタル決済プラットフォームを持つ地域への外国企業の進出を妨げるおそれがある。
さらに、デジタル決済の選択肢にはプライバシーやサイバーセキュリティの懸念が伴う。たとえば、決済データを追跡したり、資金へのアクセスを制限したりできることは、多くの利用者にとって現実的な懸念だ。特に政府が管理する場合はなおさらである。
しかし、さまざまな理由から、現金を使わない社会への移行は目前に迫っているようだ。理想的には、取引のプライバシーと安全性を確保するブロックチェーンなどの技術に注目することで、この移行を望ましいものにできる。


