中東での紛争がもたらす連鎖的な経済的影響は、湾岸地域をはるかに超えて広がり、市場とサプライチェーンを――今後何年にもわたって――作り替える可能性があります。
特にホルムズ海峡は依然として世界の重要な要衝であり、その混乱は石油輸送だけでなく、肥料の調達やハイテク分野のサプライチェーンも脅かしています。
非対称な経済的衝撃は、輸入依存型のアジア諸国や、高インフレと債務に直面する脆弱な国々に不均衡な負担を強いています。
米国とイスラエルによるイランとの戦争は、死者数、爆撃被害の評価、ホルムズ海峡からの息もつかせぬ速報が中心となる、独自のメディア経済を生み出しています。その注目は妥当なものです。その人的被害とインフラの劣化という代償は大きく、イランは地域全体で報復を行っています。
しかし、メディアが軍事的な衝突に焦点を当てることで、同じくらい重要な別の側面が見えにくくなっています。戦争がもたらす連鎖的な経済的影響は、今や広がり湾岸地域をはるかに超えて、世界の商品市場、食料システム、産業のサプライチェーン、金融環境、地政学的な連携を再編しており、その影響は今後何年にもわたる可能性があります。
これは単なる地域的な危機ではありません。それは構造的な衝撃を世界経済に与えており、それは地経学的な脆弱性が高まる時期に起きています。長引くほど、その被害はより持続的なものとなります。まず石油、ガス、海運、航空を直撃し、次いでインフレ、産業コスト、食料安全保障に波及し、最終的には貿易ルート、投資判断、政治的安定にまで及びます。
ホルムズ海峡は世界の急所です
ホルムズ海峡――イランとオマーンの間に位置する狭い海上航路――は、長らく語られてきたのは石油にとっての重要性という観点からであり、その捉え方は不完全です。
確かに、2025年にはおよそ1日2,000万バレルの原油および石油製品がこの海峡を通過し、2024年には世界の液化天然ガス貿易のおよそ5分の1も同様に通過しました。先月のイランへの最初の攻撃以来、商業交通はこの海峡を通じて深刻な混乱に陥っており、保険会社、船主、エネルギートレーダーは、海峡が機能的に損なわれていると見ています。
ブレント原油価格は紛争初期の数日間でおよそ15%急騰し、その後、1バレル120ドルまで急伸しました。紛争が深刻化し、市場が長期的な混乱のリスクを織り込み始めたためです。最悪のシナリオでは、一部のアナリストは予測しており、価格が150ドル以上に達する可能性があるとしています。
しかし、エネルギーの混乱は最も目に見える一層にすぎません。この海峡は、相互に結びついた商品フローの網にとっての要衝です。貨物がなお移動している場合でも、戦争は世界的な割増料金を、海運費と保険料を通じて課しています。戦争リスク保険は解約されたり再設定されたりし、海上保険料は急騰し、エネルギー貿易と非エネルギー貿易の双方で輸送運賃が上昇しています。その波紋は、台湾、中国の半導体工場からブラジルの農場、韓国の製鉄所にまで及んでいます。
依存関係は半導体から作物にまで及ぶ
世界のヘリウム供給におけるカタールの役割を考えてみましょう。戦争により、すでにおよそ世界のヘリウム供給量の3分の1が市場から失われています。これは大規模なラスラファン・エネルギー拠点での混乱に続くものです。ヘリウムは半導体製造、医療画像診断、その他のハイテク用途に不可欠です。長期的な混乱は、すでに集中している市場をさらに逼迫させ、産業サプライチェーンにとって深刻な制約となり得ます。
肥料ショックは、主流のニュース報道ではほとんど見過ごされてきたものの、潜在的にはさらに壊滅的な影響を及ぼし得ます。湾岸地域は尿素、アンモニア、硫黄、その他の肥料原料の主要な輸送動脈であり、紛争関連の混乱によりすでに供給が逼迫しています。最も広く使われている合成窒素肥料である尿素の価格は、およそ30%上昇し、過去1か月で、一方、大豆油価格は2年以上ぶりの最高水準に達しました。
時期も厳しい状況です。北半球の春の植え付けが始まるため、カナダやブラジルからインド、サハラ以南のアフリカに至るまでの農家は、価格の急騰と不透明感を背景に購買判断を下しています。合成窒素肥料の大半は天然ガスを用いて製造されるため、中東からのガス輸送の混乱は、他の地域の生産にも影響を及ぼしています。その結果、現時点で世界の窒素供給は逼迫しており、今後は作物収量が数か月後には弱まる可能性が高いです。
クリーンエネルギーへの移行は、さらなる脆弱性を加えています。燃料、原材料、保険、運賃の上昇により、太陽光パネル、蓄電池、風力発電部品を含む産業システム全体で生産および輸送コストが押し上げられています。空域の閉鎖や航路変更により、欧州、湾岸地域、アジア間の旅行、物流、航空貨物のコストも上昇しています。水もまた経済的な変数になりつつあり、ミサイルやドローンが海水淡水化施設を脅かす中で、戦争はエネルギーと水の相互依存関係を浮き彫りにしています。それは湾岸全域の都市生活と産業を支える基盤です。
アジアがそのツケを払っている
この戦争の経済的地理の中核にある非対称性は際立っています。米国はホルムズ海峡経由の石油輸入が比較的少ないため、そのアジアの同等国が、生じた負担の圧倒的な大部分を負っています。2024年に同海峡を通じて輸送された石油とLNGの80%超がアジア市場向けであり、中国、インド、日本、韓国が主な仕向地でした。
日本は中東への依存度が約原油輸入の90%に上り、その大半はホルムズ海峡を通過しています。韓国は原油の約70%を中東から調達しており、そのうち95%超をホルムズ海峡経由で輸送しています。アジアのLNG価格は急騰しており、韓国はすでに100兆ウォン(約680億ドル)規模の市場安定化プログラムを発動する動きを見せており、戦争関連の変動に対応しています。
中国は大規模な戦略的・商業的な石油備蓄を保有しており、短期的な混乱の緩和に役立つはずです。しかし、中国の2026年の控えめな成長見通しは、さらに強い圧力にさらされる可能性があります。エネルギーコストの上昇は、鉄鋼、化学品、電子機器の生産コストに直接波及し、激しい貿易摩擦の中で利益率を圧迫し輸出競争力を弱める可能性があります。
インドは備蓄が薄く、中東産原油への依存度が高いことから、より脆弱な立場にあり、長期化する混乱に直面しています。エネルギー価格の上昇がインフレを招き、ルピーを弱め、成長を脅かしています。小麦価格は上昇しており、アナリストは、紛争が続けば、所得水準の低い食料・燃料輸入国が深刻な負担に直面しかねないと警告しています。
戦争はすでに金融政策の意思決定を複雑にしています。戦場から遠く離れた国々、例えばチリやポーランドのエコノミストも、原油価格の上昇と不透明感の深まりを受けて利下げへの期待を後退させています。
価格の伝播経路が世界的であるため、衝撃もまた世界的です。
しかし、その衝撃の痛みは不均等に分配されています。より裕福なアジアの輸入国は備蓄や安定化基金を活用できます。燃料と食料を輸入する、より貧しいアフリカとアジアの国々にはそれができません。こうした国々では、同じ衝撃がより速く、家計物価の上昇、財政負担、物流の混乱、配給制や混乱のリスク増大という形で押し寄せます。すでに債務に苦しむ経済にとって、戦争は国際収支の問題となりつつあり、エネルギーの問題と同程度に重大です。
地政学的競争が脆弱性を増幅させる
この戦争は、すでに関税、パンデミック後の債務の重圧、インフレ圧力であり、欧州とアジアの中央銀行がようやく抑制に取り組み始めたばかりです。世界経済フォーラムの2026年Global Risks Reportが明らかにしたように、こうした複合的な要因は有害となり得ます。混乱が1週間長引くごとに、回復はより困難かつ高額になります。
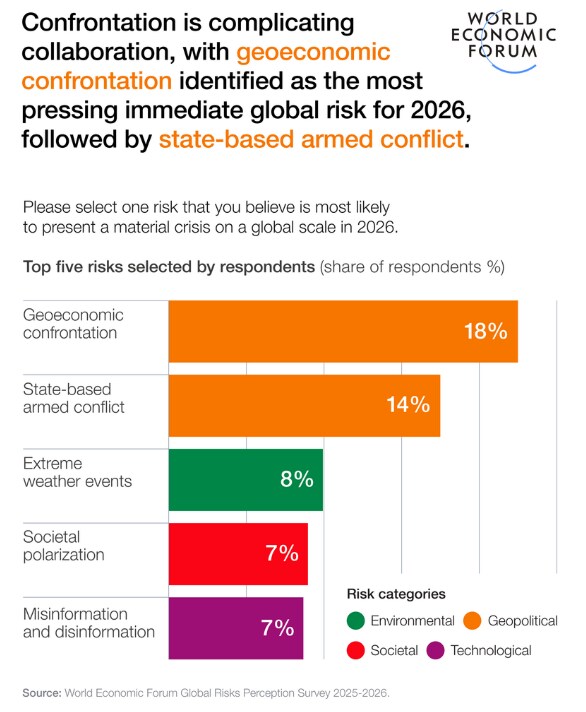
紛争の経済的構造は、根本的な矛盾を露呈させています。米国は、貿易および戦略的パートナーとして依存している多くの同じ経済国に、多大なコストを課してきました。同盟国経済への被害は、紛争後の安定化に必要となる可能性が高い連携の政治を複雑にするでしょう。ましてや、他地域での将来の危機への対応は言うまでもありません。
イランは軍事的に米国とイスラエルに対抗できないため、戦争のコストを国際化しており、湾岸地域全体のエネルギー、海運、商業および民間インフラを標的にしています。その論理は単純です。エスカレーションの代償を引き上げ、緊張緩和への圧力が高まるまで続けるというものです。
戦場での衝撃として始まったものは、地経学的な衝撃へと固定化していきます。
歴史的に見ると、主要な石油ショックはすべて、それがもたらす痛みに見合った政策対応を生み出してきました。1973年の石油禁輸はフランスの現在では強力な原子力計画を加速させました。1979年のイラン革命は日本の積極的な省エネルギー推進を後押ししました。現在の危機は、アジアの石油・LNG輸入への依存と、肥料サプライチェーンの脆弱性(および食料安全保障全般の脆弱性)を同時に露呈させており、多様化、冗長化、備蓄に向けた強力な加速要因となる可能性があります。しかし、構造調整には年月がかかります。その間にも、被害は積み重なっています。
戦争が世界で最も重要な貿易の結節点の一つを襲うと、二次的・三次的な影響が、どのモデルもリアルタイムでは完全には捉えきれない形で積み重なります。保険料は上昇し、投資判断は先送りされ、サプライチェーンは迂回され、湾岸の安定性への信頼は損なわれていきます。戦場での衝撃として始まったものは、地経学的な衝撃へと固定化していきます。
原油価格が高止まりすれば、世界のインフレ率は紛争前の予測を上回る一方、成長は見込みを下回るでしょう。これは大げさに聞こえないかもしれませんが、既に圧力を受けている数十の輸入依存型経済にとっては、まさにそうなのです。肥料ショックは、一晩で変動し得るガソリン価格ほどすぐには表面化しません。作物の被害は数か月後まで現れないでしょう。戦争が長引けば、各国政府は、輸入代金の増加、金融環境の引き締まり、財政余地の縮小、そして国内での政治的圧力の高まりという累積的な圧迫に直面します。
戦争のコストは、多くの場合、より静かな計算の中に表れます。施肥が不足する農場、迂回を余儀なくされる航空便、調達が難しくなる産業資材、すでに高額な食料や燃料により多くの費用を払う家計、そして失敗に対する余裕をさらに失う経済です。




