他の中央銀行と同様、ECBは一般に、総合インフレ率の中からノイズとシグナルを区別するために、さまざまな基調的インフレ率の指標を監視している。本コラムでは、ユーロ圏の総合インフレ率を測定するためにECBで日常的に用いられている基調的インフレ率の指標を説明し、その解釈について若干の見解を示す。各指標にはそれぞれ長所と短所があるため、総合インフレ率の動向について最初の大まかな評価を行う際には、これらを併せて検討すべきである。同時に、インフレ率の形成プロセスをより的確に理解するためには、その駆動要因について、より構造的な分析で補完する必要がある。
ECBは、基調的インフレ率に関する幅広い指標を日常的に監視している。より広範なマクロ経済情報と併せて、これらの指標は中期的なインフレ圧力を評価するための中間的な指標となり得る。基調的インフレ率の指標には不確実性が伴い、最近の実証分析(Ehrmann et al. 2018)では、一貫して優れていると認められた単一の指標は見当たらなかった。このため、複数の指標を用いるべきであるという示唆が得られており、これは世界の主要中央銀行における実務とも整合的である。とはいえ、これらの指標は時折相反するシグナルを示すことがあるため、個々の動きを解釈できることが重要である。この点を踏まえ、本稿ではECBで定期的に用いられている基調的インフレ率の指標について、その根拠を説明し、解釈に関する若干の見解を示す。
本稿で分析する指標は、大きく2つのカテゴリーに分けることができる。
第一に、恒久的および一時的な除外指標を含む、純粋に統計的なアプローチがある。これは、変動の大きさを理由に、総合インフレ率を構成する一部の品目を事前に除外するものである。第二に、モデルベースの指標があり、以下を含む:(1)スーパーコア指標。これは、景気循環に敏感とみなされる、食品とエネルギーを除く調和消費者物価指数(HICP)の品目に基づく指標である。(2)インフレ率の持続的・共通的構成要素(PCCI)。これは、インフレ構成要素の横断的な変動を活用するものである。本コラムの公表に合わせ、モデルベースの系列はECBの統計データウェアハウスで定期的に利用可能となっている。1
統計ベースおよびモデルベースの指標について順に検討する。これらは図1にまとめられている。
図1 ユーロ圏の基調的インフレ率の指標(前年同期比変化率)

物価指数から特定の品目を恒久的に除外する指標は、世界中の中央銀行が用いる監視手法の一部である。こうした指標は、一時的な要因に起因する変動、すなわち中期的なインフレ率にはほとんど関係のない要因による変動を捨象するものである。ECBで頻繁に用いられる指標の一つは、エネルギーと食品を除くHICPインフレ率(HICPX)であり、これは石油価格の大幅な変動や、季節外れの天候によって生じる食品商品価格の変動による直接的な影響を捨象するのに役立つ。HICPにおけるサービス(45%)と非エネルギー工業製品(26%)のウェイトに基づくと、HICPの70%超をカバーしており、そのうちエネルギーが約10%、食品がさらに20%を占める。エネルギーと食品を除くHICPは、通常、基調的インフレ率について検討される「アンカー指標」である。
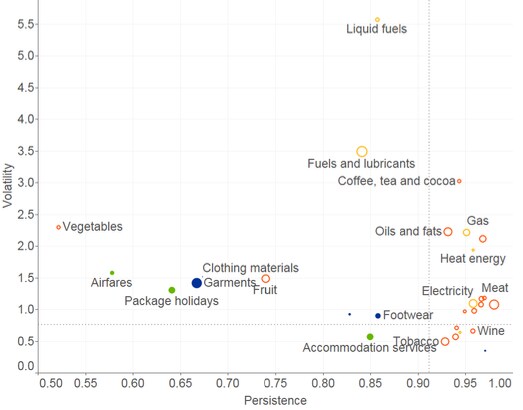
別の恒久的除外型インフレ指標は、旅行費用、ならびに衣料品および履物を除いたHICPXである(これによりHICPにおけるこの下位指数のウェイトは約10パーセントポイント低下し、60%となる)。この指標の目的は、非常に変動の大きい旅行関連品目(例えば、イースターが年によって異なる時期に訪れることによる暦効果の影響を受ける)や、衣料品(例えば、セール期間の影響を受ける)を除外した動きを示すことである。これらは月ごとに成長率が大きく変化することがある。例えば2017年には、この指標とHICPXとの間に大きいが一時的な乖離が生じたが、その主因は変動の大きい旅行関連品目の影響であった。このような指標の利点は、比較的算出が容易で、解釈しやすく、一般に伝えやすいことである。暗黙の前提は、変動を抑えることで、インフレ率のより持続的な動きを抽出できるというものである。標準的な持続性指標と変動性を照合したところ、除外された品目(すなわち変動の大きい品目)は持続性も低いという前提が概ね裏付けられた(図2参照)。この前提は、除外された下位構成要素においてより大きいウェイトを占める品目について、特に当てはまる傾向がある。例えば、衣料品は変動が比較的大きく持続性が低い一方で、衣料品および履物カテゴリーの大きな割合を占めている。同様に、航空運賃やパッケージ旅行は、変動が比較的大きく持続性が低い一方で、旅行関連品目の大きな割合を合わせて占めている。
図2 インフレ率の下位構成要素の持続性と変動性
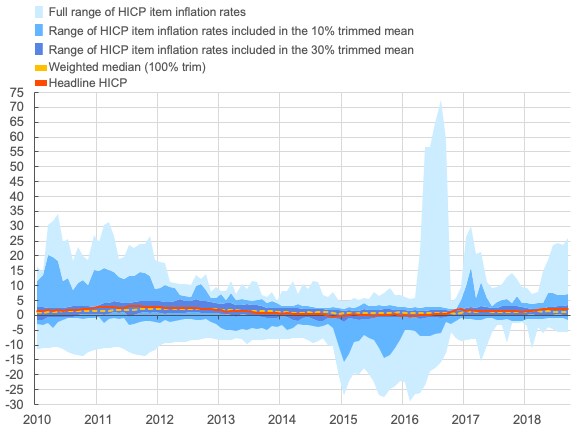
一時的な除外指標も、中央銀行の間でかなり一般的に用いられている。例えば、商品価格が大きく変動した後などには、ある月に大幅な価格変化が生じることがある。こうした外れ値的な価格変化は、HICPインフレ率の前年比に不当な影響を及ぼすおそれがある。このような時期には、刈り込み平均により、インフレ率の広範な動きをより適切に把握できる場合がある。ECBは10%刈り込み平均、30%刈り込み平均、加重中央値を用いている。図1の青色の範囲を参照されたい。これらの指標は、通常は変動の小さい品目における一過性の大幅な価格変化も捨象できるため、標準的なコア指標よりも柔軟性がある。また、算出も容易である。ただし、除外される品目の集合が月ごとに変わり得るため、解釈がやや難しい場合がある。さらに、刈り込みの程度は相当に恣意的であり、時間を通じて固定されている。10%刈り込み平均は、外れ値に対して常に十分な頑健性を持つとは限らない。例えば、石油価格の大幅な変動が生じた時期には、価格変化の刈り込み後の分布が依然として大きく歪んでいる傾向がある(図3の2015年/2016年を参照)。変動の小さい時期には、30%刈り込み平均は粗すぎる可能性があり、比較的高いまたは低いが、それでも持続的な変化率を除外してしまうおそれがある。最後に、変動を抑えるために価格変化の横断的な分布に着目するという性質上、これらの指標が中期的なインフレ圧力のより優れた尺度を与えるかどうかは明確でない。
図3 93のHICP年間インフレ率の分布
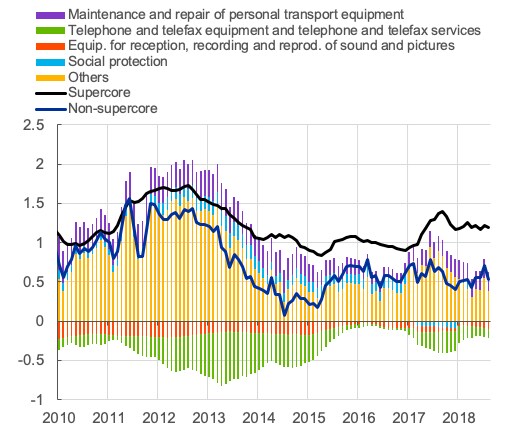
標準的な恒久的および一時的な除外指標は、統計的基準のみに基づいて品目を除外する。スーパーコア指標はモデルベースの手法であり、インフレ圧力の国内の駆動要因との間にマクロ経済的な関連を構築することで、さらに踏み込んだものとなっている。従来の手法では、それぞれの基本的なフィリップス曲線における需給ギャップの係数が有意かつ正しい符号を持つ品目を選択していた(Fröhling and Lommatzsch 2011、ECB 2014)。しかし、多数の検定はいずれも脱落変数バイアスの影響を受けるおそれがある。これを回避するため、現行のECBの手法では、サンプル外の予測検証によってスーパーコア指標の品目を選択している。需給ギャップ変数を加えることで予測精度が改善する場合には、その品目は需給ギャップに反応すると判断され、指標に含められる(O'Brien 2018)。スーパーコアは、一時的な変動の影響を頻繁に受ける品目や、極端に変動の大きい品目を除外する傾向がある。Mahedy and Shapiro(2017)と同様の分析において、ユーロ圏について「非スーパーコア」系列(すなわちHICPXのうちスーパーコア指数に含まれない品目)の主な駆動要因を特定した。これらの品目は、インフレ率が需給ギャップや期待インフレ率といった主要な国内の駆動要因に反応していない理由について、時には示唆を与えることがある。これらの品目には、電気通信サービスや行政価格品目(社会保障など)が含まれ、これらが2017年にHICPXインフレ率が低迷した理由を部分的に説明している可能性がある(図4参照)。
図4 スーパーコアおよび非スーパーコアの内訳
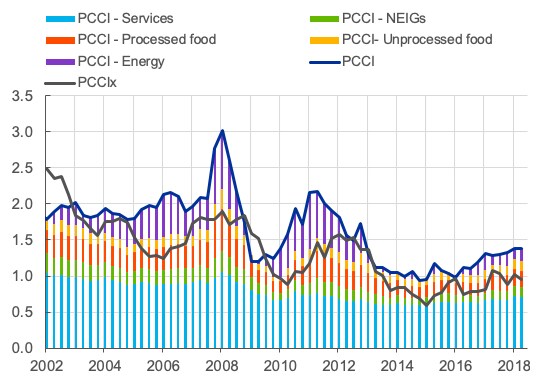
ここまで示した指標はいずれも、HICPの品目の一部を完全に除外するものである。一方で、各品目は程度の差こそあれ、持続的ショックと一時的ショックの双方によって駆動され得る。これに対し、PCCIという基調的インフレ率の指標は、HICPの品目次元ではなく、周波数次元で直接作用する。PCCIは、12か国におけるHICPインフレ率の93の構成要素すべてに共通する低周波(すなわちトレンド)の動きが果たす役割について、ある程度の示唆を与えることができる(Bobeica and Banbura forthcoming、Porqueddu 2018)。PCCIは、通常は変動しない品目にも、国や品目をまたぐ複数の個別ショックが影響を及ぼしている場合に、特に有用となり得る。
理論的には、PCCIは一般化動的因子モデルの一種に属する。モデルにおける因子数の任意の選択に起因する潜在的な影響や不確実性を緩和するため、最終的な指標は、動的因子(2から8)と静的因子(4から16)の異なる組み合わせについて得られた81の推計値の平均を用いている。この指標は統計的かつモデル平均的な性質を持つため、その決定要因について単純な構造的解釈を行うことはできない。とはいえ、相関分析に基づけば、極めて推測的ではあるが、第一の動的因子は主に国内のコスト圧力を、第二の因子はエネルギー価格を、第三および第四の因子はそれぞれ加工食品および未加工食品の価格圧力を捉えていると推測できる。PCCIをその下位構成要素に単純に分解することも、その動きの解釈に役立つ(図5参照)。例えば、PCCIは7月に1.4%となり、その歴史的平均を0.2パーセントポイント下回った。これは、2015年1月に記録された最低水準からの緩やかだが持続的な回復を示している。これは主に、PCCIの下位構成要素であるエネルギーの寄与の拡大によるものであり、より小さい程度ではあるが、サービスおよび非エネルギー工業製品の寄与の拡大によるものでもある。
HICPXのような除外型指標と比較した主な利点は、PCCIが、食品およびエネルギーに影響を与える中期的ショックについても、それが共通の効果を持つ限りにおいて、その影響を含むことである。同時にPCCIは、従来の除外型指標において「コア」とみなされる価格(サービス価格など)の短期的な変動を除外する。
図5 基調的インフレ率のPCCI指標
ECBは、これらの基調的インフレ率の指標を日常的に監視しているほか、より随時的な形で、例えば間接税や行政価格を除外する他の指標も監視している。実務上、これらの指標は一般に適時に入手可能である(すなわち、遅くとも速報値の公表から約2週間後)。また、これらの指標は一般に大幅な改定を受けることはない。顕著な例外はスーパーコアであり、産出ギャップ系列の過去の大幅な改定の影響を受けることがある。最近の実証分析(Ehrmann et al. 2018)では、他の指標に対して一貫して優れていると認められた単一の指標は見当たらなかった。特に、総合インフレ率の持続的な構成要素を追跡する上での基調的インフレ率の指標のパフォーマンスは、一時的であることがわかった。注目すべきは、基調的インフレ率の指標の予測精度が時間とともに大きく変動することである。このことは、複数の指標を監視するという慣行を継続すべきことを示唆しており、これは世界の中央銀行に共通する慣行である。
要約すると、ECBが用いる基調的インフレ率の指標は、それぞれ異なる見解を提供しており、それらを併せて検討することで、総合インフレ率の動向を理解する上で有益となり得る。実証結果は、いかなる状況においても優れている単一の基調的インフレ率の指標は存在しないことを示しており、したがって、幅広い指標を引き続き監視すべきであることを示唆している。基調的インフレ率の指標は、中期的な基調的インフレ圧力を定量化するための最初の大まかな評価にすぎない。インフレ率の形成プロセスをより的確に理解するためには、その駆動要因について、より構造的な分析で補完する必要がある。


