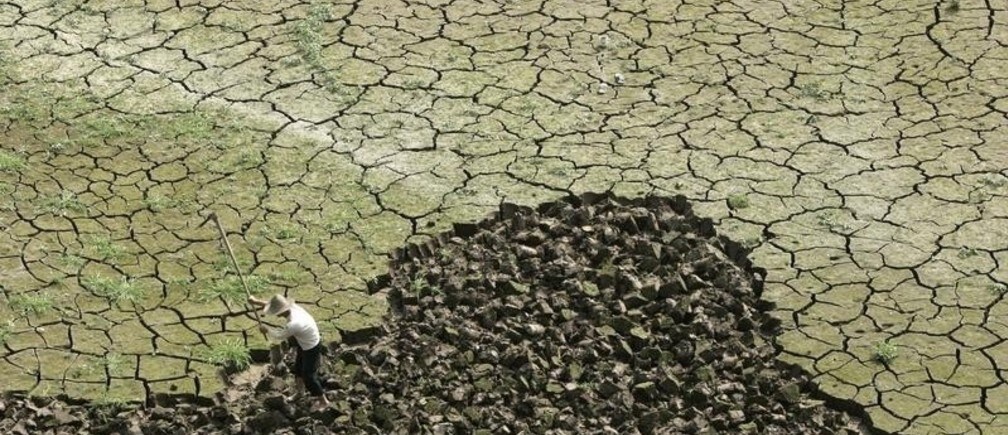
エルニーニョ現象の脅威が再び迫っている。予測によると、この気象現象は海面水温の上昇に関連しており、早ければ7月にもアジアで平年を下回る降雨量と干ばつをもたらす可能性が高い。こうした異常気象は、雨が多すぎても少なすぎても、これまで何度も農産物市場を混乱させてきた。これは特にパーム油、カカオ、コーヒー、砂糖において顕著である。
もちろん、異常気象は新しいものではない。エルニーニョ現象のような長年の現象がそれを裏付けている。しかし、その頻度は過去10年で増加しているようであり、新たな「通常」の出現を示唆している。フィリピンに目を向ければ十分だ。同国は今後開催される World Economic Forum on East Asiaサミットの開催国である。フィリピンが台風ハイエンの壊滅的被害から回復するには数年を要するだろう。同台風は5,500人超の死者、400万人の難民、150億ドル超の経済損失を残した。
過去には、洪水や干ばつは壊滅的ではあっても主に局地的な影響しかもたらさなかったが、今日では危機が複数の国や地域に影響を及ぼすことが多い。生産網のグローバル化は世界経済に体系的な利益をもたらしてきたが、同時に、ショックが発生した際の伝播の速さと範囲も拡大させている。
タイの洪水の後、世界中の自動車メーカーや携帯電話メーカーは、電子部品、自動車部品、ファインケミカルといった必須製品の在庫が急速に枯渇したため、生産の停止や減速を余儀なくされた。気候変動(およびその他の環境変化)が多くの資源のグローバルな貿易と生産を混乱させる可能性は、ようやく明らかになりつつある。
これらの出来事は、世界の生産方式の脆弱性を痛烈に思い起こさせるものである。ジャストインタイムのビジネスモデルは、コストを低く抑え、企業を筋肉質で機敏な状態に保ってきたかもしれないが、予期せぬショックに対する余裕を残していない。同じことは都市にも当てはまる。生産、貿易、移動の主要拠点は、その発生源を問わず、国際的なショックの影響を大きく受けることが多い。これは、複数のサプライヤーを持つことが必ずしも強靭性や資源の安全保障に直結しないことを意味する。
近年、気候変動に関する政府間パネル(IPCC)の新たな知見は、米国の国家気候評価とともに、豊かな国々でさえ環境および気候リスクの高まりに対して脆弱であることを改めて世界に示した。前向きな点としては、こうした混乱の途方もないコストについての理解が進んでいることが挙げられる。2011年のタイの洪水では、1,200万人が家を失い、450億ドルの損害(タイのGDPの約2%に相当)が生じただけでなく、6つの工業団地が壊滅し、3,000社以上の小規模事業者が閉鎖に追い込まれ、タイ国境を越えた他の多くの企業にも影響が及んだ。
洪水や暴風雨のような事象は既知の危険であるにもかかわらず、政府や企業は、複数拠点にまたがる生産網のリスクに関して、依然として著しく準備不足であったり、十分な準備ができていないことが多い。科学的理解やリスク管理の枠組みの改善に多大な努力が払われてきたものの、政府や企業は、こうした危機への対応やその経済的、社会的、政治的、人道的影響の管理において、準備が不十分であったことが繰り返し証明されている。
問題の核心は、コンティンジェンシー計画(すなわち、対応的措置に基づくリスク管理アプローチ)が、危機後に 原状(status quo ante) が戻り、万事が元どおりになると想定している点にある。複雑なリスクを抱える世界では、このアプローチには限界があり、特に気候変動のようなゆっくり進行する危機に対しては不十分である。
準備態勢が低いままである理由は、発生確率が低いと想定されるリスクがしばしば無視されたり、リスク軽減の高いコストが早期の行動を抑止したりするためでもある。多くの企業が経済をショックから守るために前に出てきたものの、一定の限界を超えると、最終的な対応者として政府に頼ることになり、大規模な危機の際には政治家が指揮を執ることが期待されている。
従来型の事業のやり方はもはや選択肢ではないため、アジアの多くの利害関係者は、防災への取り組みを再考しており、予防措置と同様に、迅速な対応と危機後の救済(例:予算の再配分を通じた)を重視し、レジリエントなグリーンインフラへのインセンティブを含めるよう努めている。東アジアの生産システムが統合されていることは、地域協力が集団的なリスク低減のための大きな機会をもたらすことも意味する。特にアジアで事業を展開するグローバル企業は、公共および民間投資をより強靭で気候に配慮した資産やインフラへと向かわせるため、新たな資金調達およびリスク移転の仕組みを推進し提供できるかどうかを問い始めている。
防災への投資は明らかに報われる。国連は、防災に1ドル支出するごとに、緊急対応で7ドルが節約されると指摘している。しかし現状では、Global Facility for Disaster Reduction and Recoveryと世界銀行によると、予防と備えに費やされた1ドルは、対応に費やされた9ドルに凌駕されている。
企業にとって、こうした気候変動に起因する資源リスクを管理する能力は、将来の競争力を左右するうえでますます決定的になるだろう。また、ジャストインタイム生産モデルについても疑問が生じている。このモデルは、効率性と柔軟性を追求する中で、企業やその他の市場参加者に低い在庫保有を促すものだ。気候と資源のリスクが相互に絡み合う世界において、このモデルはますます不要になるのだろうか。短期的なボトルネックや価格変動への緩衝材を増やす必要性により、このモデルは陳腐化するのだろうか。移行を円滑にするのに役立つ将来のビジネスモデルとは何か。
政府にとって、(例えば沿岸都市間での)地域協力を強化することは、緩衝地帯を拡大しリスクを低減するのにも役立つ可能性がある。企業、特に中小企業が、レジリエンスへの投資に必要な十分な知識や能力を備えるようにすることも重要である。
フィリピンは、極端な被害の経験から立ち上がり、気候変動に強い投資の新たなアプローチを示すことで先導する、またとない機会を有している。世界経済フォーラムのマニラでの地域サミットは、新たな出発を確固たるものにし、実現するための好機である。
執筆者:Bernice Lee、世界経済フォーラム 気候変動ディレクター
画像:干ばつに見舞われた水田で作業する農家。REUTERS/Stringer/Files



