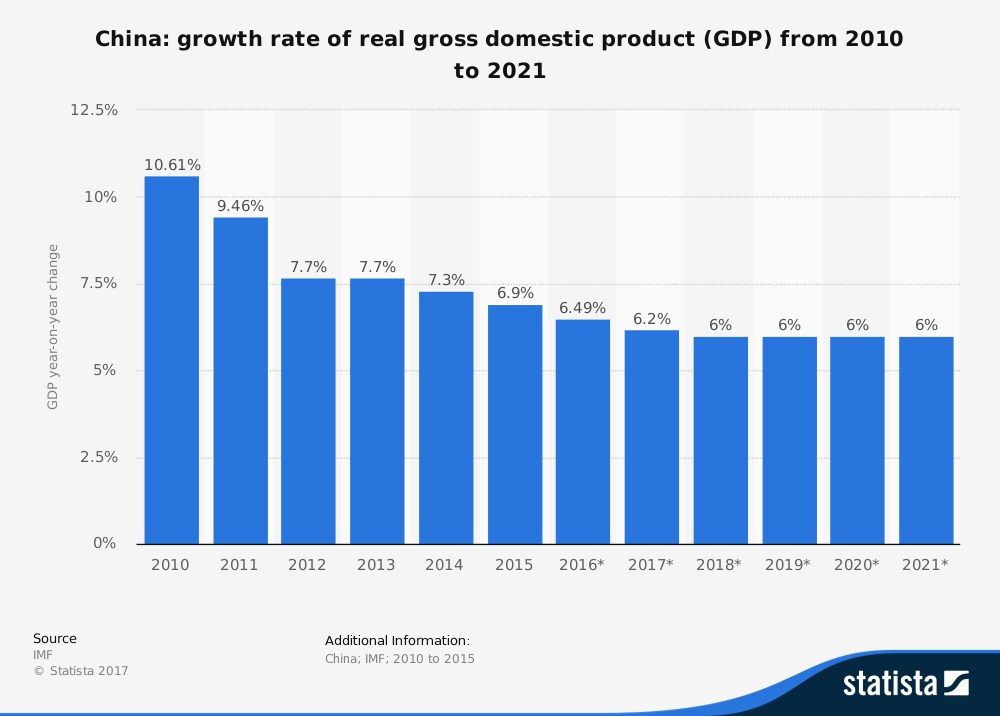
ニューヘイブン発―中国経済はまたしても、否定論を声高に唱える人々の懸念をよそに底堅さを示した。6年連続で減速した後、実質GDP成長率は2017年に小幅ながら上向いているようだ。第2四半期に報告された年率換算6.9%の伸びは、2016年の6.7%を上回り、さらに次の水準を大きく超えている。国際予測機関のコンセンサスは、ほんの数カ月前には、今年の成長率は6.5%近くにとどまり、2018年にはさらに6%へ減速すると予想していた。
私は長年、見出しを飾るGDPへの固執は、中国の成長をめぐる議論の背景にある、より深い問題を見落としていると主張してきた。中国経済は、製造業主導の生産者モデルから、サービス業主導の消費者モデルへと移行する、並外れた構造転換のさなかにあるからだ。
これが、投資と輸出の例外的に急速な伸びから、相対的に成長の緩やかな国内民間消費へとGDPの構成が移ることを意味するなら、GDP全体の成長鈍化は避けられず、望ましいことでもある。中国の脆弱性に対する見方は、この文脈で考える必要がある。
この議論には長い歴史がある。私が初めてその兆しを感じたのは、アジア金融危機のさなかだった1990年代後半だ。タイやインドネシアから韓国、台湾に至るまで、中国も次に危機に陥ると広く見られていた。1998年10月のエコノミスト誌の表紙記事は、中国のジャンク船が強力な渦に吸い込まれる様子を鮮明に描き、状況を物語っていた。
しかし、実際はその正反対だった。地域全体に猛威を振るった金融危機が収束すると、中国経済はほとんど揺らがなかった。実質GDP成長率は1998~1999年に一時7.7%へ減速したものの、その後の10年間には10.3%へ再加速した。
中国の世界金融危機時の底堅さも同様に示唆的だった。1930年代以降で最悪の世界的な景気後退のさなかにも、中国経済は2008~2009年に年平均9.4%で拡大した。危機前の3年間に記録した猛烈で持続不可能な12.7%のペースからは鈍化したものの、1980年以降の30年間のトレンドである10%をわずかに下回るにすぎなかった。実際、近年の危機の最中に中国が底堅さを発揮していなければ、2009年の世界GDPは0.1%の縮小にとどまらず、1.3%も落ち込んでいただろう。これは第二次世界大戦後の世界経済活動における最大の落ち込みとなるところだった。
中国経済をめぐる最近の悲観論は、デレバレッジと、それに伴う不動産市場の引き締まりという二つの逆風に焦点を当ててきた。要するに、日本のような停滞に陥るという見方だ。今回もまた、西側の視点は焦点を外している。日本と同様に、中国は貯蓄率の高い経済であり、膨らむ債務の大部分は国内に対するものだ。それどころか、持続可能性の問題を回避するための余力は、中国の方が日本より大きい。
国際通貨基金(IMF)によると、中国の国民貯蓄率は2017年にGDPの45%に達する見込みで、日本の28%を大きく上回る。政府総債務がGDP比239%に達する日本がソブリン債務危機を回避できているように、貯蓄の余力がはるかに大きく、ソブリン債務の負担が大幅に小さい(GDP比49%)中国も、そのような破綻を回避できる態勢がはるかに整っている。
もちろん、中国の企業債務が膨らんでいる問題は明白だ。非金融部門の債務対GDP比率は、2016年後半に推計でGDP比157%に達した(2008年後半は102%)。債務増加の大部分が集中している国有企業の改革が、今後ますます不可欠となる。
さらに、中国の不動産市場を懸念する理由は常にある。中間層の拡大に伴い、手頃な価格の住宅が必要になるからだ。中国の人口に占める都市人口の割合は、1980年の20%未満から2016年には56%超へ上昇し、2030年までには70%に達する可能性が高い。この点は決して軽視できない。
しかし、これは中国の不動産市場が、完全に都市化した他の主要経済国とは異なり、需要面から十分な支えを得ていることを意味する。今後10~15年、都市人口は年率換算で1~2%の成長を続ける見通しだ。中国の住宅価格は2005年以降ほぼ50%上昇し、世界平均の約5倍に達している(国際決済銀行とIMFの世界住宅市場ウォッチによる)。そのため、住宅取得のしやすさが正当な懸念となるのは明らかだ。中国の課題は、都市化の需要を満たすのに必要な住宅供給の拡大を慎重に管理し、過度な投機や危険な資産バブルを招かないようにすることだ。
一方、2017年初頭の中国経済は、景気循環面での底堅さを示す強い要因からも支えられている。6月の輸出は前年同月比11.3%増となり、危機後の世界経済の回復が弱く、その悪影響を受けた過去数年とは鮮明な対照をなした。同様に、2017年半ばまでの実質小売売上高は年率換算で10%増加した。これはGDP全体の成長率6.9%を約45%上回るペースであり、家計所得の目覚ましい伸びと、電子商取引の勢いがますます強まっていること(そして実態が過小評価されている可能性)を反映している。
悲観論者は長年、中国経済を自国経済と同じように見てきた。これは、イェール大学の歴史学者ジョナサン・スペンスが先駆的な分析で何年も前に警告した、典型的な誤りの繰り返しだ。日本と米国を破綻させた資産バブルが、中国でも同じ脅威になると広く考えられている。同様に、中国が近年、債務に大きく依存した経済成長を続けたことで、他国の同様の事例と同じ結果を招くと予想されている。
予測担当者は、深刻な危機に見舞われた主要先進国で起きたことを中国に当てはめずにはいられないようだ。過去にそれは誤った見方だった。今日もまた、誤りである。


