近年数十年にわたりデジタル化が急速に進んでいるにもかかわらず、EU諸国全体で見ると生産性の伸びは鈍いままである。
本研究の著者らは、デジタル化は生産性の高い企業の生産性を向上させる一方で、大半の企業に対する効果は限定的だと論じている。
デジタル技術への投資は対象を絞ったときにより効果的であり、デジタル化は生産性を高めるための「一律に当てはまる」政策とみなすべきではないと、著者らは述べている。
デジタル化は強い生産性向上効果をもたらすと期待されていたが、近年数十年にわたり急速に進んだにもかかわらず、EU諸国全体で見ると生産性の伸びは鈍いままである(Vivian et al. 2019)。その理由の一つとして、デジタル化による生産性向上効果はまだ十分に実現されていない可能性があり、それは「デジタル経済」がなお導入段階にあるためだと考えられる(van Ark 2016)。これに関連して、デジタル化が汎用技術である場合、その生産性向上効果は本質的に現れるまでに時間がかかるとされる(Brynjolfsson et al. 2021)。
デジタル技術の導入を加速させ、それによって生産性を高めることを目的とした政策パッケージ(EUのデジタル単一市場や次世代EU計画など)が各国で実施されていることを踏まえると、これらは重要かつ関連性の高い政策課題である。企業レベルの全要素生産性(TFP)の伸びを通じ、ひいては潜在産出量、インフレ率、自然利子率に影響を及ぼすことで、デジタル化は金融政策にとっても重要な含意をもちうる(Anderton et al. 2021)。
最近の論文(Anderton et al. 2023)において、我々は、デジタル化は平均的にはヨーロッパ企業のTFPの伸びを加速させるものの、デジタル技術への投資を強化したからといって、すべての企業の生産性が高まるわけではないと論じている。デジタル投資が企業のTFPの伸びに与える影響は、事業分野だけでなく、競合他社と比べた当該企業の相対的な生産性にも左右される。デジタル化が生産性の伸びを押し上げる傾向があるのは、主に競合他社より既に相対的に生産性の高い企業であり、生産性の低い後発企業は、デジタル化による潜在的な生産性向上の恩恵を得にくい。
デジタル投資を代理指標とするデジタル化は、企業の生産性にどのような影響を与えるのか。
我々は、デジタル化を2つの変数により測定している。いずれも国・セクター・年の水準で変動する。第1の変数であるデジタル投資集約度は、総実質投資に占める実質デジタル投資(コンピュータソフトウェアおよびデータベース、情報通信技術、研究開発)の割合として測定される。ただし、デジタル投資集約度の上昇は、過去20年間のデジタル技術価格の下落と関連している可能性がある。これを考慮するため、デジタル投資集約度が、デジタル投資の相対価格の下落から予想される水準を上回るか下回るかの程度を測定することで、第2の変数を構築した(これをε残差と表記する)。
生産性は、Gandhi et al. (2020) に従い、企業レベルの売上高ベースの貸借対照表データを用いて推定される。生産関数はきめ細かなセクター水準で変化することを認めている。これらの貸借対照表データは、2000年から2019年の間にヨーロッパで事業を行う企業について、ヨーロッパの大規模なパネル貸借対照表データベースであるBureau van DijkのORBISから入手した。分析対象は、連続する3年以上の報告期間が少なくとも1つある企業に限定し、最終的に13のヨーロッパ諸国で事業を行う、約240万社のユニークな企業に関する1,930万件の観測値が得られた。
先行研究では、Calvino et al. (2018) が、デジタル技術の利用度合いに応じて経済のセクターをデジタル系セクターと非デジタル系セクターに分類した。一見すると、デジタル系セクターの平均的な企業は、非デジタル系セクターの平均的な企業よりも生産性が高く、かつ生産性をより速く向上させているように見える。しかし、この事実は、企業およびセクターの特性における構成効果や相違を覆い隠している可能性がある。
我々は、デジタル化が企業の生産性の伸びに与える影響を推定するために、Gal et al. (2019) の計量経済学的仕様を基礎としている。考慮している経路は、フロンティア企業から経済内の残りの企業への技術普及、各企業が生産性フロンティアからどの程度離れているかに基づく生産性のキャッチアップ要因、従業員規模、企業年齢、財務健全性といった企業特性から生じる構成効果、市場集中度などのセクター固有の特性である。これらに加え、国・年およびセクターの水準での固定効果も考慮している。技術普及の経路を考慮するため、各セクターにおいて生産性が下位95%の企業に標本を限定し、これらを後発企業と呼ぶ。
我々は、デジタル化が平均的に後発企業のTFPの伸びと正の関係にあることを確認した。しかしながら、集計データに見られる「生産性パラドックス」と整合的に、デジタル技術への投資のシフトが後発企業の平均的なTFPの伸びを高める効果はわずかであることも明らかになった。他の条件がほぼ同じで、時点・国・セクターが同じ2社を比較すると、ε残差で測定したデジタル投資比率が1パーセントポイント高いと、平均して年間のTFPの伸びが0.02パーセントポイント高くなる。デジタル化の影響は、後発企業とフロンティア企業で同様であるが、後者の方が、同業他社の生産性向上のイノベーションを把握し、首尾よく導入する能力がはるかに高い。無形資産の役割についても検討したところ、フロンティア企業では、無形資産は直接的に、あるいはデジタル技術との補完性を通じてTFPの伸びを高めうる一方、後発企業では、無形資産はデジタル投資の補完としてのみTFPを押し上げることがわかった(Corrado et al. 2021、Brynjolfsson et al. 2021も参照)。

デジタル化は、生産性を高めるための「一律に当てはまる」政策ではない
デジタル化が企業のTFPに与える影響をさらに検討すると、デジタル投資の増加に伴う生産性の伸びの加速は、経済活動の異なるセクター間および企業間で大きくばらつくことがわかる。
デジタル技術への投資強化が生産性に与える影響は、セクターによって異なる
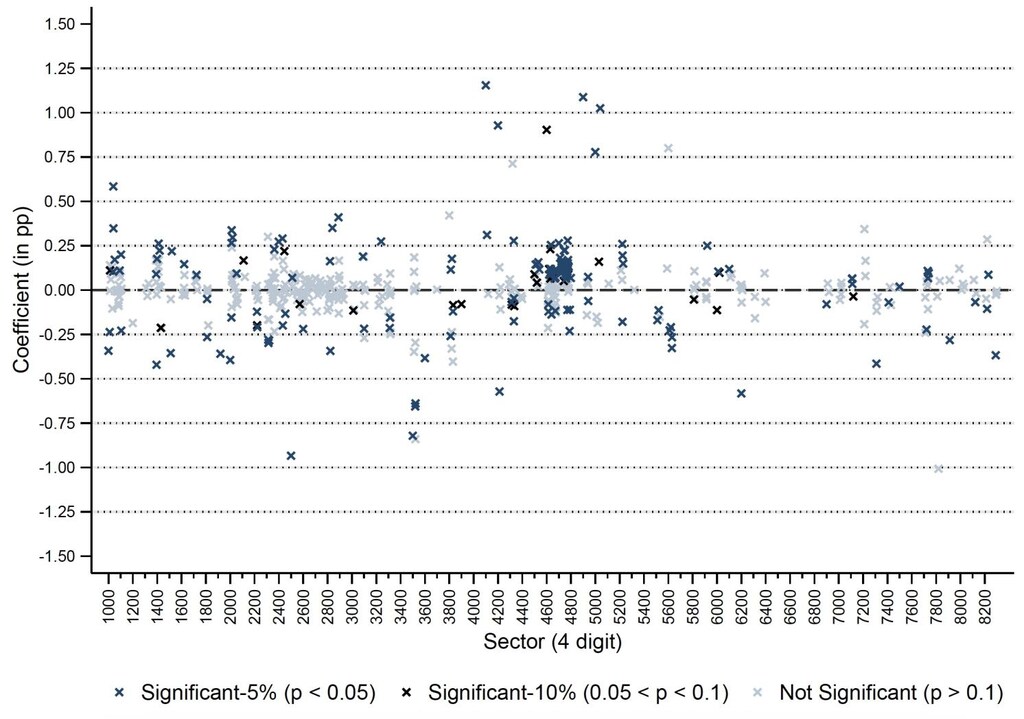
全セクターのおよそ70%では、セクター内の平均的な企業において、デジタル化が生産性の伸びに影響を与えていないことがわかった(図1)。これに対し、95のセクター(全セクターの20%に相当)では、デジタル化が平均的な企業のTFPの伸びに大きな正の影響を与えており、その効果は+0.34パーセントポイントである。これらのセクターの平均的な企業にとって、デジタル技術は真のゲームチェンジャーであり、時間の経過とともに生産性を大幅に高めることを可能にしている。一方、全セクターのおよそ10%では、デジタル化の影響は負であり、平均で約-0.30パーセントポイントに達する。これは、これらのセクターの企業がデジタル投資を増やすと生産性の損失を被ることを示している。ただし、これはこれらのセクターの企業がデジタル技術に投資すべきでないことを意味するわけではない。むしろ、これらのセクターはデジタル技術の導入段階にあり、その生産的な活用がまだ明確でなかったり、導入が容易でなかったりする可能性がある。さらに、デジタル系セクターのほうが非デジタル系セクターよりも、デジタル化が企業の生産性の伸びに平均的により強い影響を与えるという結果は見られなかった。
図1セクター別のデジタル化係数(ε残差)
生産性の最も高い後発企業が、デジタル化から最も恩恵を受けている
また、デジタル化がすべての後発企業に同様に恩恵をもたらすのか、それとも生産性の最も高い後発企業だけがその恩恵を得られるのかも検討した。図2は、デジタル投資比率が1パーセントポイント高まった場合の、平均的な企業のTFPの伸びに対する限界的な影響を示しており、その影響がセクターの生産性フロンティアからの距離に応じて異なることを許容している。すなわち、企業の生産性フロンティアへの近さの十分位ごとに、デジタル化の限界的影響を示している。結果から、生産性の低い方から70%の後発企業は、平均してデジタル化から恩恵を得ていないことが明らかになった。代わりに、デジタル技術への投資の恩恵は、生産性の高い方から30%の後発企業に集中している。言い換えれば、生産性の最も高い後発企業だけが、デジタル技術を生産的に活用してTFPの伸びを加速させ、時間の経過とともに生産性を高めることが効果的にできるということである。生産性の高い後発企業の生産性の伸びに対するデジタル化の影響は、前述のベンチマーク結果で我々が平均的な後発企業について測定した影響の2〜3倍に達する。このことから、生産性の高い後発企業は、生産性の低い同業他社と比べて、デジタル投資を自社のプロセスに組み込み、デジタル技術を生産的に活用する能力がより高いことが示唆される。
図2フロンティアへの近さ別に見た、後発企業のTFPの伸びに対するデジタル化の限界的影響
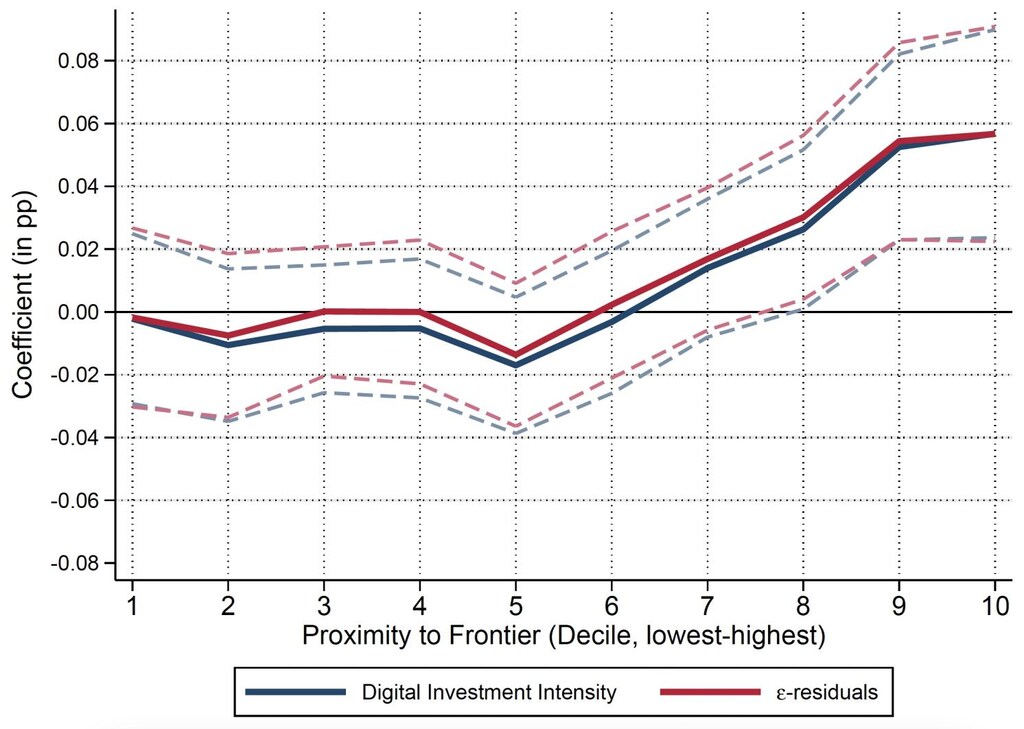
注:生産性フロンティアへの近さの十分位は毎年作成している。破線は95%信頼区間を示している。
生産性の最も高いフロンティア企業についてはどうか。
生産性の高い後発企業がデジタル技術から最も大きな恩恵を受ける一方で、デジタル投資の増加だけで、トップの後発企業をセクター内の生産性リーダーに転換できるとは限らない。むしろ、生産性の高い後発企業が生産性の階段を上がってフロンティア企業となるには、大きなイノベーションを探し求める必要がある。実際、我々は、平均的なフロンティア企業がデジタル投資から得る恩恵は、平均的な後発企業と同様であるものの、同業他社の生産性向上のイノベーションを把握し、首尾よく導入する能力がはるかに高く、その結果、デジタル技術に関連するあらゆるイノベーションが企業間でより速く伝播することを見出した。以上を総合すると、これらの結果は、デジタル化が生産性フロンティアへの(およびフロンティアからの)企業の入れ替わりを促進しているようには見えないことを示している。
結論
総じて、我々の結果は、デジタル化がすべての生産性向上の条件を満たすわけではないことを示唆している。デジタル化は一部の企業にとっては生産性のゲームチェンジャーとなりうるようだが、デジタル技術に投資しながらも生産性の向上を十分に実現できない他の企業にとっては、むしろ生産性の脇役にとどまる。とはいえ、デジタル化は他の汎用技術と同様に、その潜在的な生産性向上効果を実現するまでに時間を要するという点で、汎用技術と性質を共有している。うまく導入されれば、将来ゲームチェンジャーとなりうるし、特にCOVID-19パンデミック期間中にデジタル技術の利用が急速かつ広範に拡大したことを踏まえると、その可能性は一層高い(Amankwah-Amoah et al. 2021、Schierholz et al. 2021)。最後に、デジタル化が生産性に与える影響は異質であるため、企業全体の生産性を高めるための「一律に当てはまる」政策とみなすべきではない。代わりに、我々の結果は、これらの施策が、相対的により生産性の高い企業や、デジタル化から大きな恩恵が見込まれ、既存の導入コストにかかわらず経済の潜在産出量を高めうるセクターや特定のイノベーションを対象とする場合に、企業のデジタル技術導入を加速させる政策パッケージが成功する可能性が高いことを示唆している。
参考文献
Amankwah-Amoah, J, Z Khan, G Wood, and G Knight (2021), “COVID-19 and digitalization: The great acceleration”, Journal of Business Research 136.
Anderton, R, and Gilbert Cette et al. (2021), “Digitalisation: Channels, Impacts and Implications for Monetary Policy in the Euro Area”, ECB Strategy Review, ECB Occasional Paper Series No. 266.
Anderton, R, V Botelho and P Reimers (2023), “Digitalisation and Productivity: Gamechanger or Sideshow?”, ECB Working Paper no. 2794. European Central Bank.
Van Ark, B (2016), “The Productivity Paradox of the New Digital Economy”, International Productivity Monitor 31.
Brynjolfsson, E, D Rock, and C Syverson (2021), “The Productivity J-Curve: How Intangibles Complement General Purpose Technologies”, American Economic Journal: Macroeconomics 13(1).
Calvino, F, C Criscuolo, L Marcolin, and M Squicciarini (2018), “A taxonomy of digital intensive sectors”, OECD Science, Technology and Industry Working Papers No. 14.
Corrado, C, C Criscuolo, J Haskel, A Himbert, and C Jona-Lasinio (2021), “New evidence on intangibles, diffusion and productivity.” OECD Science, Technology and Industry Working Papers No. 10.
Gal, P, G Nicoletti, T Renault, S Sorbe, and C Timiliotis (2019), “Digitalisation and productivity: In search of the holy grail – Firm-level empirical evidence from EU countries”, OECD Working Papers No. 1533.
Gandhi, A, S Navarro, and D A Rivers (2020), “On the Identification of Gross Output Production Functions”, Journal of Political Economy 128(8).
Schierholz, M, J Stegmaier, L Pohlan, D Roth, D Marguerit, L Martin, C Konig, U Leber, C Kagerl, E Kleifgen, P Gleiser, C Gathmann, P Bourgeon, L Bellmann and A Aminian (2021), “The pandemic has boosted firm investments in digital technologies”, VoxEU.org, 5 August.
Vivian, L, P McAdam, F Petroulakis, and V Labhard (2019), “Challenges in the digital age”, VoxEU.org, 27 August.


