アメリカの多国籍企業は、国有企業への補助金から、外国企業が中国市場へのアクセスと引き換えに独自技術の共有を求められる慣行まで、自社を不利な競争条件に置く政策や慣行を中国に改めさせるという考えに魅力を感じているかもしれない。しかし、ドナルド・トランプ米大統領の貿易戦争がエスカレートし続けるなか、これらの企業が本当に支払う覚悟があるのはどれほどの代償なのか、問うてみる価値がある。
第二次世界大戦後の世界秩序は、貿易、投資・金融、情報という三つの重なり合うグローバルな交換ネットワークに支えられてきており、米国の多国籍企業はその発展において主導的な役割を果たしてきた。2017年には、財・サービスの世界貿易額は46兆ドルに相当し、世界GDPの57%に当たる。世界の外国為替取引の年間売買高は22倍の規模であり、その一部は取引コストの低さによるものである。
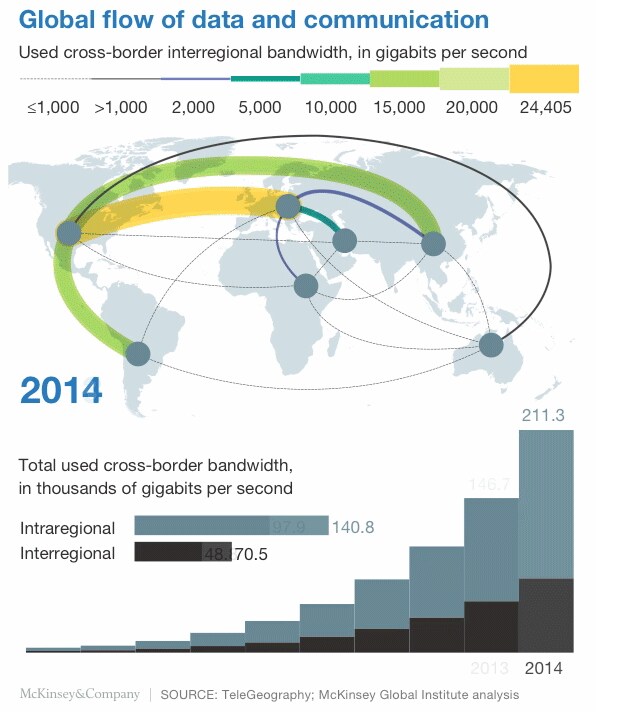
ただし近年急増しているのは、データと情報の流れである。マッキンゼー・グローバル・インスティテュートの調査によると、2016年までにデジタルフローは財の貿易よりもGDP成長に大きな影響を与えるようになっていた。こうしたフローには、それ自体としての情報やアイデアに加え、財、サービス、金融を伴う国境を越えた取引のデジタル要素も含まれる。
一方でアメリカ国内では、こうした流れがアメリカにとって不利な不均衡をもたらしているとの見方も多い。彼らによれば、その根拠はアメリカの大規模な貿易赤字で十分であるという。その大規模な貿易赤字は総額で2018年に6,220億ドル超に上り、そのうち約3,780億ドルを中国が占めている。
しかし、この単純な国境を越えた貿易赤字指標には深刻な問題がある。とりわけ、外国の国内で行われている事業を考慮できていない点が大きい。2016年(利用可能な最新年)において、外国子会社を含む米国の多国籍企業は、海外で5.8兆ドルの売上高を生み出した。
この数字は、2016年に2.2兆ドルに上った米国の直接輸出を大きく上回るだけでなく、米国市場における外国多国籍企業すべての売上高合計4.1兆ドルも超えている。したがって、海外市場での売上高に関しては、米国は2016年に1.7兆ドルの「黒字」を有していたことになり、これはその年の米国の貿易赤字5,020億ドルの3倍に当たる。これはアメリカの多国籍企業に大きな利益をもたらしてきた。海外売上高と対外直接投資(FDI)の比率からは、企業が当初の投資を2倍にしていることが示唆される。
地域別に見ると、米国の多国籍企業の売上高とFDIは主に欧州に集中している。2016年には、米国の多国籍企業による欧州での売上高は2.8兆ドルに達し、世界全体のほぼ半分に当たった。一方、FDIは3.3兆ドルに上り、FDIの1ドルごとに0.85ドルの売上高が生み出されていたことになる。したがって欧州は、米国の多国籍企業にとって平均を下回る市場といえる。
アジア太平洋(APAC)地域は、米国の貿易と米国多国籍企業の売上高の双方で第2位だが、より収益性が高い。APACは2018年の米国の輸出の29%強を占めた一方、輸入の39.5%を占め、全体で5,068億ドルの貿易赤字を生み出した。ただし2016年の数値に戻ると、米国の多国籍企業はAPAC地域で1.58兆ドルの売上高を計上し、その一方で8,810億ドルのFDIを行っていた。APACへの投資1ドルごとに、米国の多国籍企業は1.80ドルの売上高を得ていた。
この平均値を押し上げている国が一つある。中国である。2016年、米国の多国籍企業は3,453億ドルの売上高を計上した一方、973億ドルを投資していた。これは、2009年の267%から上昇した355%という印象的な売上高対FDI比率に相当する。(欧州の比率はこれよりはるかに低く、2016年は85%で、2009年の123%からの下降傾向を反映している。)
中国における米国企業の売上高は、2016年にわずか350億ドルだった米国における中国企業の売上高を大きく上回る。実際、この指標で見ると、米国は3,100億ドルの「黒字」を有している。これは米国の対中二国間貿易赤字より200億ドル大きく、国境を越えた貿易と海外売上高を合わせて考えると、米国と中国の立場はおおむね均衡していることを意味する。一方、米国の多国籍企業は中国で依然として巨額の利益を上げ続けており、無謀な介入がなければ、その利益は今後も増え続けるだろう。
問題は、トランプ氏の貿易戦争こそまさにそうした無謀な介入であるという点だ。このまま激化が続けば、トランプ氏の言葉を借りれば、米国の多国籍企業こそが最大の敗者となるだろう。
こうした損失は、中国での売上減少にとどまらず、はるかに広範囲に及ぶだろう。米中貿易戦争が長期化すれば、世界経済の成長と資産価格は弱まる。価格上昇と貿易量の減少が組み合わさることで、事実上規模の経済が逆転し、利益と投資の減少が自己強化的に続く循環が生まれるからである。
トランプ氏の期待に反して、米連邦準備制度による利下げは、こうした展開の影響を相殺できないだろう。米国の多国籍企業は、近年急増し2018年には8,060億ドルを超えた自社株買いの縮小を余儀なくされるだろう。その結果生じる株式市場の低迷は、とりわけ米国株に多額の投資をしているアメリカの年金受給者などを打撃するだろう。
長期的には、世界の二大経済大国の間に壁を築くことで、繁栄や米国の多国籍企業の利益だけでなく、平和と協力にとっても極めて重要なグローバルな交換ネットワーク全体において、摩擦と停滞が増大する可能性が高い。これらすべてのネットワークの機能にとって重要なインターネットでさえ、分割され、それぞれ異なる一連のルールと原則によって統治され、ファイアウォールで遮断された4つ以上のモジュール型システムになりかねない。
迫り来る危険を認識し、製造業者、小売業者、その他の業界を代表する500社超の米国企業と140の団体が、書簡に署名し、トランプ氏に対し、中国製品への追加関税を課さず、代わりに世界で最も急速に成長する消費市場との貿易協定を交渉するよう求めた。もしトランプ氏の方針転換を説得できる者がいるとすれば、それはおそらくアメリカの企業社会だろう。しかし、トランプ氏に関しては、確実なことなど何もない。


