インフラ開発は、現代における大きな争奪の場の一つとなっている。世界の三大経済大国である米国、中国、日本は、新興市場全体を対象とするインフラの資金調達と投資競争を通じて、経済的・地政学的影響力を積極的に争っており、その中心にはアジア太平洋地域がある。では、対象国に身を置く政府や開発事業者は、この新たな注目をどのように扱うべきだろうか。そして、それを自国民の利益に結びつけるにはどうすればよいのか。
このインフラ競争が、世界の貿易とサプライチェーン、製造業とサービス業の将来に大きな影響を与えることは明らかであり、同時に戦略的かつ長期的な提携の構築にも影響を及ぼすだろう。中国の総額1兆ドル規模の「一帯一路」構想(BRI)は、この競争をさらに加速させ、インフラとエネルギー開発がもたらす戦略的含意を世界に改めて認識させた。
中国が投資の関心を自国の近隣地域へとより強く向けていることも明らかだ。ベイカー・マッケンジーとローディアム・グループが最近公表したデータによれば、2018年に中国の北米および欧州向け対内直接投資(FDI)は合計で73%減少した。2017年の1,110億ドルから、昨年は6年ぶりの低水準となる300億ドルへと落ち込んだ。これは、国内での新たな規制と、投資先国における投資審査の強化が組み合わさった結果である。このことは、アジア太平洋地域が中国にとってこれまで以上に重要な焦点になることを意味している。
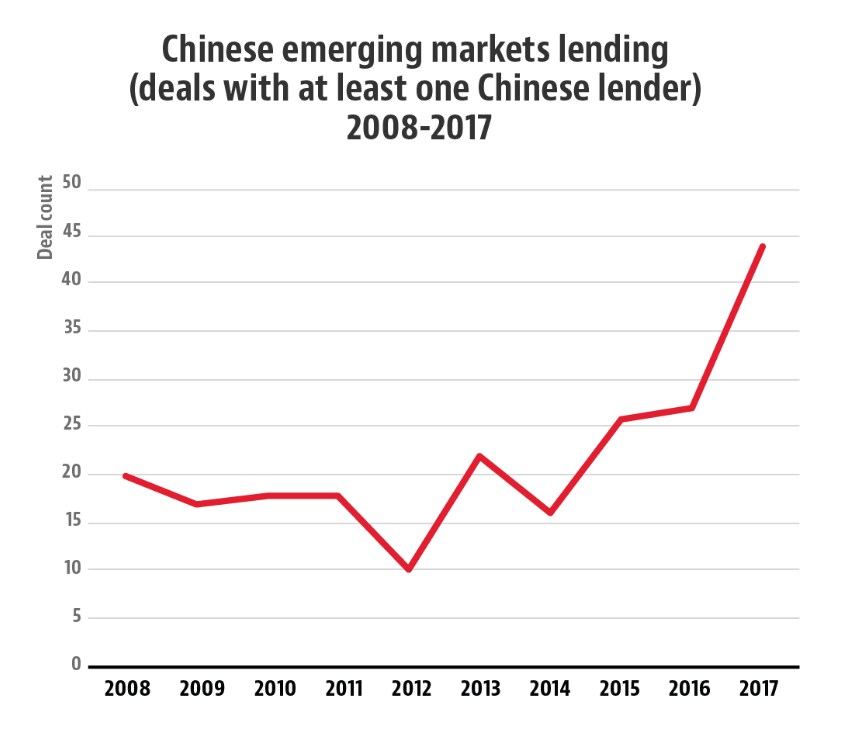
一方で、米中貿易戦争の激化に伴い、米国はアジア太平洋地域において地政学的影響力を築く姿勢をはるかに強めており、いわゆる「インド太平洋戦略」の打ち出しもその一環である。これは新興の勢力ではあるものの、BRIにとって本格的な競合相手となりつつある。
こうした主要な地政学的動きが進む中、日本は長期的な視点で戦略を進めている。日本の開発事業者や金融機関(輸出信用機関を含む)は、慎重に、かつ長い時間をかけて、東南アジアやその他の地域におけるインフラ開発の広範なネットワークと経験を積み上げてきた。その主な目的は、国内の低迷する成長を下支えすることにあった。こうした経緯に加え、日本は地政学的に比較的中立な立場にあることから、現在では中国と米国の双方から、それぞれのインフラ開発への参加を求められるという特異な立場にある。
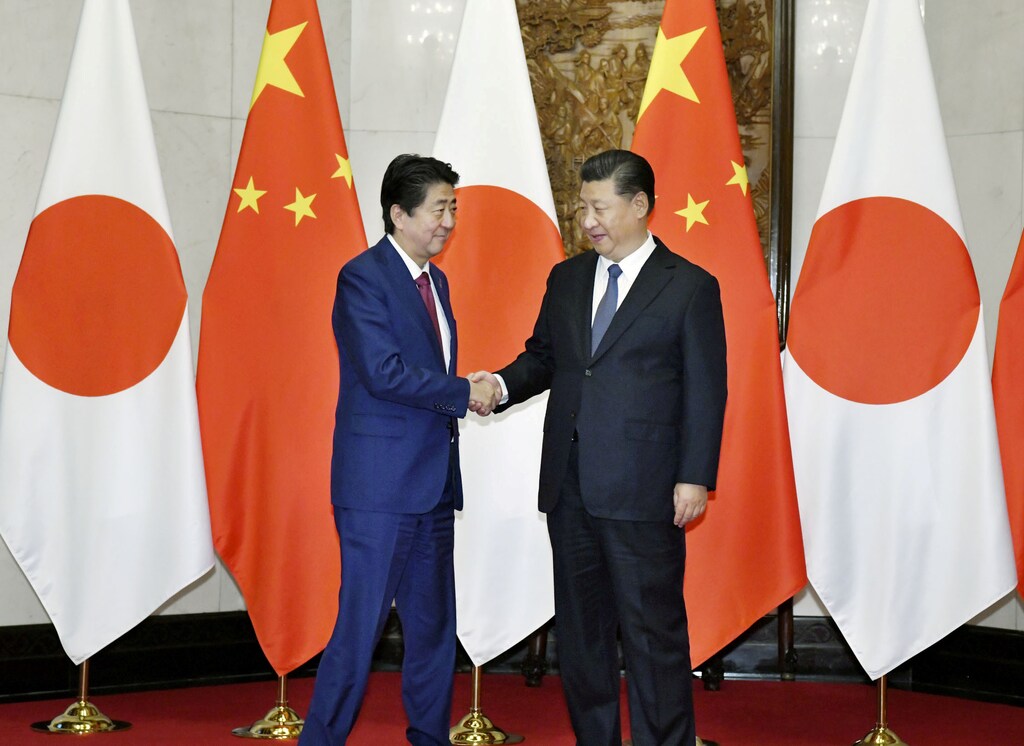
こうした特異な立場を反映し、東京で開かれた最近のサミットでは、日本と東南アジア5か国の首脳が、インド太平洋戦略のもとで日本の政府開発援助(ODA)を活用し、メコン地域における150以上のプロジェクトを推進する新たな政策を採択することで合意した。その3週間足らず後、日本の安倍晋三首相は北京を訪れ、日中両国がアジアおよびその他の地域で約50件の民間インフラプロジェクト(第1弾は、タイにおける新たな「スマートシティ」)を共同で推進するための協定に署名した。同時に、国際協力銀行は中国国家開発銀行と共同融資の枠組みを構築することで合意した。
日本が、米国、中国、あるいはその両方から安倍政権に事実上の陣営選択を迫られることなく、インド太平洋とBRIの双方の取り組みを積極的に支援し、参加し続けられるかどうかは、今後の推移を見守る必要がある。
二国間から多国間へ
こうした歴史的な力学が引き続き展開する中で、政府、開発事業者、民間企業は、この地政学的競争を顧客や市民の利益のためにどのように活用できるだろうか。
タイを例に考えてみよう。メコン地域の中心に位置し、東南アジアで2番目に大きな経済規模を持つタイは、BRIとインド太平洋の双方の取り組みにとって主要な対象国である。財政上の制約があるため、タイ政府がインフラのギャップを埋めるために、開発金融機関、商業銀行、投資家、開発事業者からの国際的な支援を引き続き求めることは避けられないだろう。
では、タイの当局や開発事業者は、自国とプロジェクトの長期的な成功のために何が最善かをどのように選択すればよいのか。多くの政府にとって、中国の政策銀行による二国間融資は、比較的少ない条件で提供される点が魅力であり、過去5年間におけるBRIの主要な誘因となってきた。しかし、長期的な債務水準への懸念の高まりや、中国単独でプロジェクトを進める際に生じた困難な協力関係の経験もあり、BRIのこの第1段階は縮小に向かい始めている。
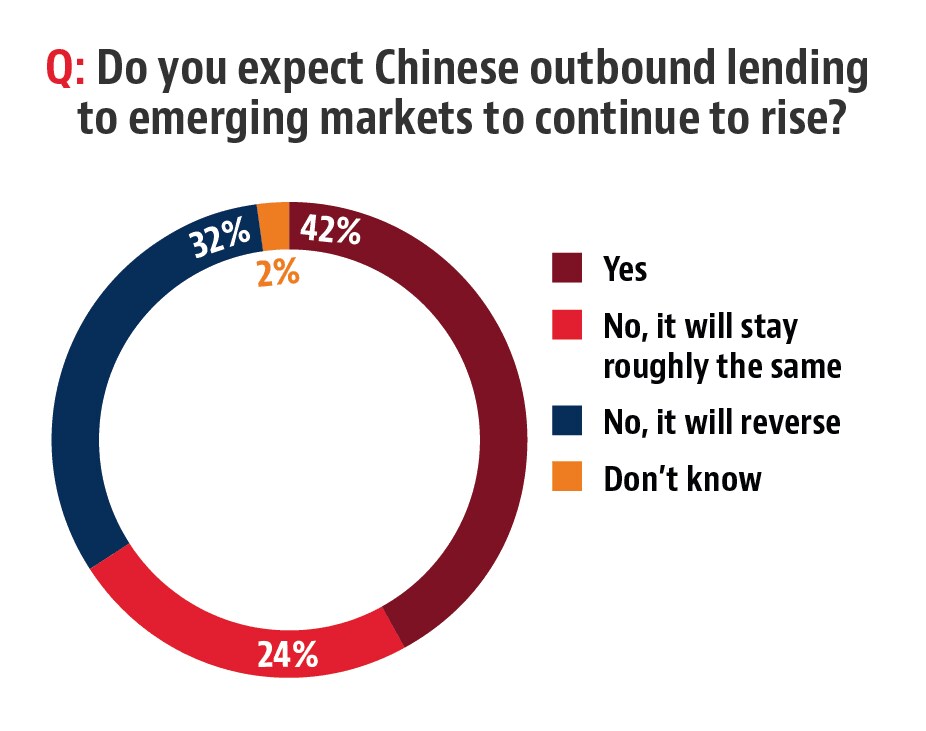
より前向きな点として、「第三国」インフラ開発に関する新たな日中間の合意がそれを示しているように、BRIの次の段階は見えてきている。タイのような国々は、中国と日本の融資を組み合わせたものを含め、非常に活発な多国間の開発資金提供者の中から、より幅広い選択肢を得られるようになるだろう。当社の新興市場のインフラ金融に関する最近の調査によれば、多国間機関を通じた資金調達は融資基準がより厳格である一方、その見返りとして、こうした仕組みは商業金融機関、投資家、その他の民間セクターの市場参加者からの関心をさらに高める可能性が高い。
2017年以降、中国政府は、中国の政策銀行や開発事業者に対し、受入国における社会的・環境的懸念をより効果的に評価し、管理するよう指示している。多国間アプローチは、こうした取り組みをさらに促進するのに役立つはずだ。
また政治的にも、多国間資金が関与するプロジェクトは、自国で受け入れられやすくなる可能性が大きい。タイのように、数十年にわたり日本とインフラ事業を行ってきた国々には、確立されたネットワークと一定の安心感があり、それらを活用することができる。
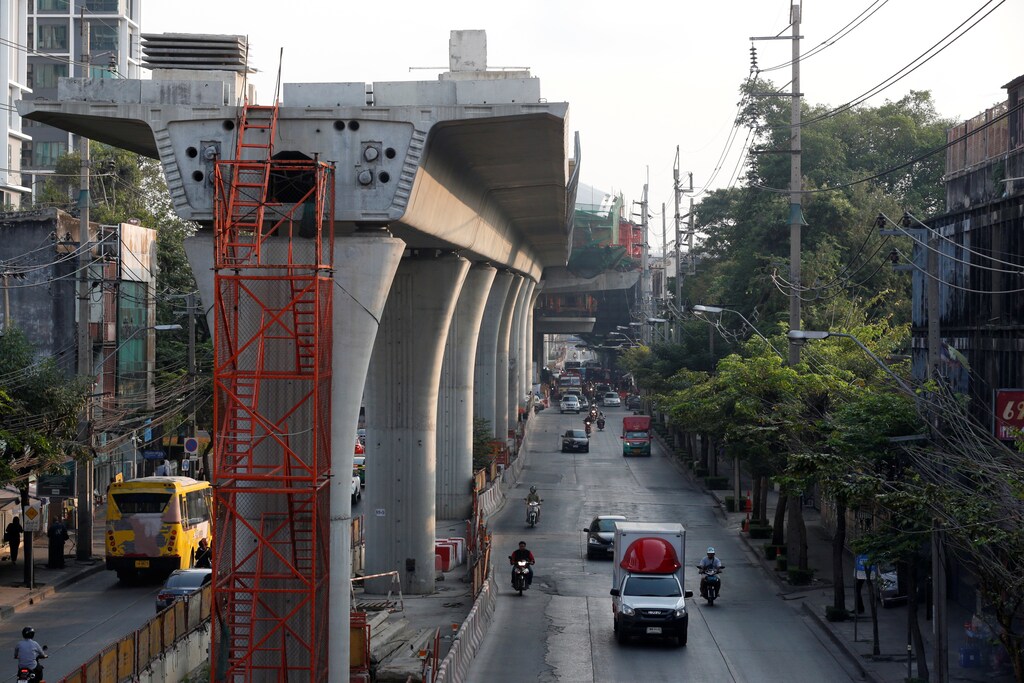
近年、主要なサミットで約束された多様なプロジェクトを見ると、タイの当局が米中の地政学的対立の双方と協力することに抵抗がないことは明らかだ。
前述のタイのスマートシティを例にとろう。北京で発表されたこのプロジェクトは、現在バンコクの南東約2時間の地点で開発が進められている。日本の横浜アーバンソリューションアライアンスは、中国の建設会社JSCCおよびタイ最大の工業団地開発企業であるAmataとともに、ほぼ直ちにプロジェクトの建設に着手する予定だ。
均衡の中で
一方で、日本の国際協力銀行、米国の海外民間投資公社、そしてオーストラリアの輸出金融保険公社は、今後のインド太平洋地域のインフラプロジェクトに資金を提供するため、協力を進めることで合意した覚書に署名した。タイはこの多国間の取り組みにより、最初に、そして主要な恩恵を受ける国の一つとなる見込みだ。
その他の東南アジア諸国では、政治的な変化により、主要なインフラプロジェクトをどのように、そして誰が資金提供するのかについて不確実性が生じることがある。しかし、ASEAN諸国の首都の一部を政治的変動の風が吹き抜けているものの、BRIプロジェクトへの扉が完全に閉ざされる兆しは見られない。
したがって、現在の地政学的均衡が維持されるならば、特に東南アジアにとってこれは明るいニュースである。競争の激化と、各側におけるプロジェクト契約の高度化により、東南アジア諸国はより良い条件の交渉において優位に立つことができ、(優れた法務顧問を擁する場合には)現地労働力の関与拡大や、現地民間セクターによる利益の増大を実現しやすくなるはずだ。また、多国間融資によって、一国による他国への長期的な影響力に対する懸念も和らぐ可能性がある。投資家や開発事業者にとって、新興市場で実現可能なインフラプロジェクト計画を抱える政府、地方当局、民間開発事業者にとって、今こそ前進するための独自の好機かもしれない。


