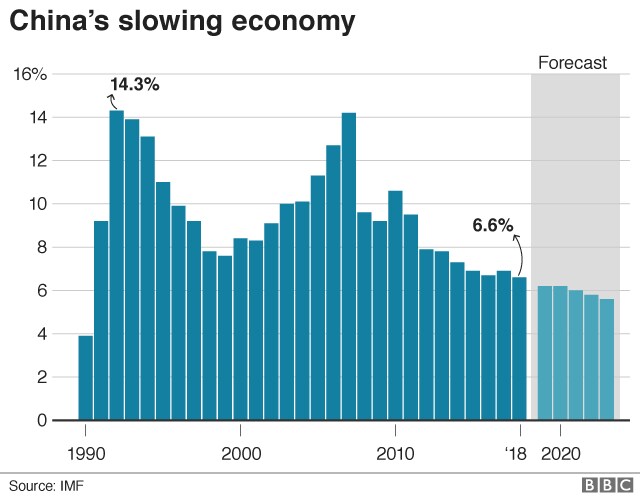
中国の経済成長は予想通り、前年同期比で第4四半期にやや減速した。投資の低迷と消費者心理の弱まりに加え、米国が貿易圧力を強めたことが重しとなり、2018年の成長率は28年ぶりの低水準となった。
要点
第4四半期GDP:前年同期比+6.4%(予想+6.4%、前回+6.5%)
第4四半期GDP:前期比+1.5%(予想+1.5%、前回+1.6%)
2018年GDP:+6.6%(2017年は+6.8%)
12月の鉱工業生産:前年同月比+5.7%(予想+5.3%、11月+5.4%)
12月の小売売上高:前年同月比+8.2%(予想+8.2%、11月+8.1%)
1~12月の固定資産投資:前年同期比+5.9%(予想+6.0%、1~11月+5.9%)
12月の不動産投資:前年同月比+8.2%(11月は+9.3%)-ロイター試算
市場の反応
データ発表後、中国の株式市場が落ち着いた値動きとなるなか、アジア市場も動揺を見せなかった。中国の需要を示す流動性の高い指標とみなされる豪ドルもAUD=D4大きな変動はなかった。
ラリー・フー、マッコーリー・キャピタル(香港)エコノミスト
「中国経済を動かす主な要因は、インフラ、不動産、輸出の3つです。インフラは回復している一方、不動産と輸出は減速しているとみています。
「下半期には、インフラと不動産への景気刺激策が強化されると予想しています。」
レイモンド・ヨン、ANZ大中華圏チーフエコノミスト
「中華人民共和国の建国70周年を祝うにあたり、当局は積極的な目標(6.5%超)を掲げたいと考えているのでしょう。」
「中国は輸出や、非常に厳しい状況にある製造業に頼ることはできませんが、インフラには上振れの余地があるとみています。政府は計画中のプロジェクトをさらに多く承認するでしょう。2019年は、特に投資面で国内要因が中心となる年になるでしょう。」
ジュリアン・エバンス=プリチャード、キャピタル・エコノミクス上級中国担当エコノミスト
「最新データによれば、2018年末の経済成長は弱いままでしたが、多くの人が懸念したほど悪くはありませんでした。政策主導でインフラ支出が回復したことも一因です。それでも、世界経済の減速と信用の伸び鈍化の遅行効果による逆風は今後数カ月で強まる見込みです。中国経済はさらに弱まり、その後、政策刺激策の拡大を受けて年後半に成長が安定する可能性が高いでしょう。」
菅野雅明、ソニー・フィナンシャルホールディングス・チーフエコノミスト(東京)
「GDPデータに驚きはありませんでしたが、基本的なメッセージは、中国経済がなお減速しているということです。
「人民元は安定したようです。投資家は中国経済の短期見通しを大きく懸念しておらず、政策措置による一定の好影響をおそらく期待していることがうかがえます。
「今日発表された小売売上高は予想をやや上回りました。この上昇傾向が続くことを期待していますが、中国の消費者心理がどうなるかは分かりません。おそらく米中貿易協議の結果次第でしょう。協議が消費者心理にさらに前向きな影響をもたらす形で終わることを期待しています。
「今日の鉱工業生産はやや明るい数字ですが、第1四半期には製造業に依然として下振れリスクがあるようです。
「中国政府の発表は……つまり、景気刺激に重点を置くということで、消費を刺激するための減税に焦点を当てているようです。
「インフラへの直接支出を増やす形で実施された以前の措置と比べると、効果が出るまでに時間がかかります。
「中国経済は年央に底を打つ可能性があると、今も考えています。」
西浜徹、第一生命経済研究所チーフエコノミスト(東京)
「中国のGDP速報値は予想の範囲内でした。しかし、鉱工業生産は予想外に底堅く、おそらくインフラ投資が要因でしょう。
「中国経済には勢いがありません。米中貿易摩擦の影響が表れ始めており、その悪影響は続くでしょう。それに加え、世界経済をめぐる不確実性も高まっています。
「注目点は、悪化する外需を中国の内需がどのように補うかです。補助金やインフラ投資など政府の措置が内需をどう下支えするか、注視されるでしょう。」
ハンター・チャン、スタンダード・チャータード大中華圏エコノミスト
「GDPデータは予想通りでした……主な下押し要因は外需でした。
「2019年には財政面からさらなる景気刺激策が見込まれます……引き続き、税負担の軽減と中小企業の経営環境の緩和に重点が置かれるでしょう。
「国内の労働市場は安定を保っています……今後、内需と消費を支える可能性が高いでしょう。
「2019年に人民元は6.65まで上昇するとみています。」
ラジブ・ビスワス、IHSマークイット・アジア太平洋チーフエコノミスト(シンガポール)
市場への影響
「2019年の人民元と株式市場の見通しにとってプラス要因の一つは、中国政府が成長を支えるため多くの景気刺激策を実施していることです。預金準備率の引き下げはすでに実施され、今後も続くでしょう。また、インフラへの公的支出の拡大と減税の効果も経済を支えるはずです。
「今年の成長率は6.3%前後と比較的高い水準になると予想しています。これは人民元の安定を支え、株式市場の下支えにもなるでしょう。最大のリスクは米中貿易戦争の行方です。合意に至らず、貿易措置が激化すれば、通貨、成長見通し、株式市場にマイナスとなります。多くは米中貿易戦争の行方と、今年前半に合意が成立するかどうかにかかっています。」
斎藤尚登、大和総研主任研究員(東京)
「経済が着実に減速していることがデータに表れています。ただ、私たちはもっと大きく減速する可能性もあると考えていました。
「影響を及ぼしている要因は3つあります。米金利上昇を受けた世界経済(中国自身を含む)の減速、米中貿易戦争、そして携帯電話の需要低迷です。携帯電話は12月の中国の輸出減少の約70%を占めています。」
「政府には経済を支える手段があります。インフラ支出を拡大したり、銀行の預金準備率を引き下げたりできます。ですから、設備投資について心配する必要はありません。
「しかし、問題は消費にあります。米中が多くの面で対立するなか、消費者心理は損なわれたようです。これまでは堅調な賃金の伸びが消費を支えてきましたが、今は将来に対する漠然とした不安があるようです。」
スティーブ・コクラン、ムーディーズ・アナリティクスAPACチーフエコノミスト
「政府が経済を良好な軌道に保つため、対象を絞った景気刺激策をできるだけ活用しようとするのは明らかです。預金準備率を再び引き下げるのは容易でしょう。金融危機当時の水準まで、まだ下がっていません。それに減税も加わります。難しいのは消費支出を押し上げることで、消費者の債務負担が現在大きいためです。企業の債務も大きく、地方政府も債務に苦しんでいます。つまり、政府が景気刺激策を実施できるかどうかではなく、その効果が問題なのです。」
ジェフ・ン、コンティニュアム・エコノミクス・アジア担当チーフエコノミスト
「データは、内外の弱さによる中国の減速を引き続き反映しています。明るい材料としては、12月の鉱工業生産と小売売上高が予想を上回りました。これは経済にある程度の底堅さがあることを示し、対象を絞った景気刺激策が経済を多少支えていることを示しています。
「貿易戦争は、成長の大部分が国内に支えられているため、成長率に直接与えた影響はそれほど大きくありませんでした。しかし、消費者と投資家の信頼感への影響ははるかに大きかったのです。」
シェーン・オリバー、AMPキャピタル・チーフエコノミスト(シドニー)
「特に驚きはありません。GDPは少し低下しましたが、予想されていたことです。中国の成長減速をめぐる論評とも一致しています。
「鉱工業生産と小売のデータは、昨年末にかけて成長がいくらか安定したことを示しています。全体として悪い数字ではありませんが、信頼性については議論の余地があるでしょう。
「第1四半期は輸出主導で減速すると予想していますが、通年では6.2%の成長を見込んでいます。
「政策対応については、2015~16年に見られたような景気刺激策が実施される可能性は低いと思います。」
クリスティ・タン、ナショナル・オーストラリア銀行・アジア市場戦略調査責任者(シンガポール)
「見出しの数字だけなら、市場にとって大きな驚きではありません。このデータを前向きに捉える材料として、12月の鉱工業生産と小売売上高は予想を上回りました。商品生産の内訳をみると、12月は平均並みか、それ以上の伸びだったようです。今年、成長減速が一段と定着するとの懸念を和らげる一助になるかもしれません。
「データでは失業率がわずかに上昇しており、無視すべきではありません。上昇は良いことではありません。
「追加の景気刺激策があるでしょう。承認段階にある計画の一部はすでに発表されており、年内に実施される予定です。この点でまだ安心できる段階ではなく、今年は景気刺激に向けた取り組みがさらに進むでしょう。」
背景
北京とワシントンの貿易戦争が激化し、すでに減速している中国経済への圧力が強まっている。今年の世界経済の成長鈍化や企業利益の減少に対する懸念も増している。
ワシントンと北京は、数千億ドル相当の物品の流れを妨げてきた貿易戦争について、90日間の休戦に合意した。
3月初めの期限までに合意に向けた確かな進展がなければ、ワシントンは中国製品への関税を大幅に引き上げると警告している。しかし、協議の期限までに紛争を終わらせる包括的な合意に至る可能性は低いとみられる。争点には、意見の隔たりが大きく、政治的に扱いの難しい問題が数多く含まれているためだ。
現行関税を撤廃する持続的な貿易協定が結ばれたとしても、投資の低迷と消費者心理の弱まりに苦しむ中国経済の万能薬にはならないと、アナリストは指摘する。
北京は一段の減速を避けるため政策支援を強化しているが、かつてのような巨額の景気刺激策には頼らないと政府高官は誓っている。過去の策は債務の山を残した。
中国人民銀行(PBOC)は1年間に銀行の預金準備率(RRR)を5回引き下げており、さらなる引き下げが予想される。また、市場金利を低く誘導しているが、政策金利の引き下げは当面ない可能性がある。
政府は景気後退を和らげるため、財政政策をより重視している。今年は一段の減税とインフラ支出の拡大が見込まれる。
規制当局がインフラ事業を急いで進めるなか、ここ数カ月で投資の伸びはわずかに高まったが、記録的な低水準に近いままだ。一方、小売売上高の伸びは2003年以来の低さで、不動産部門も不安定な様相を呈している。
企業の売上高と利益が弱まり、新規投資を抑制するとともに、雇用喪失が増えるリスクを高めている。
中国は大幅な減速に直面している可能性があると指摘するエコノミストもいるが、現時点で急落を予想する人はいない。それでも、政策支援策の効果が表れるまでには時間がかかり、世界第2位の経済は夏まで明確な安定を見せないと予想されている。


