新たな報告書によると、中国は炭素目標を上回り、排出量は2030年ではなく2025年までにピークを迎える見通しだ。
国内のエネルギー安全保障危機とロシアによるウクライナ侵攻を受け、石炭とガスの利用を増やしているにもかかわらず、そうした見通しとなっている。
中国の再生可能エネルギー導入も、2030年の目標を上回るペースで進んでいる。
しかし、短期的なエネルギー需要の伸びが、再生可能エネルギーによる化石燃料の代替能力を上回るのではないかとの懸念もある。
現在、世界最大の温室効果ガス排出国である中国は、石炭とガスへの取り組みを「一段と強化している」とされている。これは、国内のエネルギー危機とロシアによるウクライナ侵攻を受けた動きだ。
中国は国内の化石燃料の生産能力を増強し、エネルギー輸入の調達先も強化し続ける一方で、再生可能電力の導入を加速させている。
今後数年間のエネルギー政策の決定は、2030年に向けた排出量の推移、2060年のカーボンニュートラル目標に至る道筋、そして地球温暖化全体に大きな影響を及ぼす。
こうした最近の動向は、本日公表された中国の現在の目標、政策、気候変動対策に関する最新の気候行動トラッカーの評価にも反映されている。同評価によると、中国の排出量は短期的に増加する可能性が高い。
一方、同評価によると、中国は2030年に向けて国際的に約束した目標を大幅に上回る見通しで、排出量は2025年までにピークを迎える。つまり、今後10年間の排出経路を変えなくても、中国は目標の水準を引き上げられる可能性がある。
他方、この排出経路と中国の現在の目標は、地球温暖化を1.5℃に抑えるために世界全体で必要となる取り組みと整合しないことも分かった。すべての国が同程度の意欲的な目標を掲げた場合、温暖化は3℃に達すると予想される。
この記事では、見通しの詳細を解説し、中国が世界の気候目標の達成に向けて、約束を強化するためにさらに講じ得る措置を示す。
エネルギー安全保障危機
2021年初め、石炭からの転換は当初、政治的な優先課題とみられていた。習近平国家主席が、中国は2021~25年に石炭消費を「厳格に抑制」し、その後は消費を「段階的に削減する」と発表したためだ。
中国では、重工業を中心とするパンデミック後の経済回復を受けて、エネルギー消費総量と電力需要が増加していた。2020年には石炭とガスの消費量、セメントと鉄鋼の生産量が増加した。
2020年後半から2021年 初めにかけて電力需要が急増し、2021年上半期には16.5%増加した。(2021年下半期の電力需要は前年同期と横ばいだった。)歴史的に、需要増加の多くは石炭で賄われてきた。発電量の
約60%を石炭が占めており、ゼロ炭素電源の供給拡大が不十分な場合には、今も石炭が最後の頼みの綱となる。石炭規制をめぐる従来の強硬な発言にもかかわらず、政府は2021年5月に始まった広範な
電力不足に対応し、新たな炭鉱の開設、石炭価格の上限引き上げ、生産目標の引き上げなど、石炭を後押しする政策を導入した。2021年末までに、
新聞各紙の 報道は、中国が習氏の従来の方針を撤回し、石炭の確保を優先していると伝えた。石炭生産量は、年間の記録を更新する過去最高に達した。
年末、中国電力企業連合会(CEC)は予測し、中国は2030年までに石炭火力発電をさらに180ギガワット(GW)導入し、その大半は2025年までに建設されるとした。
(Carbon Briefが中国の最近の石炭推進策を分析した記事で説明したように、中国は新設の石炭火力発電所について、変動する再生可能エネルギーの発電量増加を補うため、稼働時間を徐々に減らすことを想定している。)
ロシアによるウクライナ侵攻は、中国の化石燃料供給にさらなる衝撃をもたらし、エネルギー安全保障への懸念を改めて浮き彫りにした。侵攻前、ロシアと中国は中国への輸入を増やすため、長期の石油・ガス契約を結んでいた。中国がロシアとの取引を続けることで欧米の経済制裁を受けるリスクを負うかどうかは、依然として不透明だ。
エネルギー安全保障への懸念は、中国で2022年3月に開かれた「両会」でも改めて強調され、その後に策定されたエネルギー分野の第14次五カ年計画でも確認された。同計画には、電力とエネルギーの生産能力を拡大し、原油とガスの生産目標を引き上げる方針が盛り込まれている。
排出量の増減
こうした最近の動向を踏まえた最新の評価によると、中国の2021年の温室効果ガス(GHG)排出量はパンデミック前を約5%上回り、土地利用、土地利用変化および林業(LULUCF)を除いて、二酸化炭素換算で141億トン(GtCO2e)に達した。
排出量は2025年までにさらに3%増える可能性もあると推計している。しかし重要なのは、現行政策の下では中国の排出量は2025年頃にピークを迎え、その後2030年に向けて徐々に減少するという点だ。下のグラフのピンク色で示されている。
(この経路では、中国の一人当たり排出量は2030年まで横ばいで推移し、その時点でEUを40%上回る水準になると予測される。)
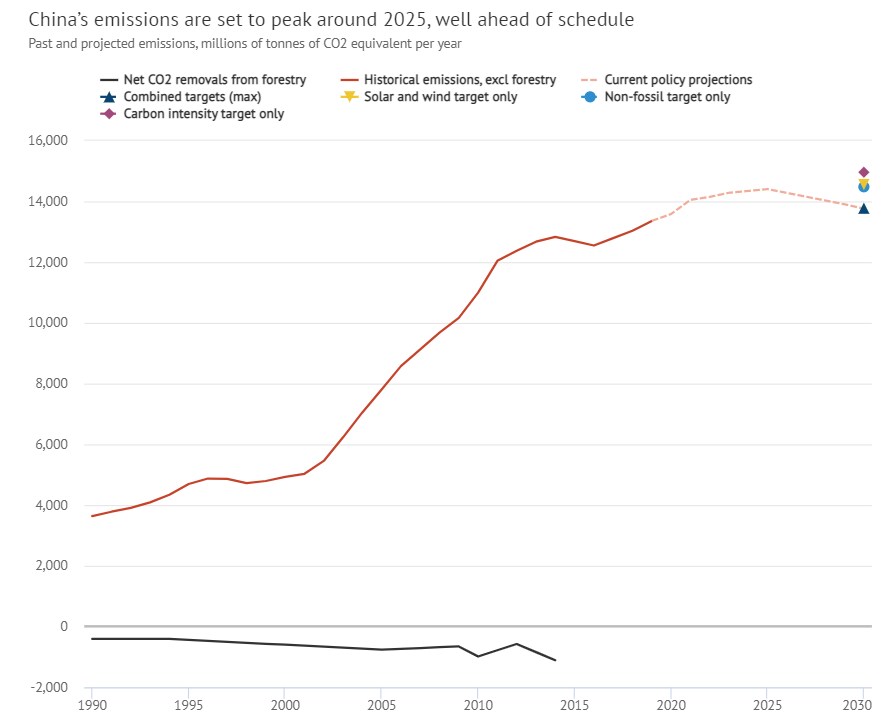
中国の国際的な気候公約(国が決定する貢献(NDC))では、CO2排出量を「2030年より前に」ピークアウトさせ、GDP単位当たりの排出量である炭素集約度を、2005年比で2030年までに「65%超」削減すると約束している。
分析によれば、これら2つの目標はいずれも大幅に上回って達成される見通しだ。中国のCO2排出量は、LULUCFを除いて約119億トン(GtCO2)で、2025年、またはその少し後にピークを迎えると予測している。また、2030年までに炭素集約度を2005年比で67%削減すると見込んでいる。他の研究者も、同様に予測しており、同程度の水準でより早くピークを迎えるとしている。
これら2つの公約は、中国の生産能力ではなく、ピークを迎えた後に減少し始めると予測される化石燃料の消費量に基づいている。中国の生産能力は拡大する見通しだ。
しかし、増強した化石燃料の生産能力をエネルギー需要の伸びに対応するために使えば、CO2排出量がピークを迎える年が遅れ、ピーク時の排出量が増え、世界全体のカーボンバジェットをさらに消費し、中国の炭素集約度目標が危うくなる。
いずれにせよ、中国で建設が進む石炭火力発電能力の追加は、座礁資産リスクをさらに高める。最近の分析によると、その額は1,500億ドルを超える可能性がある。
中国は代わりに、グリーン水素など、クリーンエネルギーへの移行を加速させる他の要素への投資も可能だ。中国の新戦略によると、2025年の水素生産に占めるグリーン水素の割合は1%未満にとどまる見通しだ。
大きな疑問となっているのは、中国の短期的なエネルギー需要の伸びが、再生可能エネルギーによる化石燃料の代替能力を上回るかどうかだ。予測では、石炭を部分的に置き換える中心的な戦略として、化石ガスの使用量は2030年までに現在の水準から約70%増加し、エネルギー構成の最大12%を占める。したがって、石炭消費量はピークを迎えて2025年以降に減少し始める一方、石油消費量は2030年より前に頭打ちになると予測している。
中国が短期的に石炭からガスへ移行するのは避けられないかもしれないが、中心的な戦略として化石ガスに依存することは、エネルギー安全保障と気候の両面でリスクをもたらす。
再生可能エネルギーは目標を上回る見通し
一方、中国では再生可能エネルギーの導入が急速に進んでいる。2030年の目標には、一次エネルギー消費に占める非化石燃料の割合を「約25%」に引き上げることと、風力・太陽光の設備容量を1,200GWに増やすことが含まれる。今回の評価でも、中国はこれらの目標を上回る見通しだ。
目標達成に向けて、中国は2021~2025年の第14次五カ年計画(14FYP)に基づく一連の中期国内目標を実施している。目標には、エネルギー消費に占める非化石エネルギーの割合を20%にすること、設備容量の半分を再生可能エネルギーにすること、および発電量に占める非化石電源の割合を約39%にすることが含まれる。
再生可能エネルギーの設備容量は、2021年に1,000GWを超えた。2010年の250GWから4倍になった。風力と太陽光は現在、それぞれ300GWを超えており、CECは今年だけで最大150GWが追加されると予測している。
予測では、中国は再生可能エネルギーの導入目標と非化石エネルギー目標の両方を上回る可能性が高い。太陽光と風力の設備容量は合計で2025年に850GW、2030年に1,500GWを超えると予測している。中国が2019年以降と同じペースで再生可能エネルギーを導入すれば、数値はさらに高くなる。
非化石エネルギーの消費量も、2020年から2030年にかけて約80%増加する見通しだ。そのため、予測では2030年に非化石エネルギーの割合が25%を大きく上回る。
中国がこの大きな勢いを維持できることは明らかだ。この分野でのリーダーシップを継続する姿勢を示し、国際的な移行の加速を促すとともに、長期的なエネルギー戦略を明確にするため、中国は今年、新たな目標を発表する可能性がある。
中国が1,200GWまたは非化石エネルギー比率25%という目標を上回らず、達成するだけにとどまるシナリオでは、2030年の温室効果ガス排出量は約145億トン(GtCO2e)に達する。これは現行政策の下で予測される排出量を5%以上上回る。
1.5℃目標の達成に向けた道筋
中国の今世紀半ばの目標は、「2060年より前」にカーボンニュートラルを達成し、同年までにエネルギー消費に占める非化石エネルギーの割合を80%にすることを目指している。
(中国の気候変動担当特使、謝振華氏は、昨年述べた同国が掲げる、2060年より前に「カーボンニュートラル」を達成するという目標は、CO2だけでなく「すべての温室効果ガス」の中立化を指すと考えられている。しかし、この点は中国の国連への気候公約では明示されていなかった。したがって、主要な予測では保守的なアプローチを取り、2060年目標はCO2のみを対象とするものと仮定している。これは、「早ければ2050年代前半」という1.5C経路の期限より遅く、最新のIPCC報告書に示された期限を上回る。一方、中国の2060年目標がすべての温室効果ガスに適用されるなら、2100年の地球温暖化を0.1C抑制できる可能性がある。)
政府系シンクタンクであるエネルギー研究所によると、中国が目指す経路に沿って2060年のカーボンニュートラル目標を達成するには、2030年までに風力と太陽光の発電容量を1,650GWにする必要があり、NDC目標を約450GW上回る。私たちの分析結果は、中国の再生可能エネルギー設備の導入が、このより高い水準の達成に向けて順調に進んでいることを示している。
一方、IPCCによれば、温暖化を1.5Cに抑える経路では、2030年までに世界の温室効果ガス排出量を半減させる必要がある。これは、世界最大の排出国である中国に求められる削減幅と同程度である。
対照的に、私たちの予測では、中国の排出量は2025年まで増加し続け、その後2030年にかけてわずかに減少するものの、おおむね現在の水準に戻るにとどまる。
石炭は今後10年を大きく過ぎても主要な燃料源であり続ける。これは、1.5C経路では世界全体で2019年比75%減となるのとは対照的だ。
その結果、私たちの評価では、現在計画されている中国のエネルギーおよび気候関連の動向が示す2030年までの排出経路を世界全体に当てはめた場合、温暖化は3Cに達することになる。これは、温暖化を1.5C未満に抑えるために必要な水準を大きく上回る。


