中国は2060年までにカーボンニュートラルを達成する計画を発表しており、この動きによって同国のGDPが5%押し上げられる可能性があります。
この公約は他国にも好影響を波及させ、太陽光発電などの価格低下を促すでしょう。
しかし、気候危機はすでに転換点に達しており、2060年までに気候変動の影響がすでに深刻なものになっている可能性があります。
中国の予想外の公約は、今世紀の地球温暖化を0.25℃抑制し、同国のGDPを押し上げ得ることを、当社の新たな分析が示しています。今世紀中に「カーボンニュートラル」を2060年より前に達成するという公約です。
習近平国家主席が今週の国連総会で行ったこの重要な新発表により、世界人口の6分の1超、そしてCO2排出量のおよそ3分の1を占める国々が、わずか一夜にして40年以内のネットゼロ排出を約束したことになります。
私たちは、ケンブリッジ・エコノメトリクスのE3ME マクロ経済モデルを用いて、この公約の影響を分析しました。その結果、中国がCO2排出量を2060年までにネットゼロにするには、急速な削減が必要であることがわかりました。
これを実現するために必要な投資の規模は非常に大きく、今後10年の後半には中国のGDPを最大5%押し上げる見込みです。化石燃料の輸入削減により、継続的かつ緩やかなプラスの影響も見込まれます。
中国の投資は、同国自身のCO2排出量の大幅な削減をもたらすだけでなく、クリーンエネルギーのコストも引き下げ、他国にも好ましい「波及効果」を生み出すでしょう。
全体として、この公約により、今世紀の地球温暖化は約2.35℃に抑えられる可能性があり、これは当社のベースラインで想定される水準より約0.25℃低い数値です。他国が自国の気候目標を引き上げない場合でも、この結果が見込まれます。
ゼロへの道筋
当社のモデルで中国が2060年までにCO2排出量のネットゼロを達成するためには、さまざまな政策を実施する必要があります。その基盤となるのは、省エネルギー規制と炭素価格付けの組み合わせであり、中国の初期段階にある排出量取引制度を土台とするものです。
中国はまた、再生可能エネルギーの固定価格買取制度や電気自動車への補助金などを通じて、特定の技術の普及を加速させるための支援を提供する必要もあります。さらに、新たな石炭火力発電所が建設されないよう徹底する必要があります。こうした規制の重要な役割は、市場をネットゼロ排出へと導くことにあります。
これらの施策により、既存の政策や技術動向を前提とした場合と比べて、今後40年間で中国のCO2排出量は大幅に削減されるでしょう。累計では、以下のグラフに示すように、今後40年間で2150億トンのCO2の排出を回避できる見込みです。
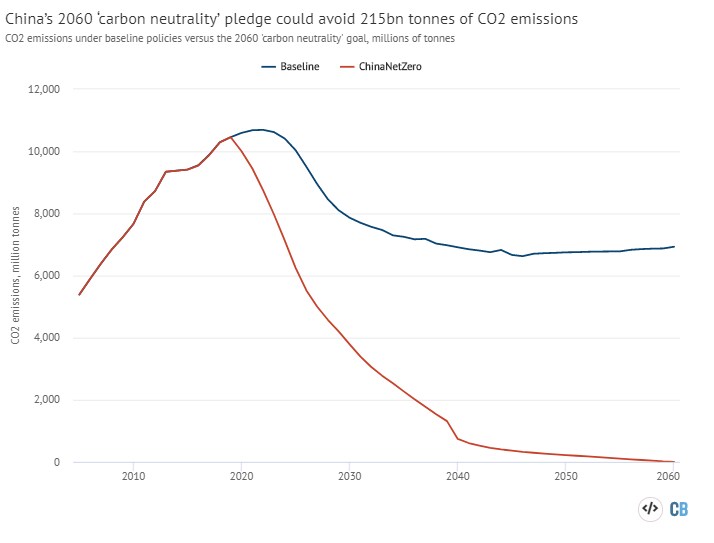
当社のモデルでは、現行政策のベースライン(上のグラフの青線)によって、2025年より前に中国のCO2排出量が急速にピークを迎え、その後減少して長期的に横ばいになると示されている点に留意する価値があります。他の研究でも、すでに示唆されているように、同国は以前に掲げていた「2030年頃」という目標よりもかなり前にピークを迎える可能性があります。
当社のベースラインモデルでは、CO2排出量の早期ピークは、低コストの太陽光発電および風力発電が電力網における石炭火力発電に取って代わり始めることによるものです。これは、中国が新たに掲げたカーボンニュートラルの公約の背景にある潜在的な動機の一つを示唆しています。
世界への影響
当社がモデル化した中国のCO2排出量の削減、すなわち累計2150億トンのCO2(215GtCO2)は、1.5℃または2℃の温暖化抑制に向けた残りの炭素予算と比較して非常に大きな意味を持ちます。
しかし、この公約が排出量を削減できる経路はこれだけではありません。中国での行動が「波及効果」を通じて世界の他地域にも影響を及ぼすからです。太陽光パネルでは、中国での高い需要がすでに世界中で価格を押し下げるという形で、この効果が見られています。
つまり、中国の高まった野心に対応して世界の他国が新たな気候政策を導入しなかったとしても、他国の排出量は減少することになります。当社のモデルによれば、この影響は決して小さくなく、年間5億トンを超えるCO2(MtCO2)の削減効果に達すると示唆されています。
総じて、当社の結果は、2060年の公約によるCO2削減が、今世紀の温暖化を0.25℃抑制し得ることを示しています。これにより、2100年までの気温上昇は産業革命前の水準より2.35℃に抑えられる一方、当社のベースラインシナリオでは2.59℃になる計算です。
当社の結果は、Climate Action Trackerが発表した新たな知見とも近いものです。同機関は、この公約により0.2〜0.3℃の温暖化を回避できるとしています。
当社が見出した波及効果は、すべてがプラスの影響というわけではありません。中国の急速な脱炭素化により石油需要が減少し、世界の石油価格は最大5%下落する可能性があります。また、ベースラインおよび追加の政策介入がないと仮定した場合、中国以外での電気自動車への移行は鈍化する見込みです。
より大きな経済
世界で現在最大の排出国の脱炭素化は、容易ではありません。当社のモデル化したカーボンニュートラルへの道筋における炭素価格は、現在の価格で1トンのCO2当たり250ドルに達します。
ベースラインと比較すると、電力部門への投資だけでも、40年間で4兆ドル増加します(現在の価格、割引前)。また、現在、数百万人が石炭部門で働いています。
しかし、脱炭素化に必要な技術や設備の多くは中国で製造されており、同国にはさらに生産能力があります。また、同国は化石燃料の輸入コストを大幅に削減できる一方で、自給率を高める取り組みも強化できるでしょう。
その結果、以下のグラフに示すように、ネットゼロのシナリオにおける中国のGDPは、ベースラインと比べて増加します。特に短期的には大きなプラスの影響が見込まれます。
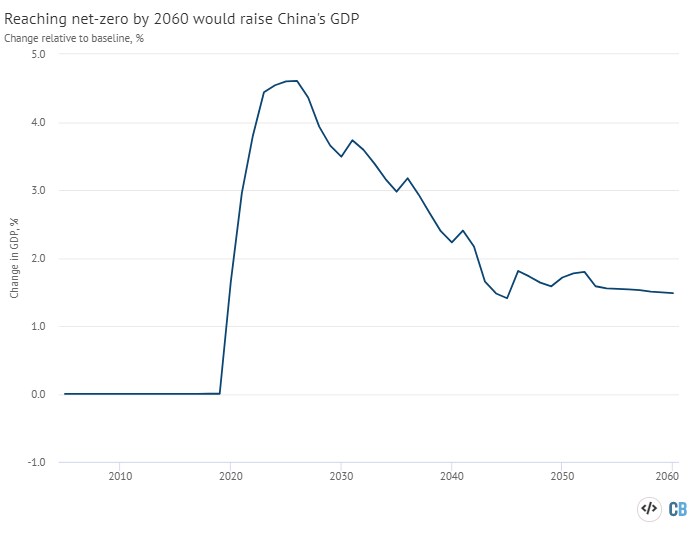
差異は、特に初期において大きくなると予想されます。これは再生可能エネルギーへの多額の投資を反映したものですが、化石燃料の輸入コストの低下により、長期的にはより小さな便益も期待できます。また、中国のエネルギー安全保障も向上するでしょう。
一方で、中国以外での政策対応が追加されないと仮定した場合、石油・ガス生産国の輸出収入の減少により、世界の他地域のGDPはわずかに(1%未満)低下するでしょう。全体としては、中国の増加が他地域の損失を上回るため、世界のGDPは増加する見込みです。
これらの結果には、気候による影響のフィードバックが含まれていない点に留意することが重要です。2060年までには、気候変動の物理的影響が深刻なものになる可能性があります。
地域的な痛み
モデルの結果は、全体として中国が新たな目標から利益を得ることを示唆しています。しかし、地域的な痛みも生じるでしょう。例えば、数百万人の石炭労働者は他の仕事を見つけるのに苦労する可能性があり、石炭採掘に依存する中国の地域は大きな打撃を受けるでしょう。
習近平国家主席の発表は、この移行が管理可能であり、利益がコストを上回ると考えていることを示唆しています。この立場は米国の立場とは対照的ですが、今後の選挙によって状況が変わる可能性もあります。
現時点で明らかなのは、多くの国々が気候に関する公約を検討している中で、中国が一つの指標を打ち立てたということです。


