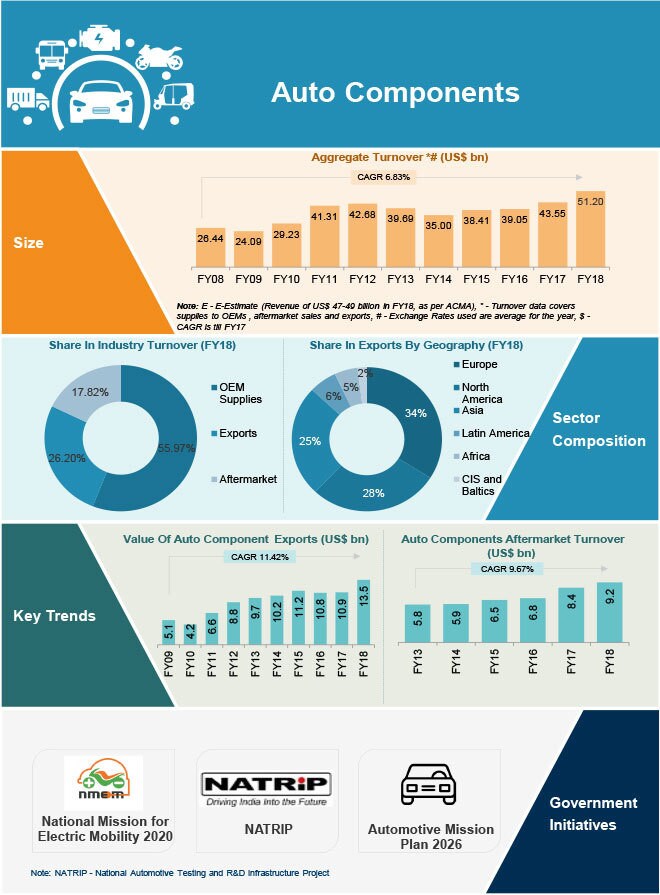
不連続性とは、産業の運営方法を変える進化曲線上の混乱のことです。インド自動車部品製造業者協会(ACMA)によると、インドの自動車部品産業は過去10年間成長期にあり、2010年から2019年にかけて国内売上高は2倍以上に、輸出売上高は5倍に拡大しました。
しかし近年、この分野で不連続性が見られています。ノンバンク金融会社(NBFC)の流動性逼迫、原材料・保険・金融のコスト上昇による車両取得コストの増加、消費者心理の悪化などの要因により、自動車販売は減少しています。自動車部品産業の成長率は、2018会計年度の18%から2019会計年度には14.5%へと低下しました。
政策措置は成長を取り戻す可能性がある一方で、産業界は短期的な効果と長期的な備えを促進するため、いくつかの実践的な対策を採用できます。
製品、サブシステム、部品にわたる支出のパレート分析を用いて製品のモジュール性を最大化し、規模の経済性を高め、運転資本の必要額を削減する。(パレートの原則とは、意思決定において用いられる統計的手法であり、重大な全体的効果をもたらす限られた数の作業を選定するために用いられる);
個人および工程レベルの業績管理を推進するため、現場オペレーターレベルでゼロ不良の文化を根付かせる;
収益と利益の大半をもたらす製品に注力してポートフォリオを合理化し、アフターマーケット活動と輸出市場を拡大する;
需要予測ツールなどのデジタル技術と分析を活用して、エンドツーエンドの販売・オペレーションプロセスを再構築し、資本とコストを最適化して顧客満足度を高める;
間接費のサービス、在庫、予備部品を削減するため、戦略的対策室を設置して固定費を管理する。
産業の不連続性とその影響
部品メーカーは、自動車産業の根本的な変化の影響を受けることは避けられません。以下の方法により、すでに地平線上に見えている大きな変化に備えることが賢明です:
1. 排出ガスおよび安全基準の施行の前倒し– BSVI(バーラト・ステージVI)排出基準(ユーロVIに相当)の導入により、インドは世界市場と足並みを揃えることになります。部品メーカーが能力を向上させ、より広い世界を対象とした製品を開発するにつれ、これは世界の輸出市場を開くことになります。
2. 電気自動車への再注目– 政府は電気自動車および関連補助金のために約1万INRクロール(約14億ドル)を計上しており、民間部門は2019年に投資を約4,000万INR(5,640万ドル)に増やしました(2018年の約3,000万INRまたは4,230万ドルから増加)。電気自動車の普及は多くの波及的影響をもたらす可能性があります。電動化時代には一部のパワートレイン部品が急成長する一方、他の部品は大きな圧力を受ける可能性があります。車両の素材構成が根本的に変わる可能性があり、サプライヤーは自動車分野のバリューチェーンにおける活動場所と方法を変革する可能性があります。
3. シェアードモビリティの台頭– 消費者の嗜好の変化により、フリート所有者などの新たな顧客セグメントが成長し、自動車部品サプライヤーにとって新たな収益源が生まれる可能性があります。
4. コネクテッドカーへの需要の高まり– これにより、電子機器およびソフトウェア部品が構成の大部分を占めるなど、車両の構成が徐々に変化する可能性があります。
5. 自動車OEM(相手先ブランド製造業者)の統合– 世界の自動車OEMは、相互の強みを活かし能力を向上させるため統合を進めています。部品メーカーは、この機会を利用してモジュール化とベンダーの統合を加速させることができます。
6. 中核事業のデジタル化と分析主導の変革– デジタル技術と分析は、バリューチェーン全体にわたって自動車組織を変革します。メーカーは内部変革のためにデジタル技術を大幅に活用する必要があるでしょう。
自動車部品メーカーにとっての必須事項
これらの変化と可能性を踏まえ、自動車部品メーカーは以下の方法で事業を検討する必要があるでしょう:
製品戦略を見直す: メーカーは、例えばアフターマーケット販売を含めるなど、多角化によってポートフォリオのリスクを低減する必要があるでしょう。共有タクシー・アグリゲーターなどの新たな顧客セグメントを再定義し、例えば輸出市場を明確化することで地理的戦略を見直す必要もあるでしょう。これらは一度限りの取り組みではなく、年次の戦略見直しが必要になるでしょう。
能力構築のためのパートナーシップ: 市場への迅速なアクセスと市場投入までの時間が極めて重要です。メーカーは研究開発および製品開発に共同投資し、パートナーシップを通じて能力を構築できます。
デジタルを取り入れる: メーカーは、明確に定義された節目と変革を推進するタスクフォースを備えた、この変革のためのロードマップが必要になるでしょう。
従来とは異なる販売アプローチ: 事業は、新規ビジネスの獲得に注力する「ハンター」と、その顧客の成長に取り組む「ファーマー」からなるハンター/ファーマー型のアプローチを開発し、未来の顧客に投資すべきです。
組織と文化の変革を管理する: メーカーは、組織にとって最も価値を生む役割を特定し、将来の成長を推進するプロジェクトをそれらに割り当てるための変革室が必要になるでしょう。
関係者が自動車部品メーカーを支援する方法
インドの自動車部品産業における減速への対応と不連続性の受け入れには、政府、業界団体、OEMなどの主要な関係者が共同で価値を創出し、協力することが求められます。
政府は、電気自動車の製造と普及を引き続き奨励し、輸出を促進するため領事館に通商代表を任命し、企業のインドでの事業設立を後押しすることができます。業界団体は、輸出先の目標市場を特定するため輸出振興協議会と連携し、潜在力の高い輸出市場で協力的なサプライチェーンを促進し、自動化、コネクティビティ、電動パワー、シェアードモビリティ経済(ACES)に関するイノベーションを推進するため都市圏にインキュベーションセンターを設置し、デジタル施策の影響に関する研修を実施することができます。
OEMにとっての主要な取り組みには、Tier 1およびTier 2の部品メーカーへの投資と連携が含まれます。これは、適切な規模と関連スキルおよび知識を備えた人材を育成し、デジタル能力を組織に組み込むためのパートナーシップを支援するものです。
すべての関係者による協調的な取り組みは、インドにおける強固で繁栄する自動車産業に向けた統一的な推進力を生み出す可能性があります。


