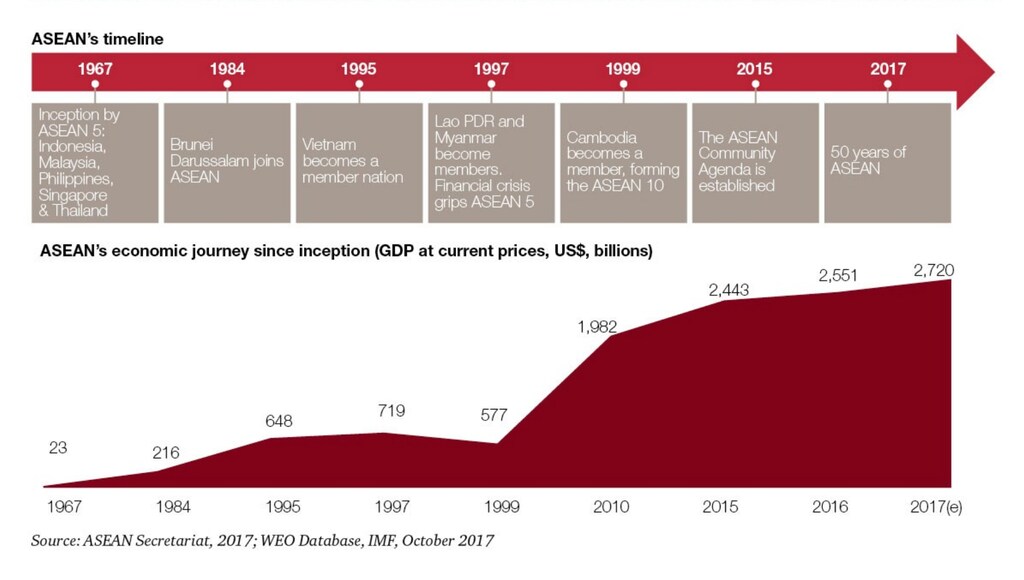
昨年は東南アジア諸国連合(ASEAN)の創設50周年にあたりました。20世紀前半に地域を特徴づけていた紛争や貧困を考えると、これは特筆すべき成果です。ASEANが世界第6位の経済規模へと飛躍できたのは、その人々の力によるものです。強力な労働力が築かれ、その後、国内消費を牽引する裕福な中間層が形成されてきました。
ASEANの成長に対する課題
しかし、こうした背景がある一方で、今後のASEANの成長の持続可能性について疑問が提起されています。近年、世界経済の成長は鈍化しており、これはASEAN地域のすべての市場に影響を及ぼしています。シンガポール(先進ASEAN)のGDP成長率は、2016年に2%まで低下し世界平均を下回りました。また、新興ASEAN(インドネシア、マレーシア、フィリピン、タイ、ベトナム)の成長率は、2010年の6.9%という高水準から低下し、4.9%となりました。
第4次産業革命また、政府と企業がその導入を責任を持って管理しなければ、第4次産業革命は、少なくとも短期的には雇用や可処分所得を脅かすことにもなります。この課題はASEAN全体で感じられるでしょう。タイなどの国々は、すでに本腰を入れて対応を進めています。
さらに、外部の貿易相手国への過度な依存、停滞する生産性の伸び、高齢化、インフラの不足も、ASEANの将来の繁栄にとって大きな課題です。
行動の時
地域の観点から見ると、域外のパートナーへの依存度の高まりによって生じるリスクを相殺するため、地域協力を強化し、域内貿易を拡大する必要があります。特に、2015年に5,975件に達した非関税貿易障壁を削減することが重要です。ASEAN域内の地域協力を向上させるためには、技術的貿易障壁措置の削減を優先しなければなりません。特に、特定の製品に対する差別的な取り扱いに関する規範、市場間の基準の不一致、評価手続きの透明性の欠如に関連する課題への対応が求められます。
地域協力はASEANの継続的な成長にとって重要ですが、各国にはそれぞれ固有の課題があります。こうした状況を踏まえると、現在の経済的地位と人口構造の移行速度に基づき、ASEAN全体で5つの市場カテゴリーが現れていることがわかります。
第1のカテゴリーは、シンガポールとブルネイ・ダルサラームの高齢化・高所得市場です。これらの市場では、高齢化に伴う財政負担が増大する一方で、生産年齢人口が減少しています。
特に中小企業(SME)におけるICTの導入と人材育成は、生産性の向上に不可欠です。シンガポールは経済において貿易が極めて重要であることから、非関税措置の削減を推進し、高付加価値活動における現地の専門知識を強化し、地域全体のサプライチェーンを企業が監視・管理するための中央集権的なデジタル拠点へと転換することで、地域の価値連鎖の強化を主導する役割を担うことができます。
第2のカテゴリーは、マレーシアとタイの高齢化・中所得市場です。ここでは、急速に失われつつある労働コストの優位性の中で競争力を維持するために、生産においてより付加価値の高い活動へと構造的に移行できるかどうかが鍵となります。
ベトナムは、高齢化・低所得市場として独自の位置にあり、低所得水準での人口の高齢化に伴う、より大きな社会経済的成長の圧力に直面しています。
国際的な人材移動を通じて人材の不足に対処すること、女性や高齢者層の労働参加率を向上させるための長期的な改革などの政策的介入は、3つの高齢化カテゴリーに属する国々において、高齢化の影響を軽減するための鍵となります。医療インフラや人材育成も強化する必要があり、物理的およびデジタルの接続インフラへの投資も併せて必要です。
インドネシアとフィリピンは、若年・中所得市場のカテゴリーを構成しており、「初期の人口ボーナス」の段階にあります。今後数年間で、ASEANの中で生産年齢人口の増加幅が最も大きくなると予測されているためです。持続可能な長期的成長は、人口ボーナスを有利に活用する能力にかかっています。そのためには、創出される雇用の量だけでなく質にも注目し、起業家精神を育み、新たなデジタルソリューションを採用することが必要です。
最後のカテゴリーは、カンボジア、ラオス、ミャンマーの若年・低所得市場です。これらの国々は地域で最も若い人口を抱えており、労働力は2050年までに1,400万人増加すると予想されています。雇用の創出が最優先課題であり、この目標を実現するためには、海外直接投資の水準を改善する改革が鍵となります。デジタルの普及は、健康、教育、金融サービスなどの基本的サービスへのアクセスを実現するのに役立ち、社会の福祉を向上させ、成長に必要な人的資本を強化します。
新たな成長戦略
ASEAN事務局と各国政府が地域の成長を推進するには、産業界の支援が必要になります。政府に新たな改革課題が求められるように、企業も成長を促進し実現するために、より革新的な戦略を採用する必要があります。当社の「ASEANの未来」レポートでは、ASEANの未来レポートにおいて、7つの分野における新たな成長戦略を特定しています。
これら新たな戦略には、現地生産やASEAN消費者にサービスを提供する地域ハブの開発、デジタル機能を活用した商品の生産と輸送、消費者へのサービスとコミュニケーションといった共通のテーマがいくつかあります。企業が競争力を維持し、関連性を保ち、収益性の高い方法で消費者の期待に応えようとする中で、特に分野横断的な連携や業界の破壊者との連携を含め、提携・同盟と垂直統合が一層重要な役割を果たすでしょう。
この地域で足場を拡大したい自動車メーカーは、調達、製造、販売、研究開発の各面において、より包括的に現地化を進めることができます。これにより、競争力の向上、より現地に即した製品、差別化が実現します。需要の低さに起因する規模の不足といった障壁は、パートナーシップによって地域に参入し、製造プラットフォームを共有することで解決できます。
金融サービスにおける主な課題は、金融アクセスの制限、現金中心の社会、付加価値サービスの利用の少なさです。銀行は、デジタル金融サービスの能力を構築することで、これらのギャップを埋めることができます。具体的には、デジタルでの口座開設により金融包摂を推進すること、QRコードスキャン機能を導入して加盟店のインフラのギャップを解消すること、自動化された金融アドバイスアプリを開発して新興中間層向けの資産管理を拡大すること、代替融資プラットフォームを開発して中小企業の信用ギャップを埋めることなどです。また、他業界とのパートナーシップを検討し、この地域における金融アクセスの課題や利用の少なさを埋めるための相乗効果を活用することも考えられます。
消費財企業には、デジタル機能を活用して消費者と直接つながり、購買行動に情報を提供し影響を与えること、サプライチェーン全体の効率を高めること、eコマースおよび電子決済事業者と協業することによって、ASEAN全体で成長する大きな機会があります。これには、マーケティングや販売チャネルの観点にとどまらず、事業モデル全体の包括的な見直しが必要になります。
医療機器企業は、ASEANにおける医療へのアクセス、手頃な価格、質の向上に重要な役割を担っています。ASEANで「お下がり」的なアプローチを取るのではなく、企業は市場に合わせてカスタマイズされた手頃な価格の機器を開発することを目指すべきです。患者のニーズを理解するために顧客との距離を縮め、現地での存在感を高め、地域のイノベーションを促進すべきです。この点において、医療機器企業は、官民双方と連携し、在宅ケアなどの低コストな環境での代替モデルを通じて医療を提供するとともに、モビリティ、ビッグデータ、人工知能などの技術を既存の製品ポートフォリオにさらに取り入れることを検討すべきです。
ASEANの大半の市場では、精製部門は依然として発展途上にあります。生産能力と稼働率の限界により、新規建設やプラントの改修に向けた追加投資の必要性が高まっています。精製設備と石油化学プラントを統合することは、ASEAN地域において大きな収益とコスト面での上振れ余地をもたらす重要な戦略です。この分野の企業はまた、業界の課題に対処するために原料の柔軟性を向上させ、世界的なパートナーシップを結ぶ必要があります。
通信分野では、もはや安穏としている時代ではありません。ASEANの通信企業は、競争優位性のある成長機会を見極め、その分野に戦略の焦点を絞る必要があります。消費者向け分野では、通信企業は、ネットワークを流れる膨大なデータを、広告プラットフォームの開発によって収益化することができます。一方、企業向け分野では、ITサービスとしての提供(IT-as-a-service)市場のギャップに対応し、モノのインターネット(IoT)の機能を構築する機会があります。これにより、分野横断的な企業のエコシステムを支え、ASEAN全体の6億3,000万人の消費者とのつながりを強化することができます。
最後に、交通分野です。航空会社と定期船会社は全く異なる業界で事業を展開していますが、どちらも世界的な競争の激化と価格への圧力に直面しており、ASEANにおける成長機会の獲得を困難にしています。隣接する分野間の協業は、競争の激化や運営の複雑化に対処する上で役割を果たすことができます。航空会社は、鉄道会社と協業してサービスネットワークの路線を増やすことで、成長する短距離から中距離の路線でシェアを維持し、航空規制のある中でも地域によりよく対応できるようになり、同時により収益性の高い路線へ航空機をより有効に活用できるようになります。
一方、定期船会社とターミナルの協業は、主要経済拠点での影響力を強化して機会を獲得し、専用バースや優先的な寄港地の確保によって船舶需要とターミナルの利用可能性を確保し、陸上側の効率化を進めるのに役立ちます。また、分析は、交通分野において価格への圧力に対処するだけでなく、運営効率を向上させる上で、極めて重要な推進力になると予想されています。
ASEANはこの50年で成し遂げてきたことを誇りに思ってよいでしょう。しかし、受動的な成長の時代はもう終わりました。世界の貿易と消費市場は変化しており、ASEANとその各国は、このことを認識し、現地生産、ASEAN域内貿易、地域の消費者へのサービス提供に適した事業環境を積極的に整備する必要があります。これには時間がかかるでしょう。そのため、この地域で成長を目指す企業も、ASEANの潜在力を実現する戦略の策定と実行において、同様に積極的かつ革新的である必要があります。世界の成長のためには、ASEANが今行動を起こし、自らの未来を掌握することが求められています。


