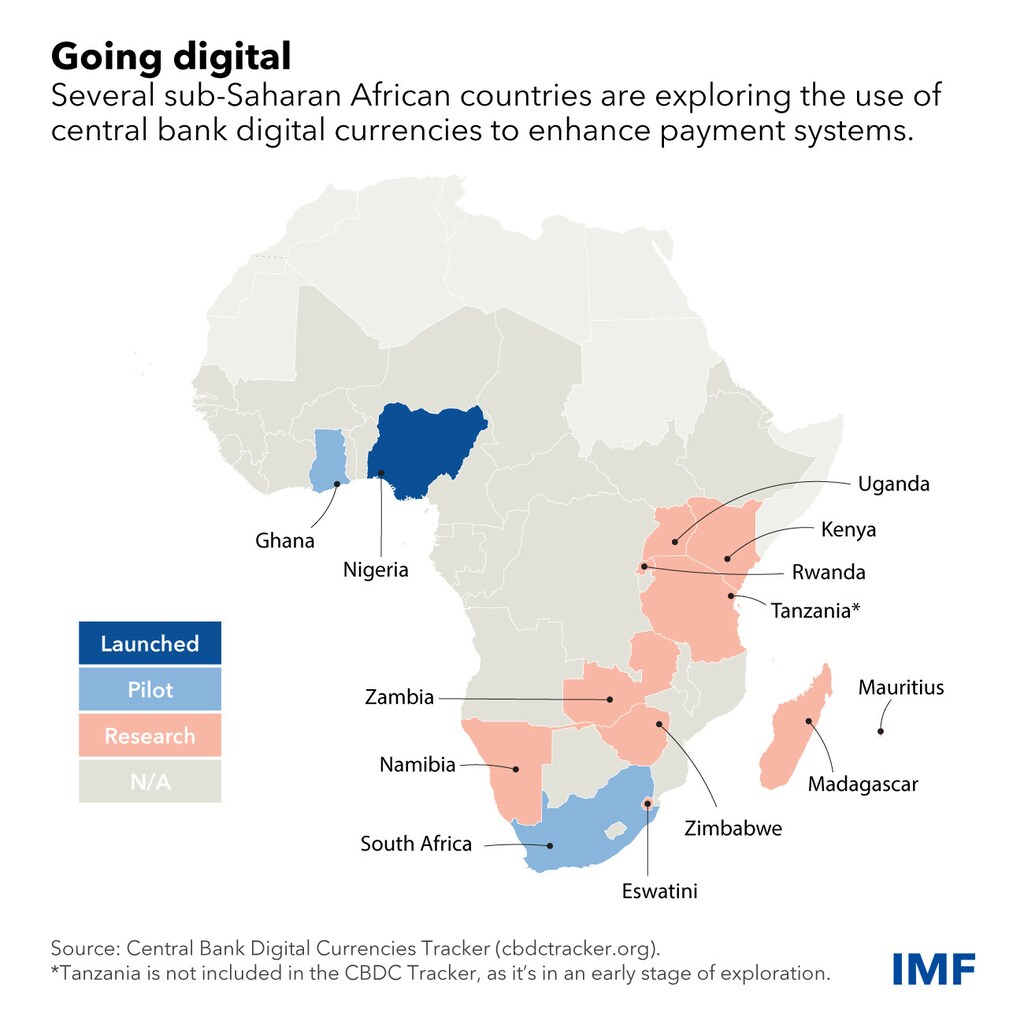
この図が示すように、サハラ以南アフリカの複数の中央銀行が、新たなデジタル通貨の検討や試験導入を進めています。
こうした取り組みは、金融包摂の促進に加え、対象を絞った福祉給付の配布や、国境を越えた送金・決済の円滑化を目指しています。
ただし、CBDC導入に先立ち、各国政府はデジタルインフラへのアクセスを改善し、中央銀行はデータプライバシーと金融の健全性を確保する能力を高める必要があります。
ナイジェリアが10月にeナイラを導入したのに続き、サハラ以南アフリカの複数の中央銀行がデジタル通貨を検討、または試験段階にあります。ナイジェリアはバハマに次いで、CBDCを導入した2番目の国となりました。
CBDCは現金をデジタル化したもので、中央銀行が発行・規制するため、暗号資産よりも安全性が高く、価格変動も小さいものです。「今週のチャート」が示すように、南アフリカとガーナは試験運用を行っており、ほかの国々は調査段階にあります。
南アフリカのCBDC
南アフリカ準備銀行は、銀行間送金のために金融機関のみが利用できるホールセール型CBDCを、プロジェクト・コーカの第2段階の一環として実験しています。同国はまた、国境を越えた試験運用にも参加しており、オーストラリア、マレーシア、シンガポールの中央銀行と協力しています。
一方、ガーナ銀行は、一般利用型またはリテール型のCBDCであるeセディを試験しています。これはデジタルウォレットアプリ、またはオフラインでも使える非接触型スマートカードがあれば、誰でも利用できます。
中央銀行デジタル通貨を発行する動機は国によって異なりますが、この地域には重要なメリットが期待できます。
第一のメリットは、金融包摂の促進です。 CBDCは、特にオフラインで使えるよう設計すれば、これまで銀行口座を持たなかった人々にも金融サービスを届けられます。インターネットに接続できない遠隔地でも、簡素なフィーチャーフォンを使って、ほとんど、あるいはまったく費用をかけずにデジタル取引ができます。
CBDCは、パンデミックや自然災害などの突発的な危機の際に、対象を絞った福祉給付を配布するためにも利用できます。
また、国境を越えた送金や決済を円滑にできます。 サハラ以南アフリカは、送金の受け取りと送り出しにおいて、世界で最も費用のかかる地域であり、送金額に対する平均コストは8%弱です。中央銀行デジタル通貨は、決済経路を短縮し、サービス提供者間の競争を促すことで、送金をより簡単、迅速、安価にできる可能性があります。国境を越える決済の処理が速くなれば、地域内および世界各地との貿易の促進につながります。
ただし、CBDC発行の前に検討すべきリスクや課題もあります。各国政府は、電話やインターネット接続などのデジタルインフラへのアクセスを改善する必要があります。この地域では大きな進展が見られますが、さらなる投資が必要です。
さらに、中央銀行は、サイバー攻撃の可能性を含むデータプライバシー上のリスクや、金融の健全性に関わるリスクを管理するため、専門知識と技術的能力を高める必要があります。そのためには、顧客確認(KYC)の要件をより確実に適用できるよう、各国が国民識別制度を強化することが求められます。また、市民がCBDCの購入資金として銀行から過剰に資金を引き出し、銀行の融資能力に影響を与えるリスクもあります。これは金融システムが不安定な国々で特に深刻な問題です。
中央銀行は、CBDCがデジタル決済サービスの民間業界に及ぼす影響も考慮する必要があります。同業界は、モバイルマネーを通じて金融包摂の促進に大きく貢献してきました。


