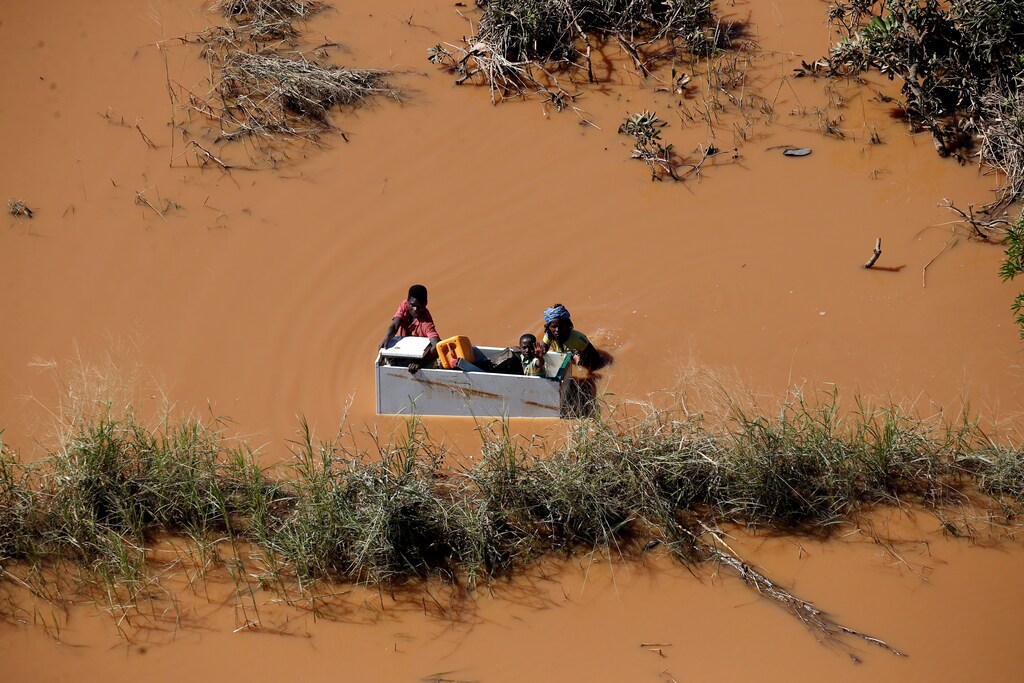
再保険会社として、私は気候変動を真剣に受け止めている。ほかに選択肢はないからだ。2017年と2018年の間に、世界の再保険・保険業界は気象関連の事象による保険金として、2,190億ドルという驚くべき額を支払った。これは記録上最も高額な2年間である。壊滅的な被害の余波の中で、サイクロン・ケネスとイダイの後、アフリカを今日の気候リスク、そして気候変動によって将来直面しうるリスクの両方からどのように守っているかについて、より踏み込んで考えるべき時が来ている。
これは保険会社にとって難しい議論となるだろう。この大陸で行われている多くの優れた取り組みにもかかわらず、単純な事実として、現在の気候リスクに対処できるレベルまで金融ツールを発展させてこられなかった。保険の普及率はあまりにも低く、エコシステム全体の結束が欠けているため、政府、救援機関、地元企業、市民にあまりにも多くの経済的負担がのしかかっている。
私たちはもっと良くならなければならない。そして、それは可能だと私は信じている。
現状
2017年と2018年に保険で補償された2,190億ドルの損失は、保険は加入者にとって機能していることの証明である。しかしながらこの数字は、気象関連の自然災害による損失のうち、さらに2,800億ドルが保険でカバーされず、政府、企業、家計によって負担されなければならなかったという事実を覆い隠している。これらの関係者が支払えなければ、その経済的価値は単に失われていた。
スイス再保険のエコノミストは、過去10年間に世界全体で自然災害による経済損失の約66%が保険でカバーされていなかったと推計している。これは巨大な保護ギャップであり、その度合いがアフリカほど顕著な地域はない。
例えばサイクロン・イダイについては、スイス再保険研究所が最近、モザンビーク、マラウイ、ジンバブエの経済損失の総額は約20億ドルに上り、そのうち保険でカバーされるのはわずか7%であると報告した。これは93%の保護ギャップである。
このような状況は驚くべきことではない。マクロレベルでは、保険普及率を、国内総生産(GDP)全体に占める保険料総額の割合として測定する。世界の指標によれば、先進経済国の普及率はGDPの7%~10%である。保険が経済成長の支援においてより大きな役割を果たし始めている新興経済国では、この割合は3%~4%の範囲となる。
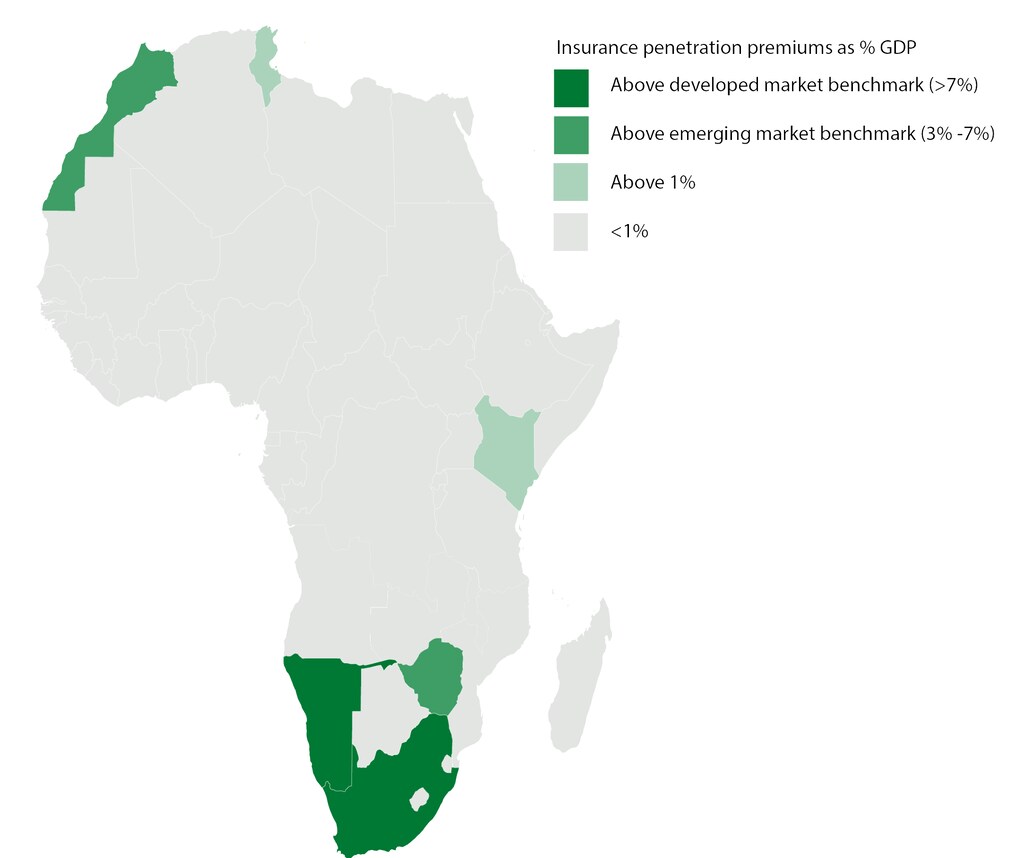
南アフリカの高度に発達した生命保険セクターは、同国のGDP全体の約10%を占め、英国や米国と同等の水準にある。短期保険セクターを加えると、その割合は13%に近づく。それ以外では、ナミビア、モロッコ、ジンバブエのみが新興経済国の基準である3%を上回っており、保険普及率が1%を超える国としてはケニアとチュニジアしか数えられない。
この方法で測定すると、保護ギャップはかなり抽象的に感じられる。しかし、私たちがカバーする損失は非常に現実的である。時速200キロメートルの風を伴う熱帯低気圧は、家屋の屋根を吹き飛ばしたり、倉庫の金属製の骨組みをねじ曲げたりすることがある。その結果生じる洪水は、車、家屋、財産を押し流す。住宅や事業が再建され再開されるまでの間、人々は住まいも仕事も収入もなくなる。そして、その再建を実現するための資金がなければ、保護ギャップは非常に現実的な問題となる。
2019年からの教訓
イダイは衝撃的だった。被害は甚大であった。今年これまでに記録された中で、最も多くの死者を出した自然災害である。サイクロン・ケネスと合わせて、この事象により、南東アフリカの気候リスクを再調査する必要があることが明らかになった。
スイス再保険のデータベースには、1945年から2016年までのインド洋流域における熱帯低気圧が記録されている。そのデータを可視化すると、赤道のすぐ南から南回帰線のすぐ南まで続く、熱帯低気圧が発生する頻度の高い地域の帯が見て取れる。
過去の気象データにより、モザンビークでそのような事象がどの程度の間隔で起こりうるかを把握することができる。例えば、イダイと同程度の強度の低気圧は、約25年ごとに再来する可能性がある。現在の襲来地帯のすぐ外側にある首都マプトについては、再来期間はやや長くなる。
このことから、気候変動を考慮に入れなくても、気候リスクはすでに住宅ローンの期間内に収まり、空港ターミナルや新しい発電所などの重要インフラの耐用期間内には十分に収まることがわかる。
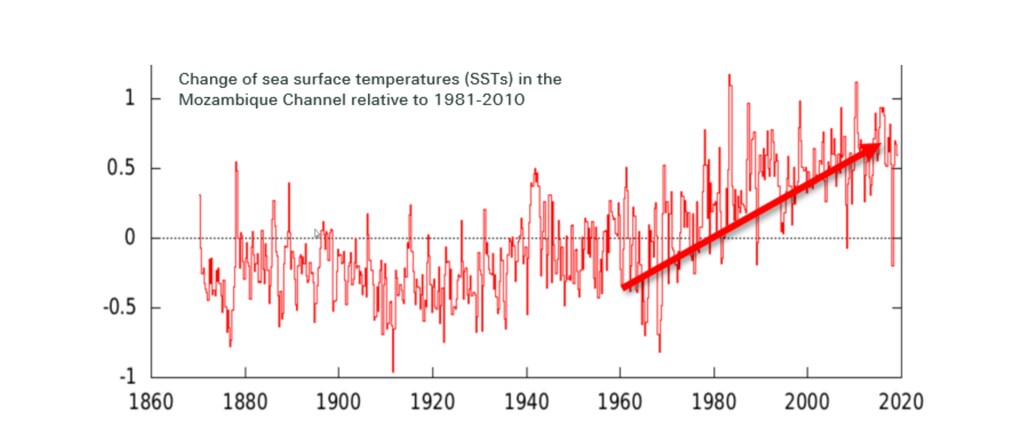
今後、状況は悪化すると予想される。インド洋の海水が着実に温暖化しているという明確な証拠がある。熱帯低気圧の激しさに影響を与える他の要因もあるが、地球温暖化の物理学は十分に理解されており、海洋の温暖化が強風と降水量の増加の可能性を高めることを示している。
しかし、リスクの厄介な点は、それがいつどこで実際に襲来するかを確実に知ることはできないということである。したがって、リスクの高まりは合理的に予想できるものの、その形態は完全には確かではない。全体として嵐が増えるのか。より強い嵐になるのか。それとも降雨や洪水のような、より影響の大きい二次的災害が増えるのか。
非常に懸念される可能性の一つは、マプトにおけるカテゴリー3のサイクロンの再来期間が、国全体で見られる25年という期間に近づいてしまうことである。気候リスクの緩和、あるいは保険やその他のリスク移転手段による事前資金化された金融保護のための、確かな基盤は、単純に整っていない。
今後の進め方
保護ギャップは巨大であるが、アフリカで何も行われてこなかったというわけではなく、アフリカの状況において機能している事例も存在する。ケニア家畜保険プログラムやアフリカ危機対応能力(African Risk Capacity)は、成功事例としてしばしば挙げられる二つの例である。
しかし、保護を真に拡大するためには、保険が機能するためには経済エコシステム全体が必要であることを認識しなければならない。長期的なコミットメントを持つ、資本基盤の強固な保険会社と再保険会社が必要である。健全な規制の枠組みが必要である。都市計画担当者など、保険以外の関係者も必要である。彼らは自らの業務に緩和戦略を組み込むことができる。そして、保険、その目的、価値、限界を認識している、金融リテラシーの高い消費者層も必要である。
そのため、この地域において、規制当局、保険協会、NGO、そしてより広範な公共部門の関係者コミュニティとの対話を基に、変化するリスク環境をより的確に予測し、それに備える必要がある。世界の再保険・保険業界は、この地域に対して自らの知識をどのように注ぎ込むか、そしてより強固な金融ツールの開発をどのように可能にするかについて、取り組みを強化する必要がある。特に銀行窓口販売型保険やモバイル保険を通じて、効果的な販売チャネルを開発する取り組みを加速させる必要がある。
私たちは多くのことを行っているが、さらに多くのことを行う必要がある。正しく実現できると私は考えている。そしてそれが実現すれば、増大する気候リスクに直面しても、より強靭なアフリカが実現するだろう。


