アフリカは世界のモバイルバンキングのリーダーであり、サービス数、口座保有者数、取引件数のいずれも最多です。
モバイルバンキングやデジタルバンキングの普及により、従来型の銀行網が届かない地域でも、数百万人のアフリカ人が金融サービスを利用できるようになりました。
金融包摂の促進は、世界経済フォーラムのEDISON Allianceの目標の一つであり、同アライアンスは数百万人をオンラインにつなぎ、重要なサービスを利用できるようにすることを目指しています。
アフリカは、銀行業の未来を先導する存在として、しばしば取り上げられてきました。
多くの地域が、未銀行層により広くアクセスを提供するため、従来の銀行支店を経ずに直接モバイルバンキングを導入してきました。その結果、過去20年間に数百万人のアフリカ人が銀行サービスを利用できるようになり、典型的な銀行支店を訪れることなくサービスを受けられるようになったと、The Banker誌は報じています。
そして、新たなサービスや事業者が市場を揺るがす中、アフリカはデジタルバンキングの先駆けであり続けると見られています。
アフリカにおけるモバイルバンキングの台頭
アフリカのモバイルバンキングは、携帯電話の口座間で通話時間を移転する機能として始まりました。しかし、多くの国では全国規模の銀行網が十分に整備されていなかったため、この機能はすぐに代替的な送金システムとなりました。
ケニアのM-Pesa(当初は小口融資の手段でした)などのモバイル決済サービスやナイジェリアのOPayなどは、その後アフリカ大陸全域、さらには他の新興市場へと広がっています。
パンデミックの間、これらのサービスはさらに重要なライフラインとなりました。アフリカの各国政府はまた、モバイル決済の利用を促進するため、たとえばモバイル取引手数料を免除するなどの措置を講じ、COVID-19の感染拡大を抑えることに努めました。
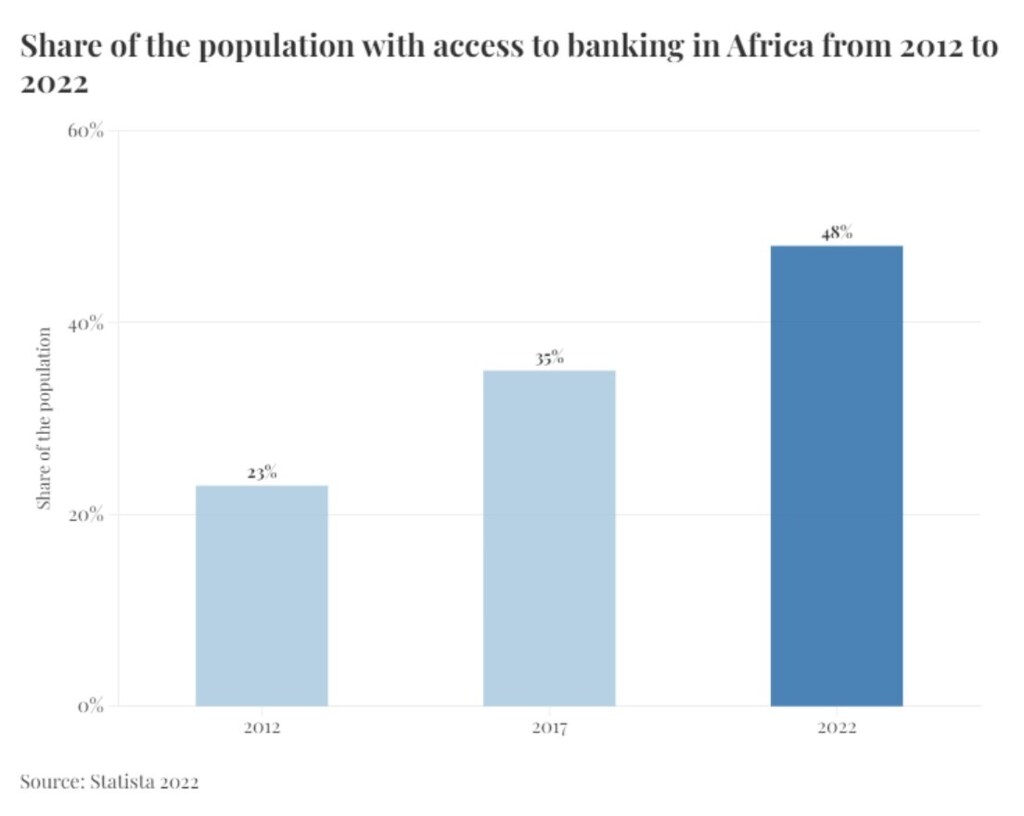
The African Digital Banking Transformation Report 2023によると、現在、アフリカの人口の48%が銀行サービスを利用しています。African Digital Banking Transformation Report 2023。
それでもなお、人口のおよそ半数が未銀行層のままであり、現金が依然として主要な決済手段であることに変わりはありませんが、デジタルバンキングは大陸全体で急速に拡大し続けています。
モバイルバンキングにより、サブサハラ・アフリカが先頭に立つ
アフリカや他の多くの新興市場では、デジタルバンキングの大半がモバイルバンキングの形で提供されています。これは、有線インターネット接続に必要な固定通信インフラが不足していることによるものです。African Businessによると、アフリカのオンライントラフィックの約4分の3は携帯電話経由で行われています。
世界中のモバイルネットワーク事業者を代表するGSM Associationは、サブサハラ・アフリカを、モバイルバンキングにおける世界のリーダーとして位置づけています。これは、稼働中のサービス、加入者数、取引件数に基づく評価です。
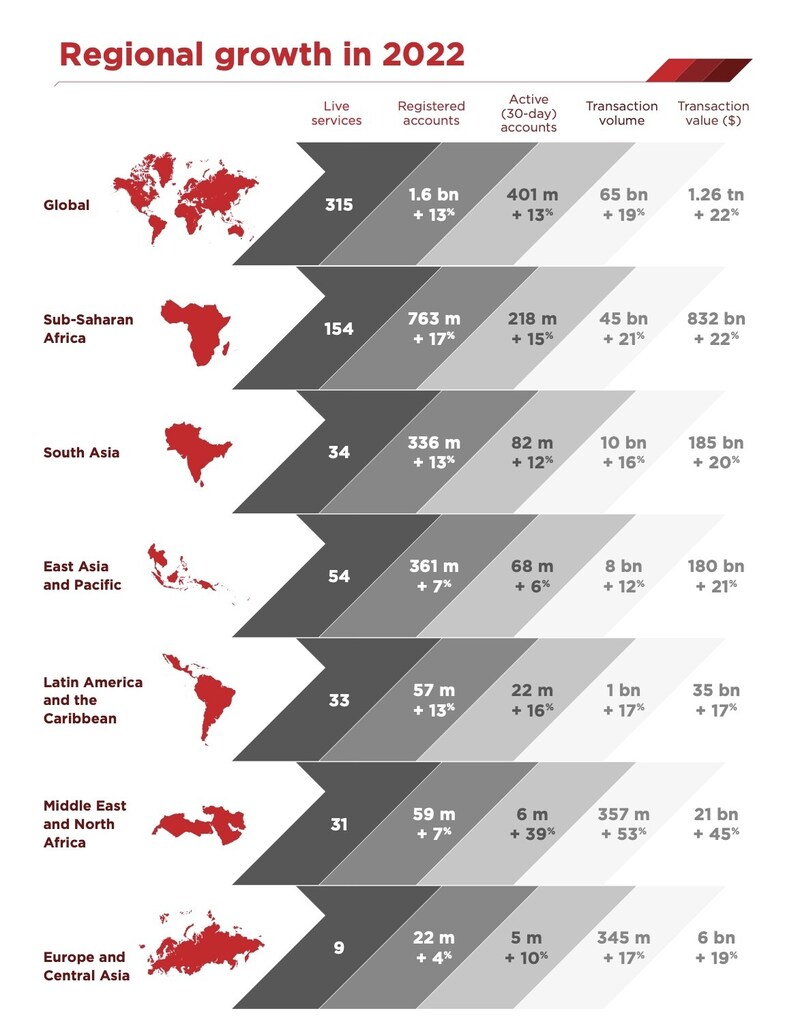
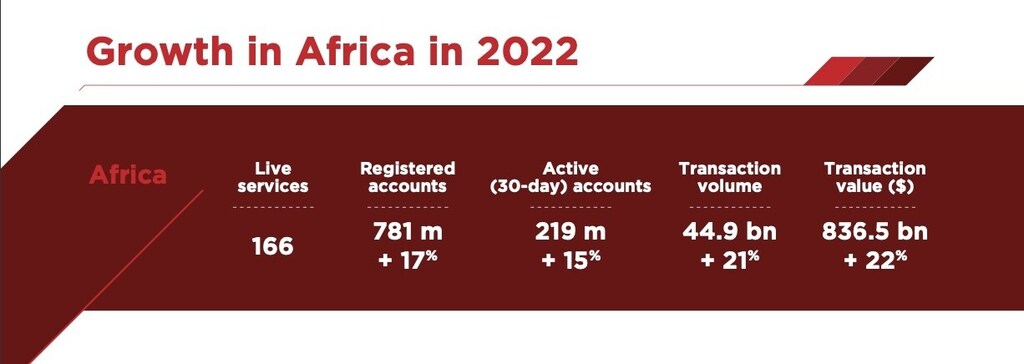
北アフリカを含めると、アフリカ大陸は世界のモバイルバンキングサービスのほぼ半数、そして世界の取引量と取引額のおよそ3分の2を占めています。
同様に、世界のモバイルバンキング口座のほぼ半数がアフリカにあり、その傾向は上昇しています。登録口座数と取引量の伸びは世界平均を上回っており、2022年には約5分の1に達しました。これは、他の地域と比べても著しく高い水準です。
「ネオバンキング」の台頭
この傾向は、過去10年間に各国政府が規制を緩和したことが少なくとも一因となっており、その結果、モバイルバンキング事業者が従来の金融サービス企業と直接競争できるようになったと、The Banker誌は報じています。
これと並行して、「ネオバンク」が参入し、大陸全体で急速にシェアを伸ばしています。既存のモバイルバンキング事業者と同様に、ネオバンクは完全にデジタルで、店舗網を持ちません。ネオバンクは、十分なサービスを受けられていない層にとって金融へのもう一つの経路を提供する一方で、この層以外の顧客からも非常に高い関心を集めていると、Finance Magnates誌は報じています。
ネオバンクは、固定費が少ないため、より低いコストでサービスを提供できます。また、投資プラットフォーム、デジタルウォレット、家計管理アプリなど、より幅広いサービスも提供しています。
しかし、その最大の強みの一つは顧客サービスです。アプリ上でのリアルタイムの口座情報の更新に加え、顧客をサポートするため、通常は1日24時間利用可能です。さらに、データ分析を活用して、個々の顧客やそのニーズ・行動パターンに合わせたサービスを提供することもできます。
従来型の銀行も変革の波を受けており、その影響を受けているのは彼らだけではありません
African Digital Banking Transformation Report 2023によると、調査対象の銀行の40%が、フィンテック企業と通信事業者を大きな脅威とみなしています。
アフリカのほぼすべての銀行はデジタル技術の重要性を認識していますが、多くはデジタル戦略を十分に策定できていないと、African Businessは報じています。調査対象の銀行のうち、デジタル変革に年間300万ドルを超える額を投じているのは3分の1未満です。さらに、年間30万ドル未満しか配分していない銀行の割合は、2021年以降6ポイント上昇して27%となりました。
また、新規参入者との競争において、銀行だけが苦境に立たされているわけではありません。ネオバンクも、より幅広いサービスを武器に、モバイルバンキング事業者に正面から挑んでいます。後者とは異なり、ネオバンクは従来型のクレジットカードやデビットカードを発行できます。モバイルマネーは成功を収めているものの、依然としてあらゆる場所で受け入れられているわけではなく、その有用性が制限されています。Finance Magnate誌によると、この点がネオバンクにとって決定的な強みとなる可能性があります。
最終的には、選択肢の拡大と銀行サービスへのより広いアクセスにより、アフリカの多数の未銀行層が恩恵を受け、金融包摂が進むことが期待されます。
これは、世界経済フォーラムのEDISON Allianceの目標の一つでもあります。同アライアンスは、金融、医療、教育を含む重要なサービスを提供するため、数百万人をオンラインにつなぐことを優先課題としています。


