税金は、重要な公共サービスやインフラを支える基盤である。道路から病院、学校から国防に至るまで、税制は秩序立って適切に機能する社会のあらゆる要素を支えている。
税金は、個人が最も注目しがちな個人金融の主要統計の一つでもある。政府の方針がわずかに変わるだけでも、国民の可処分所得に直接的な影響が及ぶ。そして中国では、何百万人もの人々がこの関係を特に強く意識するようになった。
その理由は、昨年10月に中国政府が月額個人所得の非課税限度額を520ドルから745ドル(3,500元から5,000元)に引き上げたためである。税法の第2次改革は1月に実施され、学費、医療費、高齢者の介護など、家計の多様な支出に対する追加の税控除が認められた。住宅ローンの利息控除も一部含まれた。
これらの改正の結果、驚くべきことに8,000万人がもはや個人所得税を納める必要がなくなった。これは英国の全人口を上回る規模である。さらに6,500万人(おおよそフランスの人口に相当)は、個人所得税の負担が70%減少した。
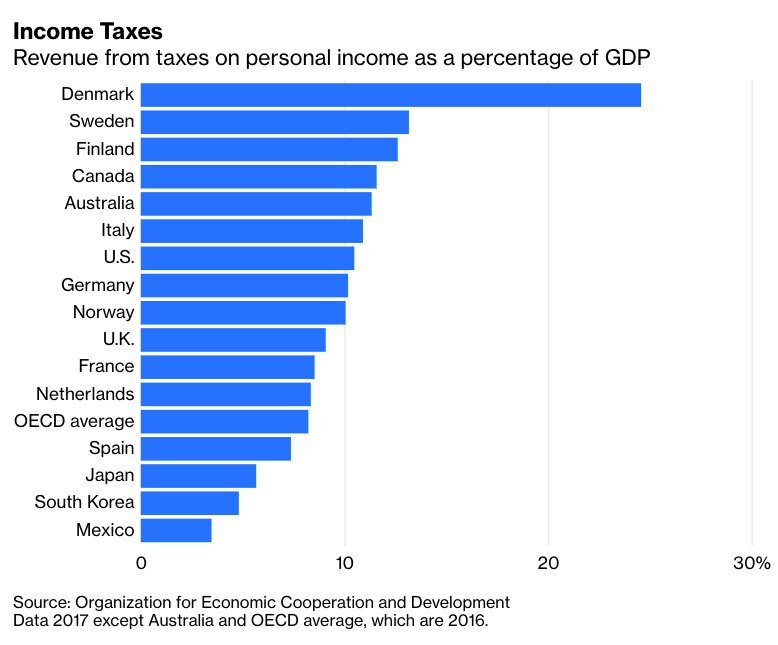
世界の税制に目を向けると、北欧地域は公共サービスの財源として高い税率を課していることで知られている。デンマークでは、個人所得税がGDPの24.56%に相当する。これはOECD加盟国の中で最も高い税収対GDP比率である。2位のスウェーデン(13.14%)、3位のフィンランド(12.63%)、OECD平均(8.24%)を大きく上回っている。
OECD非加盟の中国では、税収対GDP比率が1994年の10.5%から2015年には20.1%に上昇した。
どの国が最も高い個人税率を課しているかを判断するには、各政府が多数の変動要因にどのようなアプローチを取っているかという微妙な違いを詳細に理解する必要がある。場合によっては、単身者に適用される税率が既婚者とは異なることもある。非課税所得控除の水準や、住宅ローン利息控除のような追加の税制優遇措置も国によって異なり、後者は持ち家の所有者にのみ適用される。しかしInvestopediaによれば、ベルギーは平均個人所得税率が最も高く、42%である。ただし、最高所得層では50%に達する。
中国にも累進課税制度がある。所得に対して課税される人の税率は3%から45%まで、最高所得者に適用される。
中国はまた、付加価値税率を引き下げており、4月から実施される。個人税の引き下げと合わせて、国内経済活動の活性化を図ることが狙いである。米中貿易戦争を含め国際経済情勢が極めて不安定になっている時期だけに、この政策の重要性は一層高まっている。
16%の税率(製造業に適用)は13%に引き下げられる
10%の税率(建設業および運輸業)は9%に引き下げられる
6%の税率(サービス業)は据え置かれる
税金は中国の政府一般会計歳入の約84%を占めているが、最も大きな負担を担っているのは企業部門である。法人所得税は予算額の19%を占め、付加価値税の徴収は3分の1を占める。これに比べて、個人所得税の納付は中国の一般財政収入全体のわずか7%にすぎない。


