中国では海外の資産運用商品への需要が高まっているが、規制のため資金の移動は難しい。
中国の大湾区は、香港との間で投資と資本フローを往復させることを促す新たな取り組みを試行している。
新たなレポートでは、業界と公共部門のリーダーが成功を収めるために役立つ4つの重要な要素が示されている。
中国の家計資産は驚異的な速度で増加している。従来、家計資産は預金口座や不動産投資に向けられてきたが、資産が国内により広く行き渡り、個人が他の投資選択肢に詳しくなるにつれて、高度な資産運用商品への需要が高まっている。それは海外への投資意欲につながりうる。しかし、資本規制政策のため、資金を中国国外へ移すことは難しい。
中国の投資家により広い海外へのエクスポージャーを提供する新たな方法を試すため、政策立案者は華南地域の高成長都市群である大湾区(GBA)に目を向けている。新たな取り組みは、いずれ全国に展開される前に、まずここで試験的に導入されている。これらの取り組みの一つが、大湾区と香港の政策立案者がまもなく開始しようとしている「資産運用の相互通行(WMC)制度」である。
WMCのような取り組みは、中国と世界の市場のより大きな連結性を実現するための重要な一歩であり、その成功は極めて重要である。当フォーラムの新しいレポート「サンドボックスから架け橋へ:中国と世界の資産運用を結ぶ大湾区の役割」は、業界と公共部門のリーダーが成功を収めるには4つの要素が役立つと論じている。
WMCの構想は、香港と中国本土の間で双方向に最大1,500億人民元(230億ドル)の投資を促すもので、その仕組みは単純である。大湾区の住民は香港の事業者が提供する資産運用商品を購入でき、香港の住民は大湾区の事業者が提供する商品を購入できる。両側の投資家は国境の両側の市場へのエクスポージャーを得られ、数百億ドルもの資金が両市場の間で流れ始める可能性がある。
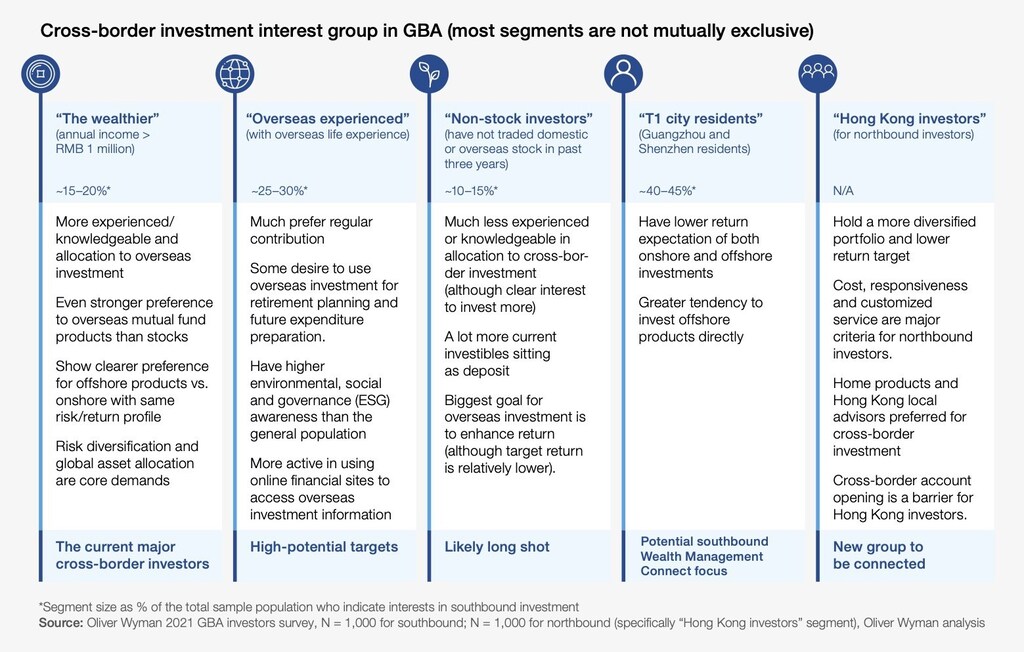
WMCのような制度への関心は非常に高い。Oliver Wymanが実施した大湾区住民を対象とする独自調査では、回答者のほぼ90%が外国の金融商品に馴染みがないものの、海外への投資を増やす計画であることが分かった。彼らは海外投資を、リスクを分散し長期的に投資する手段と見なしている。
大湾区を一つの統合市場として活用し、中国の資産運用と資産管理を変革する大きな可能性がある。その最終的な利点は、まだ効果的に促進されていない越境投資と資本フローを実現できることにある。このビジョンを現実のものとするための4つの重要な要素がある。
1. 商品のアップグレードと体験の向上
投資家はアップグレードされた商品を期待している。世界の商品へのアクセスが手の届く範囲になった今、魅力的な商品ポートフォリオはさらに重要になっている。同時に、商品だけでは十分ではない。サービス事業者は投資体験全体を向上させ、越境投資に関する投資家の基礎的な知識の不足と、情報へのアクセスの課題に対処する必要がある。
2. 一貫したサービスを提供する運営モデルの導入
資産運用および金融サービス事業者は、顧客に一貫したサービス水準を提供できる効果的な運営モデルを導入する必要がある。直面している課題は、デジタル化の水準が中国本土、香港、マカオの間で異なることである。顧客に一貫した体験を提供するには、これらの差異を克服する必要があり、最もデジタル化が進んだ市場である中国本土が基準を示すべきである。加えて、資産運用会社は、市場に一貫した速度、正確性、効率性を提供するために、中国の国内市場とオフショア市場の間にあるインフラ上の差異にも対処する必要がある。
3. 越境人材の流動性を高める
政策立案者と業界は、人材の流動性を効果的に高める方法を見出さなければならない。現在、約150万人の中国本土出身者が香港で永住権を付与されており、約50万人の香港市民が中国本土で長期的に勤務している。越境的な移動が増えるにつれ、人材はより容易に移動でき、業界は大湾区の人材プールをより効果的に活用して、統合市場として機能させることができる。大湾区で人材ハブモデルを採用する大きな可能性があり、従業員にとって質の高い仕事と生活の環境を整えることが重要となる。
4. 革新的なインフラへの投資
資金の流れを可能にするインフラには、さらなる革新が必要である。越境投資の仕組みや手段が拡大することで生じる取引量の大幅な増加に対応するために、これは重要である。WMCは始まりに過ぎず、今後は、より多くの種類の金融機関やデジタル事業者も新たな機会に参加する可能性がある。この成長を吸収できる強固なインフラを整備するのは、今この時である。
世界の銀行システムを改善するために、フォーラムは何をしているのか。
業界と政策立案者がこれらの要素を適切に実現できれば、大湾区は大きな機会を開くことができる。この地域は、香港が重要な役割を果たしながら、中国本土への資金の出入りを促進しているだけではない。大湾区はまた、中国における環境・社会・ガバナンス(ESG)投資の成長を促進する枠組みを前進させるための理想的な試験場でもある。
投資判断を行う際に、例えば企業のカーボンフットプリントといった非財務指標を考慮することは、中国の2030年までのカーボンピーク、2060年までのカーボンニュートラルという目標を達成するうえで重要となる。中国のESG投資はまだ初期段階にあり、現行のESG戦略の採用率は低い。効果的に活用されれば、大湾区は国際的な結びつきとインフラを活かし、新たな市場基準を試験し、国内の資産運用会社が商品を展開する前に投資家の関心を把握できるようにすることで、現在の障壁を克服する助けとなりうる。
中国と世界の間の資金フローの拡大が最終的にもたらす影響は、世界の資本市場に大きな影響を及ぼすだろう。業界と政策立案者は、新たな機会が効果的な形で展開されるよう、大湾区を活用する必要がある。大湾区が架け橋としての役割を果たせるかどうかは、官民のリーダーが共通のビジョンを共有し、有利な環境を共に創り出せるかにかかっている。協働の恩恵は、中国の家計だけでなく、世界のどこの投資家にも及ぶだろう。
本稿は当初、財新に掲載された。


