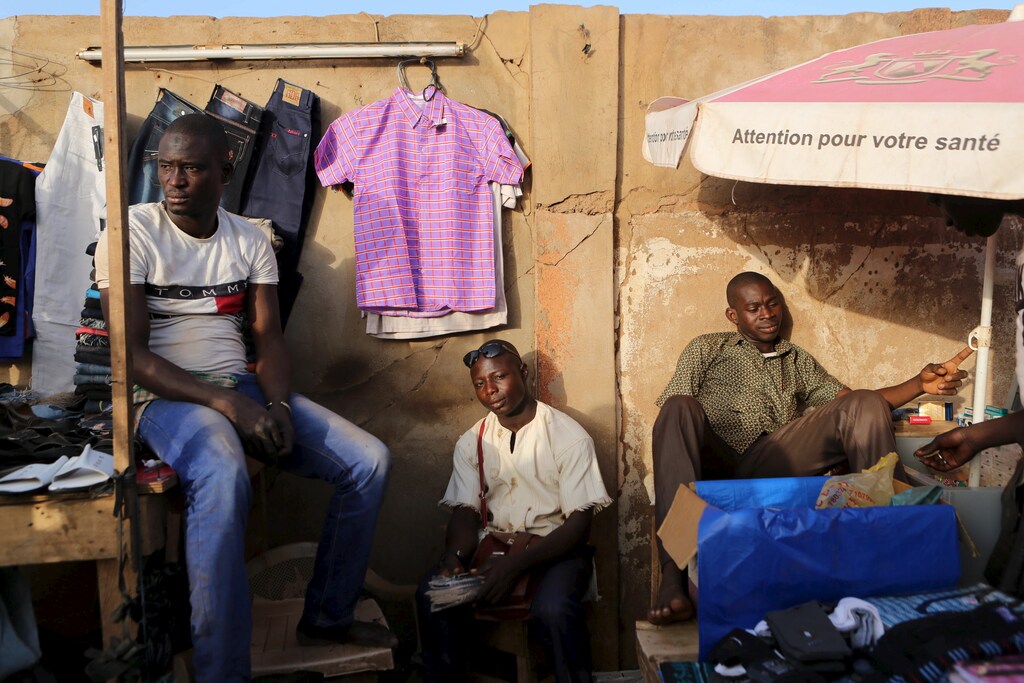
この大陸では金融包摂が前進しているにもかかわらず、アフリカにおける消費者の支払いの95%は依然として現金で行われています。なぜこれが問題なのでしょうか。現金のみの仕組みに閉じ込められた人々や零細起業家にとって、事業を拡大することははるかに難しく、貯蓄も安全とは言えず、中間層への道を切り開くことがいっそう困難になるからです。
現金は「見えない経済」と呼ばれるものを助長し、零細・小規模企業などの活力ある分野の生産性と成長を制約するとともに、これらの経済活動を公式統計、監督、課税、規制のいかなる形でも把握することを極めて困難にしています。
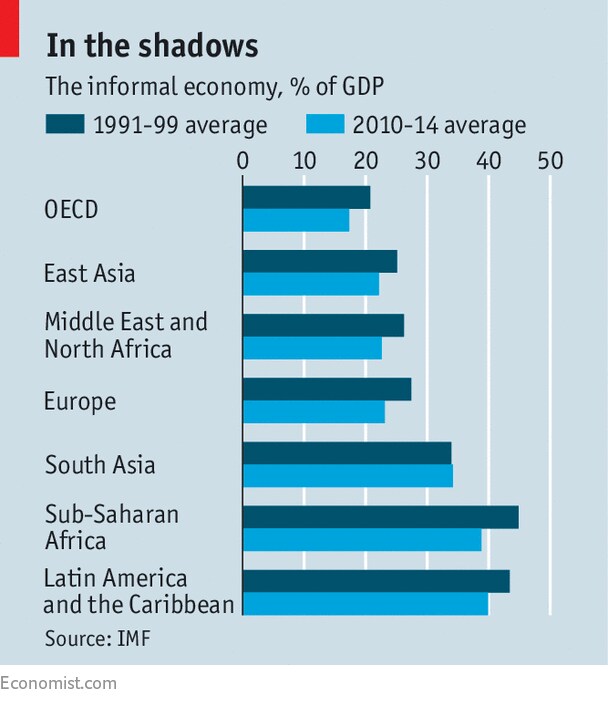
実際、国際労働機関によれば、サブサハラ・アフリカのインフォーマル経済は全雇用の実に約86%を占めています。国際労働機関。この問題は、アフリカの人口ボーナスによってさらに深刻化しています。インフォーマル部門はこの大陸の若い求職者の多くを吸収すると予測されています。
概して、これは包摂の欠如や、特に富や資産が合理的に分配されていない経済における正規の金融ツールへのアクセスと利用の欠如によって生じた問題です。経済成長が公平な所得分配や同程度の雇用水準の上昇を伴わない場合、参入障壁が低いことから、インフォーマル経済の拡大が見られます。インフォーマル部門を正規の経済に取り込むことは、21世紀のアフリカの政府が直面する政策立案上の最も重大な課題の一つである可能性が高いといえます。
インフォーマル経済の実態
インフォーマル経済は、単一の「未分化の」労働者集団とみなされることが多いのですが、実際には極めて多様性に富んでいます。零細・中小企業の幅広い層にまたがり、そうした企業で雇用されている労働者や、家事労働、路上での商売、小規模農業などの活動によって生計を立てている自営業者も含まれます。これらの労働者の多くは、選択の結果としてインフォーマル経済に加わっているわけではありません。それは、自分自身と家族を養うための生存の必要性から生じた副産物にほかならないのです。
ここに機会があります。これまで排除されてきた人々が、貯蓄や事業拡大、経済的安定に役立つ基礎的な金融サービスやネットワークを利用できるようにすることで、インフォーマル経済を正規の枠組みに取り込むことができるのです。明るい材料として、革新的な技術が、銀行や携帯通信事業者などのインフラ提供者がこれまで排除されてきた人々に届くためのツールやプラットフォームをすでに提供しています。しかし課題は、これらのソリューションが容易に採用され、積極的に利用されるようにすることです。
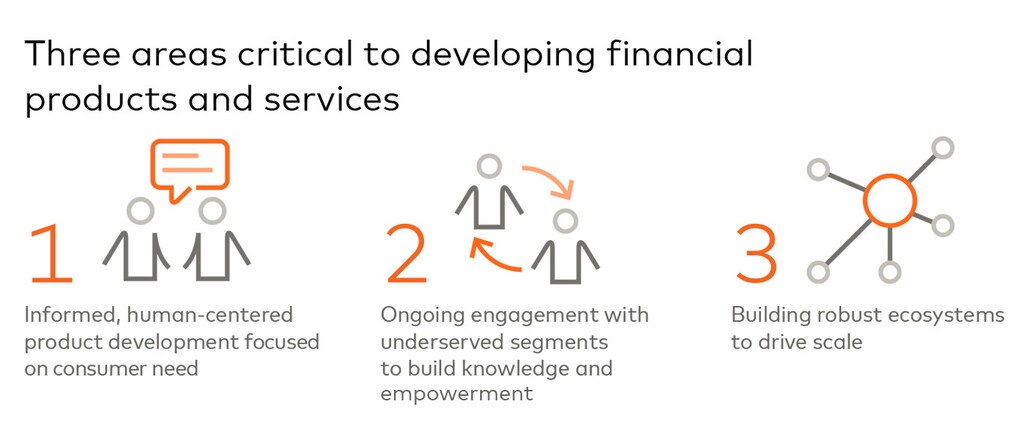
では、正規の金融商品が実際に利用されるようにするにはどうすればよいのでしょうか。そのためには、3つの重要な方法があります。
1. 顧客のニーズと文化的な配慮に焦点を当てる
現金によるやり取りをデジタル取引へと転換するには、地域、個人の嗜好、コミュニティによって異なりうる人々や企業のニーズや要望に十分対応する、適切なソリューションを設計することが何より重要です。その世界を十分に理解し、技術がそこにどのように適合するか、あるいは適合しないかを把握するには、時間と資源が必要です。例えば、Mastercardのファーマーズ・ネットワーク(MFN)は、人間中心の設計アプローチを農業による生計に取り入れ、SMSを通じて小規模農家に新たな市場へのアクセスを提供するソリューションの開発に役立てています。注文管理、農産物の配送と集荷、支払いといったニーズに対応することで、MFNは農家がデジタル決済商品を利用するための道筋を提供し、仲買人を介さずに作物に対する公正な価格を得られるようにしています。
2. 金融知識を高め、行動を変える
知識と信頼は、あらゆる金融取引における大きな障壁であり、消費者や企業がデジタル決済を受け入れる前に乗り越えるべき主要な障壁であることはよく知られています。官民双方は金融リテラシーを見直し、ゲーミフィケーションやモバイルメッセージングサービスといった革新的なモデルを活用して、大規模な行動変容を促す必要があります。新しい商品やデジタルシステムに関する研修や教育も、普及を確実にするうえで極めて重要です。例えばエジプトでは、モバイル口座の利用はほぼ普遍的になっています。しかし、モバイル金融サービスの利用は依然として稀で、主に信頼の欠如が原因です。この問題に対処するため、金融サービス事業者はテキストメッセージの仕組みを考案しました。これにより、顧客とやり取りし、金融や金銭面の悩みに関する主要な質問に回答できるようになりました。この認知度と知識の向上により、月間取引件数が5~8%増加しました。
3. 規模拡大を可能にする強固なデジタル・エコシステムを構築する
技術を展開する新たな事業モデルや、新しい決済の流れとチャネルは、事業拡大の鍵となります。モバイル技術やデジタル技術は、エコシステムの関係者を結びつけ、サービス提供者を、これまで十分なサービスを受けられていなかった人々と新しく革新的な方法で結びつけるためにも活用できます。これにより、ソリューション提供のコストが下がり、現金経済に閉じ込められた人々や零細事業者への必須サービス提供の効果も高まります。例えばケニアでは、同国初の試みとなるデジタル融資イニシアチブ「Jaza Duka」が、小規模な売店経営者が資金繰りの制約を乗り越えるのを支援しています。正規の信用履歴がないことと相まって、こうした制約は商品の仕入れや販売を拡大し、最終的に事業を成長させる能力を制限してきました。このプラットフォームは、店主がどれだけの商品を時間をかけて仕入れたかを追跡し、そのデータを分析と組み合わせます。その結果は銀行への零細信用の適格性に関する推奨として用いられ、銀行は無利子の信用を提供することができます。異なる業界のツールやデータを結びつけることで、小規模事業向けの融資モデルが変わりつつあります。
インパクトには提携が不可欠
政府やNGOは、ラストマイルまでサービスを届け、提供する能力を備えています。一方、政策立案者は、消費者や小規模企業による電子決済の採用を促す支援的な規制を策定する上で極めて重要な役割を担っています。しかし、電気通信や消費財など主要分野の従来型でない利害関係者を含む民間セクターも、こうしたより広範なデジタル化の取り組みに加わる必要があります。これらの関係者は、イノベーション、サービスの規模拡大、利用の促進を推進するうえで極めて重要だからです。
インフォーマル経済が完全になくなることはありませんが、技術と提携の力を活用することで、そこで生み出される現金を確実に減らすことができます。これは、インフォーマル経済の大きな経済的潜在力を解き放つ助けとなるだけでなく、大陸全体で数億人もの人々を長期的な繁栄へと導くことにもつながります。


