アジア地域の他の多くの中央銀行と同様、中国人民銀行(PBoC)はここ数カ月、金融緩和を続けており、今後さらに緩和する可能性もある。かつては比較的意見が分かれていたPBoCの金融政策スタンスをめぐる議論は、追加緩和を支持する方向へ次第に傾いている。一部のアナリストは、米国債を売却して資金を調達し、地方政府債やその他のパフォーマンスが低い資産など国内資産に充てる形で、本格的な量的緩和(QE)を提案している。そうすれば、PBoCがすでに大規模な介入を受けている中国経済に、さらに大きな刺激策をもたらし、債務に苦しむ地方政府のバランスシートの健全化を助けると同時に、銀行がさらなる融資を行えるようになることは疑いない。これにとどまらず、追加緩和は、資本規制が許す範囲で人民元をさらに減価させ、外需を一段と押し上げることにもなる。
中国の経済状況が一段と弱まり、デフレ圧力が強まるなか、以上の見方は中国の人々にとって朗報のように聞こえるかもしれない。この「音楽」がどれほどの高揚感をもたらすかを示す明白な証拠が、中国本土および香港の株式市場の最近の劇的な回復だ。楽観的な論者のなかには、入手されるデータが低調であるにもかかわらず、これを近い将来の力強い景気回復と結び付ける人さえいる。彼らの見通しが少なくとも一時的に正しいかどうかは、PBoCがどれほど緩和し、特に何らかの形のQEにまで踏み込むかに大きく左右される。
皮肉なことに、PBoCによる大規模な緩和策に伴うこのような金融政策の行き過ぎは、中国経済に害を及ぼすだけだ。その主な理由は、資金調達コストを人為的に引き下げ、中国の経済主体のレバレッジ拡大を促し続けることにある。しかも、改革を再び推し進めるこの時期に、最悪のタイミングでそうなる。FRBの近年の歴史が残した暗い影、すなわち「大いなる安定」が続くという安易な考えの直後に、結局は数十年で最悪の米国金融危機が起きたことは、現在の検討においてPBoCへの重要な警告となるべきだ。
中国はこれまでにも、金融が脆弱な時期に改革を進めてきた。直近の例は2000年代初頭で、銀行システムは不良債権を抱えていた。しかし、中国当局が大きな影響を招かずにその状況に対処するのを助けた重要な要因がいくつもあった。何よりもまず、中国の債務水準は非常に穏やかだった(グラフ1)。第二に、中国は発展と都市化の初期段階にあり、潜在成長率がはるかに高かった。第三に、経済規模が小さく、世界との結び付きも弱かったため、世界の他の地域への波及効果ははるかに限定的だった。
今日の状況は、より懸念されるだけでなく、衝撃を和らげるのもはるかに難しい。第一に、中国の総債務水準は2007年の水準から3倍以上に増え、GDP比で見ると他の新興市場と比べても非常に大きい(グラフ2)。
グラフ1-中国の政府総債務

出典:IMF『世界経済見通し』2015年4月。
グラフ2-公的債務と民間債務(国際比較)

注:家計、非金融法人、政府の債務を含む。先進国・地域および中国は2014年第2四半期のデータ、その他の発展途上国・地域は2013年のデータ。出典:マッキンゼー・グローバル・インスティテュート「債務と(ほとんど進まない)債務削減」。
第二に、世界金融危機とそれに関連する景気刺激策は、債務が急速に蓄積した理由の一部にすぎない。言い換えれば、問題は債務残高だけではなく、債務が積み上がり続けるというフローの問題でもある。公的債務から見ると、2008~09年の景気刺激策導入後に大幅に増加しただけでなく、地方政府は大きな赤字を積み上げ続けている。そのため、中国の連結財政収支が公式に存在するとすれば、補強された南欧諸国の財政収支にひどく似たものになるだろう。
第三に、企業に牽引される民間部門は、さらに速いペースでレバレッジを高めてきた。実際、民間債務は2007年の6倍に達し、2014年にはGDPの150%に上った(グラフ3)。さらに懸念されるのは、海外エクスポージャーが事実上なかった状態から、中国企業と銀行が、通貨が安く金利が低かった時期に米ドル建てで巨額の借り入れを行い、私の推計ではGDPの20%に相当する額を積み上げたことだ。最後に、そして最も重要な点として、中国の名目成長率はピーク時からほぼ半減した。そのため、高い名目成長率が債務を目立たなくするという好ましい効果は、もはや以前ほど効いていない。
グラフ3-中国の民間債務
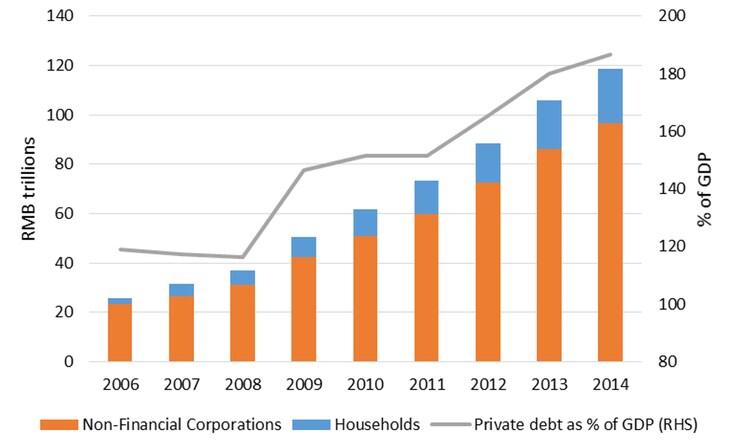
出典:国際決済銀行、中国国家統計局。
中国経済がよく知られた緩衝材を備えていること(外貨準備に加え、民営化可能な公的資産の面でも)を考慮しても、中国のレバレッジ拡大の速度と規模は、明らかに経済に悪影響を及ぼしている。最も明白な例は実質資金調達コストで、最近大幅に上昇する一方、中国の潜在成長率は低下してきた。実際、安全性が最も高い資産である国債の実質金利は、2011年のマイナス圏からすでに2%近辺にある。これは依然としてかなり低いように聞こえるかもしれないが、中国経済は長らく比較的低い資本コストに恵まれてきたことを忘れてはならない。それは、中国の成長を語るうえで投資が過度に大きな役割を果たしてきた背景の一つだ。さらに、地方政府と企業はいずれも、中央政府よりはるかに高い資金調達コストに直面している。実際、彼らの資金調達コストの下限となる基準貸出金利は、実質で4%に達している(グラフ4)。また、多くの地方政府や企業、特に不動産開発業者は、資金コストがはるかに高いシャドーバンキング部門で借り入れる必要がある。
グラフ4-中国の実質金利

注:基準となる1年物貸出金利からCPIインフレ率を差し引いて算出。出典:中国国家統計局、中国人民銀行
中国経済の減速が依然として比較的緩やかであることよりも、資金調達コストの高さが中国の金融緩和推進の背景にあると私は考える。問題は、資金調達コストが金融政策のスタンスだけでなく、レバレッジが大幅に高まった経済における信用リスクの上昇にも左右されることだ。こうした信用リスクは、少なくとも構造的には、金融緩和だけで取り除くことはできない。中国政府が、地方政府や、おそらく企業についても、少なくともシステム上重要な規模の主体は破綻させないと約束することも必要になる。中国政府はこれまで、救済方針について曖昧な態度を取ってきたが、救済にいっそう積極的な姿勢は、市場を重視する改革アジェンダに明らかに反するだろう。加えて、中国の財政余力は、無制限の救済政策を信頼できるものにするほど潤沢ではなく、そもそもそのような政策が望ましいわけでもない。
資金調達コストを引き下げるうえでの金融政策の役割に戻ると、PBoCにはコストを引き下げる手段が十分にあることは疑いない。問題は、その代償が何かだ。中国の財政状況が大幅に悪化し、企業が巨額のレバレッジを抱えるなか、PBoCによる追加緩和は、改革の重要な局面で火に油を注ぐだけだ。改革過程における厳格な予算制約の重要性は、旧ソ連圏の経験や、1990年代の改革過程初期における中国の経験から見ても、いくら強調してもしすぎることはない。中国は市場を成長させてきたため、その企業も成長しており、その多くは今や世界最大級となっている。厳格な予算制約は、財政政策だけの問題ではなく、過度な介入なしに市場に企業の信用リスクを値付けさせることでもある。言い換えれば、PBoCは当然、中国経済を支え、急激な景気後退を避けるべきだが、信用リスクを適正に評価するために必要な範囲を超えて、資金調達コストを人為的に引き下げるべきではない。より具体的には、特にレバレッジに関する行動を変えないまま、経営の健全でない機関まで事業を継続できるほどの金融緩和は避けるべきだ。これこそ、PBoCが見極めなければならない微妙な境界線である。さらに、金融政策のスタンスは財政スタンスも考慮する必要があることを忘れてはならない。財政はこれまで極めて緩和的で、自然利子率を押し上げてきた。地方政府の非常に大きな赤字は、財政運営の改革に向けた厳格な予算制約という考え方に反する。
したがって、PBoCにとってどれほど魅力的な「音楽」に聞こえようとも、地方政府やレバレッジの高い企業が、事業再編、ひいては改革の必要性に直面するのをあまりにも容易にしてはならない。流動性があふれれば、国有企業(SOE)も地方政府も苦境を感じず、市場の力が失われる。この懸念が一般に当てはまるとすれば、中国でQEを実施した場合に支援されることになる、先行きの疑わしい事業にはなおさら当てはまる。総じて、PBoCによる過度の緩和は、本格的な量的緩和は言うまでもなく、金融の脆弱性を高めるだけだ。金融安定が最重要課題となれば、中国が切実に必要とする改革プロセスは、まず金融の脆弱性に対処するため、再び先送りされることになる。
この記事は、ブリュッセルを拠点とするシンクタンク、ブリューゲルが初出として掲載しました。記事は 同シンクタンクのウェブサイトでこちらからお読みください。
本記事の掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:アリシア・ガルシア=エレロは、ブリューゲルの客員研究員です。
画像:北京で撮影されたこの写真の中で、中国の100元紙幣が見える。ロイター/ジェイソン・リー