巧みな論争家なら誰でもそうであるように、ナイル・ファーガソンは、主要な戦いに敗れたときには、論点をそらす戦術に切り替える時だと知っている。
彼の 私に対する最新の非難 は、私が「事後に予測を変えた」というものだ。彼は、2010年11月に私が、ジョージ・オズボーン財務相の政策は英国を「終わりの見えない不況が何年も続く」状況に追い込むと述べた、と引用している。オズボーンが2010年6月に緊縮予算を発表してからほぼ3年後の2013年に英国のGDP成長率が持ち直したことは、私の予測への反証だと主張する。
しかし、これはナンセンスであり、ファーガソンもそうだと分かっているはずだ。彼は 他の条件が一定なら という言葉を聞いたことがないのだろうか。経済学における予測はすべて、いくつかの条件が変わらないことを前提としている。彼がわざわざ2010年11月の私の発言を読んでいれば、私の予測が当時の政策を前提にしていたことが分かったはずだ。
実際、政策は変わった。2011年10月から2012年7月までの第2次量的緩和では、1,750億ポンド(2,720億ドル)が経済に注入された。また、2年後には緊縮措置が十分に緩和され、オズボーンは 「隠れケインズ主義者」 と呼ばれるほどになった。しかし、オズボーンが方針を転換したのは、ここが重要な点だが、当初の政策が大きな害をもたらした後だった。
もう一つの論点そらしは、危機が起きた2008~2010年に労働党政権の財務相を務めたアリスター・ダーリングを持ち出すことだ。ファーガソンによれば、ダーリングとオズボーンのアプローチの違いは「緊縮策の実施時期」だけだったという。まるでこの違いが重要でないかのように。しかし、違いは重要だ。損害をもたらしたのはオズボーン政権の最初の2年間だったからだ。
2010年3月24日の 予算演説 で、アリスター・ダーリングは次のように述べた。
「公共支出を直ちに削減するよう求める人々がいるのは承知している。私は、そのような政策は誤りであり、危険でもあると考える。今すぐ削減を始めれば、回復の腰を折るおそれがある。回復はすでに、借入額を予想以上の速さで減らしている。不確実な状況で削減を急げば、人々の雇用や所得、そして私たちの将来を大きな危険にさらすことになる。私はその危険を冒すつもりはない。」
そこで彼は削減を2011年まで先送りし、より緩やかな赤字削減の道筋を描いた。
ダーリングもオズボーンも、2010年春にはリスクの比較衡量に直面していた。ダーリングは「人々の雇用と所得」にリスクを冒さないことを選んだ。オズボーンは企業(より正確には債券市場)の信頼にリスクを冒さないことを選んだ。オズボーンの選択は3年近い停滞を招き、企業もまた、さほど喜ばなかった。
ここで問題の核心に至る。ケインズ主義者に対するファーガソンの主張は、2010年のオズボーンの政策一式は企業の信頼を回復するために必要であり、実際にそれを実現したという断言に大きく依存している。「スキデルスキーやクルーグマンのようなケインズ主義者が『信頼の妖精』について語れば語るほど、英国企業の信頼は回復した。」
この断言の事実上の根拠は、2010年5月以降(オズボーンが財務省を引き継いだ時期)、企業信頼感が「ゴードン・ブラウンの悲惨な首相在任期間の過去2年間を通じて見られた水準」まで落ち込むことはなかった、というものだった。ファーガソンは今や、自分が誤っていたこと、すなわち「デービッド・キャメロン首相の下で最初の2年間、信頼感はいくぶん低下した」ことを認める一方、「一つの事実誤認」が「議論全体」を無効にするわけではないと弁明する。実際、ファーガソンの主張全体は、この一つの事実誤認に依拠している。
以下のグラフは、信頼感がGDP成長率とともにいかに密接に上昇・低下するかを明瞭に示している。ゴードン・ブラウン政権下で信頼感があの最低水準まで落ち込んだ理由は、これで説明できる。世界的な崩壊の結果、経済に何が起きていたかを見ればよい。実際、グラフが示す以上に両者の連動性は高い。2011~2012年のGDPの数値は上方修正されているからだ。つまり、当初はさらに悪い結果が予想されていた。
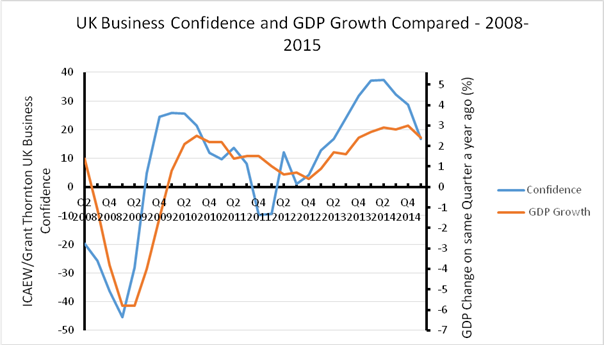
ファーガソンは、私には緊縮策が英国のGDP成長率を低下させたことも、信頼感の落ち込みの原因だったことも 証明 できないと言う。もちろん、その通りだ。経済学者は何事も証明できない。しかし、それは人々がナンセンスを語ってよいという意味ではない。私は、低迷する経済から資金を引き揚げればGDP成長率を損ない、それによって企業信頼感も損なうという経済学的な議論を展開してきた。これが実際に起きた可能性が十分にあることを示す事実上の証拠も提示した。私の見る限り、ファーガソンは議論をまったく示しておらず、私の議論に反論するために依拠する事実上の証拠も誤っていた。
ここで議論を終えてよいだろう。
この記事は プロジェクト・シンジケートとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:ロバート・スキデルスキー。ウォーリック大学の政治経済学名誉教授であり、歴史学・経済学分野の英国学士院フェロー。英国貴族院議員。
画像:ロンドン東部にあるカナリー・ワーフの金融街。ロイター/スザンヌ・プランケット。




