近年の経験から、住宅市場が金融不安定の大きな要因であることが明らかになった。この認識を受け、政策当局者や学者の間で、適切な政策対応をめぐる議論が活発化している。選択肢の一つは金融政策である。しかし、金利が住宅価格に及ぼす影響についての計量経済学的推計値は、かなり小さい。1 そのため、ベルナンキ(2010)をはじめとする一部の論者は、住宅価格の上昇を実質的に抑制できるほど大幅な利上げは、経済の他の部門に悪影響を及ぼし、景気後退の可能性を高めると主張している。
金利政策の限界が認識されたことで、住宅市場の安定化に向け、金融政策を補完する他の政策が模索されるようになった。たとえば2014年6月、イングランド銀行は、世帯所得の4.5倍を超える融資に対する銀行のエクスポージャーに上限を設けた。また2013年9月には、スイス国立銀行が住宅ローンの自己資本要件を引き上げた。
こうした政策の多くはマクロプルーデンス政策に分類される。税や準備率要件など、他の手段も用いられてきた。これらを従来の金融政策と区別し、マクロプルーデンス政策を包含するより広い枠組みであることを強調するため、本稿ではこれらの手段を総称して非金利政策と呼ぶ。2
主としてShim et al.(2013)がまとめたデータセットに基づき、本稿では60の経済における非金利政策の利用状況を、最長で40年にわたる期間について説明する。さらに、住宅サイクルの抑制という第二の目的に対する政策の有効性について、近年得られた証拠の一部を要約する。
住宅サイクルの二つの側面
住宅価格と信用は密接に結びついている。Kuttner and Shim(2013)が用いたデータセットでは、価格上昇率と信用伸び率の同時相関は約0.5である。予測という観点では、価格と信用の因果関係は双方向に及ぶ。ベクトル自己回帰分析によると、急速な信用拡大は将来の価格上昇を予告する。対称的に、住宅価格の急速な上昇は信用拡大に先行する傾向がある。
図1は、スイスと米国の実質住宅価格および信用の時系列を示している。両国のブーム・バスト・サイクルは異なる時期に発生したものの、類似したパターンを示している。いずれの国でも、信用供与の急増は価格の急速な上昇と同時に起きた。
図1 スイスと米国における実質住宅価格と信用の伸び
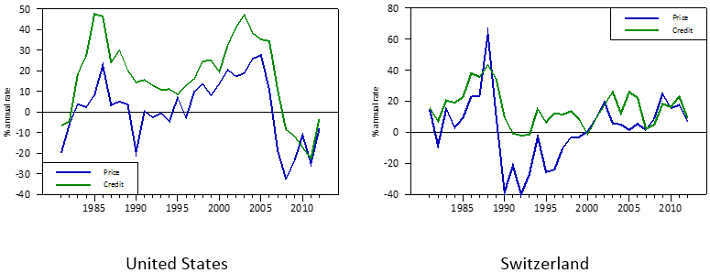
強い連動性の説明の一つは、世帯所得や人口動態など、住宅市場の同じ基礎的要因が両者を動かしているというものだ。常にそうであれば、自由放任政策が適切だろう。しかし近年の経験が示すように、価格と数量の間に見られる正のフィードバックは、著しく不安定化をもたらし得る。これは、政策介入を支持する、より説得力のある根拠となる。
各国・各時代における非金利政策の利用
非金利政策の効果に関する研究は、最近までデータ不足に制約されていた。一部の国では数十年にわたって利用されてきたものの、その利用状況が体系的に記録されるようになったのは、ほんの数年前からである。
IMFはマクロプルーデンス政策の利用状況について、2回の調査を実施した。2010年のIMF調査は、2000~2010年を対象に49カ国を調べた。2回目の調査は2013~14年に実施され、2000年から2013年までに107の経済が講じた12種類の措置に関する情報を含んでいた。3
Shim et al.(2013)がまとめたデータベースは、主に中央銀行、規制当局、財務省の公式文書に基づき、明示的なマクロプルーデンス目的では講じられなかった多数の非金利政策措置を収録している。一般公開されているShim et al.のデータベースは60の経済を対象とし、一部では1990年まで遡る。
このデータセットには、5種類のプルーデンス政策に関する情報が含まれている。すなわち、ローン・トゥ・バリュー比率(LTV)および債務返済額・所得比率(DSTI)の上限、リスクウェイト、貸倒引当要件、エクスポージャー上限である。4 表1は、246件の政策措置を種類別に分類している。LTV上限は、他のどの政策よりも頻繁に用いられた。5 住宅ローンのリスクウェイトやDSTIの上限も頻繁に用いられた。アジア太平洋地域の13の経済は、6地域全体の中でプルーデンス措置を最も積極的に利用した。表2が示すように、これらのプルーデンス政策手段は年を追って利用頻度が高まっている。1990年から2012年6月までの全期間で、246件の措置のうち178件は引き締め(信用を減らすために導入)に、78件は緩和に分類できる。
表1 地域別のプルーデンス政策の利用

1 括弧内の数値は、国・地域ごとの10年間当たりの政策措置の平均件数を示す。2 角括弧内の数値は、各地域の経済の数を示す。
表2 時系列で見たプルーデンス政策の利用

1 政策措置の件数を算出する際は、まず各10年間に全経済が講じた政策措置の合計を、その10年間における各経済の対象年数の合計で割る。次に、国・地域当たり・年当たりの平均措置件数に10を掛け、10年間の措置件数に換算する。
出典:Shim et al.(2013)より転載。
このデータセットには、政策措置に関する豊富な詳細情報も含まれている。たとえば表3によると、LTV関連の政策措置94件のうち55%は上限比率の変更であり、残る45%はLTV上限の導入もしくは撤廃、または特定種類の住宅ローンの禁止だった。LTV上限の引き下げ幅の平均は11.2パーセントポイントである一方、引き上げ幅の平均は14.1パーセントポイントだった。同様に表4によると、同じ期間に17の経済がDSTI関連措置を45件講じた。DSTI関連措置の大半は、DSTI上限の導入または撤廃だった。
表3 LTV比率規則に関連する政策措置の内訳

出典:Shim et al.(2013);著者による計算。
表4 DSTI比率規則に関連する政策措置の内訳

出典:Shim et al.(2013);著者による計算。
非金利政策の有効性に関する証拠
非金利政策に関するデータが増えるにつれ、経済全体のレバレッジや信用伸び率に対する政策の効果を測定しようとする研究がいくつか行われてきた。Lim et al.(2011)は、準備率要件、動的引当、LTVおよびDSTIの上限、外貨建て融資の上限が、民間部門の信用伸び率またはその循環性に測定可能な影響を与えることを明らかにした。2000年から2010年までの48の経済における約2,800行の銀行を対象にしたClaessens et al.(2014)の研究では、LTVとDSTIの上限に加え、信用伸び率と外貨建て融資の上限が、好況期の銀行レバレッジと資産の伸びを抑える一方、景気後退期の銀行レバレッジと資産の減少を食い止めるのに役立つ政策はほとんどないことが示された。
非金利政策が住宅市場に及ぼす影響に特化して検討した論文もいくつかある。Crowe et al.(2011)とCerutti et al.(2015)はいずれも、LTV上限などの政策が不動産ブームを抑制する可能性が最も高いと結論づけた。
Kuttner and Shim(2013)は、57の経済における3 दशकにわたるデータを用いて、住宅信用と住宅価格に対する非金利政策措置の影響を体系的に調査した。検討した5つのプルーデンス政策のうち、DSTI上限の変更が住宅信用の伸びに最も大きく、かつ頑健な効果をもたらすと結論づけた。表5の推計によると、典型的な引き締め措置は、その後4四半期にわたり実質信用伸び率を4~7パーセントポイント低下させる。他の政策、たとえばLTV上限の変更やエクスポージャー上限も、信用伸びに影響するようだ。6 ただし、共線性のため、DSTI変数を含めるとLTV変数は有意でなくなる。もっとも、プルーデンス政策はいずれも、住宅価格に対して経済的にも統計的にも有意な効果を示さなかった。
表5 プルーデンス政策が実質住宅信用の伸びに及ぼす推定効果

注:表は、典型的な政策措置の4四半期にわたる平均反応を示す。典型的な政策措置は、引き締めの場合に1、緩和の場合に–1をとるダミー変数として定義される。アスタリスクは統計的有意性を示す:***は1%、**は5%、*は10%。
出典:Kuttner and Shim(2013)より転載。
Kuttner and Shim(2013)の重要な発見の一つは、融資の特定の特性を対象とする規制の方が、銀行資本を対象とする規制より、信用伸びへの効果が大きいという点である。これは、LTVまたはDSTIの上限を引き下げると、家計の借入能力に直接影響するためかもしれない。一方、自己資本要件の引き上げは、銀行の資金調達コストを高めることで作用するが、住宅市場が過熱しているときには二次的な考慮事項となる可能性が高い。
Kuttner and Shimの研究によるもう一つの興味深い発見は、DSTI上限の変更がLTV上限の調整より効果的に見えることである。考えられる説明の一つは、LTVが変わらなくても、住宅価格の上昇によって借入可能額が増えることだ。したがって、LTV要件は最も必要とされるときに最も効果が薄い。一方、DSTI上限は住宅価格の上昇の影響を受けない(ただし、金利の低下によって拘束力は弱まる)。このため、住宅ブームの最中に信用の伸びを鈍らせるには、DSTI比率の上限設定が有力な手段となる可能性がある。
結論と政策への教訓
物価安定と産出変動の抑制をすでに使命に掲げる中央銀行は、金融安定の目標をさらに推進する追加的な手段の開発に意欲を示している。金融政策とは独立して実施でき、住宅市場に的を絞れるため、マクロプルーデンス措置をはじめとする非金利措置は、この目的に理想的である。その結果、政策当局者は、金融安定上の問題を解決する手段として、こうした措置に期待を寄せている。
本稿で概観した研究は、特定の種類のマクロプルーデンス措置が政策手段の有用な追加策となり得ることを示している。しかし、政策の種類ごとの観測数が比較的少ないため、証拠は決定的とはほど遠い。私たちの結論は、「さまざまな国におけるマクロプルーデンス政策措置の経験は豊富ではなく、経済状況、資本市場と伝統的な銀行仲介の相対的重要性、その他多くの要因の違いから、他国で適用できる範囲も限られる可能性がある」と指摘したTarullo(2015)の見解と重なる。したがって、金融ブームとバストを抑制するためにマクロプルーデンス政策のみに依存するのは賢明でないというBorio(2014)の見解に、私たちも同意する。
免責事項:ここに記された見解は著者のものであり、国際決済銀行の見解を必ずしも反映するものではない。
参考文献
Bernanke, B(2010)「金融政策と住宅バブル」、米国経済学会年次総会での講演、1月3日。
Borio, C(2014)「マクロプルーデンスの枠組み:(過度に)大きな期待か?」、『Central Banking Journal』、8月。
Cerutti, E., S. Claessens, and L. Laeven(2015)「マクロプルーデンス政策の利用と有効性:新たな証拠」、IMFワーキングペーパー15/61、3月。
Claessens, S., S. R. Ghosh and R. Mihet(2014)「金融システムの脆弱性を緩和するマクロプルーデンス政策」、IMFワーキングペーパー14/155、8月。
Crowe, C. W., D. Igan, G. Dell’Ariccia, and P. Rabanal(2011)「不動産ブームへの対処法」、IMFスタッフ・ディスカッション・ノート11/02。
Kuttner, K. N.(2011)「金融政策と資産価格の変動性:Bernanke-Gertlerの処方箋を再び採用すべきか?」、E. Kaufman and Malliaris(編)『資産価格バブルの新たな視点:理論、証拠、政策』所収、オックスフォード:Oxford University Press。
Kuttner, K. N. and I. Shim(2013)「非金利政策は住宅市場を安定化できるか?57の経済のパネルデータによる証拠」、BISワーキングペーパー第433号。
Lim, C. H., F. Columba, A. Costa, P. Kongsamut, A. Otani, M. Saiyid, T. Wezel, and X. Wu(2011)「マクロプルーデンス政策:どの手段をどう使うか?各国の経験から得られる教訓」、IMFワーキングペーパー11/238。
Shim, I., B. Bogdanova, J. Shek and A. Subelyte(2013)「住宅市場における政策措置のデータベース」、『BIS Quarterly Review』:83−95、9月。
Tarullo, D(2015)「マクロプルーデンス政策の目的を前進させる」、金融調査局および金融安定監督評議会主催、第4回年次会議「マクロプルーデンス手段の評価:相補性と相反性」での発言、バージニア州アーリントン、1月30日。
Vandenbussche, J., U. Vogel and E. Detragiache(2012)「マクロプルーデンス政策と住宅価格:中・東・南東欧に関する新たなデータベースと実証的証拠」、IMFワーキングペーパー12/303。
脚注
1 関連する証拠の概説についてはKuttner(2011)を参照。
2 これらの政策には、相互に補完する二つの目標がある。第一は、避けられない住宅市場の低迷に対する金融システムの耐性を高めることだ。引当要件など一部の手段は、資産価値の下落から金融機関を守る緩衝材となるバッファーの積み上げを促すことを意図している。第二の目標は、価格と信用の変動を和らげ、損害をもたらすブームとバストの可能性を低下させることである。
3 特定の地域または国々のグループについても、詳細な情報がまとめられている。たとえばVandenbussche et al.(2012)は、中央・東欧諸国が講じたさまざまな種類の措置のデータベースを作成した。
4 このデータセットには、準備率要件の変更、信用伸び率の上限、住宅関連の税や補助金の変更に関する情報も含まれている。
5 これらの措置には、特定種類の融資(たとえば3軒目の住宅購入のための住宅ローン)や、一定のLTV上限を超える融資の全面的な禁止も含まれていた。
6 ただし、エクスポージャー上限に関する結果は慎重に扱うべきである。データセットに含まれる該当措置はわずか12件だからだ。
本稿は、 Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Kenneth N. Kuttnerは、Williams CollegeのRobert F. White Class of 1952経済学教授。Ilhyock Shimは、BISの金融経済局のシニアエコノミスト。
画像:xxx




