大不況の間、世界各地で公的債務が近年大幅に拡大したことで、政府は増税によってどれほどの債務を最大限返済できるのかという問いが生じています。古典的な財政学のこの問いを別の言い方で表せば、所得税率を引き上げることで政府はどれほど追加の税収を生み出せるのでしょうか。税率の水準に対する総税収が単峰型の関数であるという考えは、少なくともアーサー・ラッファーにまでさかのぼり、平均税率に対する総税収を示す図は、それ以来「ラッファー曲線」として知られています。
特定の経済(国、または複数国の集合)についてラッファー曲線を導き出すことは、純粋に実証的な根拠からは困難です。各国の税率の時系列変動は通常小さく、税収を最大化する税率に近い水準を含まない可能性があるためです。そのため経済学者は通常、マクロ経済モデルを実験室として用い、反実仮想実験で税水準を変化させ、税率と税収の関係を解析的に、またはコンピューター・シミュレーションを用いて描き出してきました。
近年の影響力ある論文で、Matthias Trabandt氏とHarald Uhlig氏(2011年)は、米国とEU14のラッファー曲線を数値的に特徴づけています。両地域とも、労働所得税のラッファー曲線の頂点は、国やモデルのパラメータ設定に応じて、平均税率50~70%の間にあることを示しています。また、米国は労働所得税収を30%増やせる一方、EU14では増加幅がわずか8%であることも見いだしています。彼らの分析によれば、デンマークやスウェーデンなど一部の欧州諸国は、それぞれのラッファー曲線の頂点に非常に近い位置にあり、労働所得税収を増やせる幅はわずか1%です。
Trabandt氏とUhlig氏(2011年)の研究は、マクロ経済学における古典的な標準モデルである「代表的個人」モデルの枠組みで行われています。このモデルでは、経済は一律の労働所得税率に直面する代表的な家計1世帯から成り、税率は所得水準に左右されません。しかし、すべてのOECD諸国で、所得、資産、その他の関連する経済的特性に大きな家計間格差があります。さらに、以下で示すように、すべてのOECD諸国は累進税制を採用しており、高所得者ほど平均税率が高くなっています。
私たちの研究(Holterほか、2014年)は、税の累進性と家計の異質性がラッファー曲線に及ぼす影響を検証しています。労働所得税の累進性が高まると、政府が調達できる税収の最大額は大きく減少し、家計の異質性の特定の側面(ただしすべてではありません)がラッファー曲線の形を決定的に左右すると論じています。
OECD諸国における税の累進性の測定
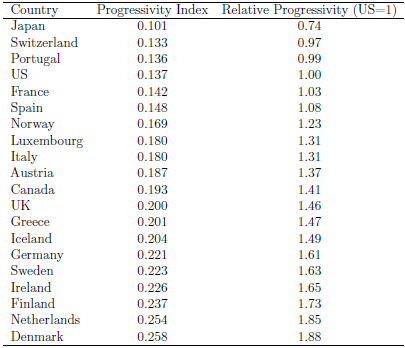
実際の労働所得税制を近似するため、Benabou(2002年)が提案した簡潔な関数形を用います。パラメーターは2つのみで、一方(θ0)は税水準を、もう一方(θ1)は税の累進性を制御します。OECDのオンライン税計算ツールのデータを使って、さまざまな世帯類型(単身、子どものいない既婚世帯、子どものいる世帯)について税関数を推定し、各国の「累進性指数」を算出します。これは、米国における世帯類型の構成比を重みとして用いた、累進性パラメーター(θ1)の加重平均です。表1の第2列にこの累進性指数の値を示し、第3列では米国の値が1となるように基準化しています。表が示すとおり、労働所得税の累進性には国によってかなりの差があり、日本、スイス、ポルトガル、米国は累進性の低い側に位置する一方、北欧諸国、アイルランド、オランダは高い側に位置しています。
表1。OECD諸国の税の累進性、2000~07年
モデル
税の累進性がもたらす影響は、家計の異質性の度合いと密接に結びついています。累進課税の下では、異質な労働者は異なる平均税率と限界税率に直面するためです。同時に、私たちの問いへの答えは、労働供給が税に対して示す個人ごとの反応(そして、それを適切に集計した反応)と密接に関連しています。Keane(2011年)などが概説するミクロ計量経済学の文献は、労働供給の集約度(働く時間)と参加・不参加(特に女性の場合)、ライフサイクル上の考慮、人々の反応を左右する重要な要因が人的資本の蓄積であると示しています。そこで私たちは、保険でカバーされない個人固有の賃金リスクと、内生的な人的資本の蓄積を組み込み、労働供給については集約度と参加・不参加の両方の決定を含むライフサイクル・モデルを構築します。モデルでは、家計は消費と貯蓄の選択を行い、労働市場に参加するかどうか(参加・不参加)、参加する場合には何時間働くか(集約度)、ひいては労働市場での経験をどれだけ積むか(それが将来の稼得能力を部分的に決めます)を決定します。
税の累進性が重要だと考える理由は何でしょうか?
個人固有の賃金リスクやその他の家計間格差がある経済において、税の累進性の度合いは、政府が労働所得税収を生み出す能力にどのような影響を与えるのでしょうか。税水準に対する税収の反応には、累進性の度合いによって、相反する可能性のある複数の影響が生じます。労働時間を一定に保つと、税の累進性が高まれば、高所得者からの税収は増え、低所得者からの税収は減ります。しかし、累進性の変化は通常、両グループの労働時間に影響します。第一に、累進性を高めると、所得分布の異なる位置にいる労働者に、所得効果と代替効果がそれぞれ異なる形で生じます。さらに、参加・不参加という労働供給の外延的マージンがあると、労働市場に参加するかどうかを決める、潜在賃金の低い人々の労働供給弾力性は通常高くなります。参加・不参加の境界付近で税率が比較的低く、労働供給弾力性の高い人々が、労働市場への参加を決めるよう促すなら、より累進的な税制が税収の増加に役立つ可能性もあります。
さらに、ライフサイクル・モデルでは、労働市場のリスクがあるため、若年者には強い予備的動機が働き、年齢の高い人々の労働供給弾力性が高くなります(Conesaほか、2009年を参照)。労働市場での経験をより多く積んでいるため、年齢の高い人々は賃金も高くなります。この影響により、税の累進性を高めると、高所得者の労働供給が不釣り合いに減少し、税収が減る可能性があります。第三に、人々が明確なライフサイクルをたどる場合、累進性の高い税は、若年者が労働市場での経験を積み、高所得(したがって、より高い税率を課される)を得る人になる誘因を弱めます。この影響は、あらゆる年齢層の人々から得られる税収を減らします。若い家計は働く時間が減り、年齢の高い人々は働く時間が減るだけでなく、賃金も低くなるためです。最後に、私たちの研究のように、人的資本の蓄積を労働市場での経験年数(経験から学ぶこと)としてモデル化すると、ライフサイクルにおける人的資本の効果は、人的資本を蓄積することによる短期的な利益(短期的に手取り賃金が上がること)の拡大によって相殺されます。したがって、税の累進性の度合いが税水準と税収の関係、すなわちラッファー曲線にどう影響するかは、複雑で定量的な問題です。
分かったこと
私たちは、2つの異なるシナリオを検討します。第1のシナリオでは、政府は追加税収を一括払いとして家計に還元します。第2のシナリオでは、政府は政府債務残高を増やし、追加税収を利払いに充てます。この2つの思考実験の主な違いは、第1のシナリオでは一括払いの還付が労働供給に負の所得効果をもたらすのに対し、第2の実験ではそうならない点です。後者の実験によって、経済で長期的に持続可能な債務水準の上限も明らかになります。
図1は、第1のシナリオである一括払い還付の下で、累進性の度合いを変えた場合の米国経済のラッファー曲線を示しています。横軸は平均税率を、総税収は(現在の米国の状況に対する割合として)示しています。緑の線は現在の米国の実際の累進性を表し、17%の位置にある縦線は現在の米国の平均税率を示しています。税の累進性を一定に保ったまま(つまり、緑の線に沿って上昇すると)、米国はなおラッファー曲線の頂点からかなり離れていることが分かります。現在の税制の累進性を維持したまま、労働所得に対する平均税率を現在の17%から約58%に引き上げれば、税収を約56%増やすことができます。
図1。税の累進性がラッファー曲線に与える影響(債務の対GDP比を一定に保った場合)

図1からは、税制の設計がラッファー曲線にかなり大きな影響を与えることも分かります。これは私たちの研究の重要な発見です。フラットタックス(黒線)の下では、調達できる税収の最大額は、現在の米国の累進性の場合より約6%高くなります。一方、現在の米国と同程度の累進性を持つ税制は、累進性がその2倍の税制(私たちの推計では、OECDの調査対象国の中で最も累進性の高いデンマークの実際の税制に相当します。表1を参照)より7%多く税収を得られます。
図2の左パネルは、第2のシナリオ、すなわち追加税収をより多くの政府債務の返済に充てる場合の米国経済のラッファー曲線を示しています。図2と図1を比べると、追加収入を家計に再分配する代わりに政府債務の返済に使う場合、ラッファー曲線の頂点は大幅に高くなることが分かります。労働供給に負の所得効果が生じないため、債務によって生産的資本がクラウディングアウトされるにもかかわらず、産出量と課税ベースが拡大するためです。図2の右パネルは、累進性の度合いを変えながら、平均税率に対する最大持続可能債務(基準となる米国GDPに対する割合)を示しています。現在の累進性の水準(緑の線)では、米国は平均税率を約42%に引き上げることで、基準GDPの約330%に相当する債務を持続できます。したがって、私たちの分析によれば、米国は現在、持続可能な債務水準の上限にはまだ遠く及びません。これは、国際債券市場で米国債のリスクプレミアムが依然としてかなり低いことと整合的かもしれません。ただし、近年、私たちが較正に用いた期間以降、米国の債務はGDPの120%にまで上昇しています。図2の右パネルからは、累進性の低い税制ほど、より多くの公的債務を持続できることも分かります。フラットタックス(黒線)に移行すれば、最大持続可能債務は基準GDPの350%超に高まります。一方、デンマーク並みの累進性を採用すると、基準GDPの250%未満に低下します。
図2。税水準と累進性別の税収および最大持続可能債務水準

まとめ
私たちの研究は、家計間格差のある経済では、税の累進性の程度が税収の最大額と持続可能な債務水準の上限を左右する重要な要因であると論じています。もちろん、これは累進所得課税が望ましくない政策選択であることを意味しません。社会保険を提供したり、税引き後の所得分布をより望ましいものにしたりするために、累進課税が必要となる場合もあります。私たちの論文が定量化しようとしたのは、政府の規模の限界(税収または債務で代替的に測定)が、この選択にどのように左右されるかです。
参考文献
Benabou, R(2002年)、「異質な主体から成る経済における税制と教育政策:どの水準の再分配が成長と効率を最大化するか?」、 Econometrica 第70巻:481–517頁。
Conesa, J C、S Kitao、D Krueger(2009年)、「資本課税?結局、悪くない考え!」、 American Economic Review 第99巻:25–48頁。
Holter, H、D Krueger、S Stepanchuk(2014年)、「税の累進性と家計の異質性はラッファー曲線にどう影響するか?」、CEPRディスカッション・ペーパー10259。
Keane, M P(2011年)、「労働供給と税:概説」、 Journal of Economic Literature 第49巻:961–1045頁。
Trabandt, M、H Uhlig(2011年)、「ラッファー曲線再考」、 Journal of Monetary Economics 第58巻:305–327頁。
この記事は VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Hans Holter氏は、オスロ大学の経済学助教です。Dirk Krueger氏は現在、ペンシルベニア大学の経済学教授兼経済学部長です。Serhiy Stepanchuk氏は、ローザンヌ連邦工科大学(École polytechnique fédérale de Lausanne)の博士研究員です。
画像:ウェストバージニア州ギルバート近郊の炭鉱で、午後のシフト開始前、鉱山労働者のロッカーの上に置かれた石炭採掘用ブーツ。REUTERS/Robert Galbraith




