ユーロ圏のマクロ経済のリバランス
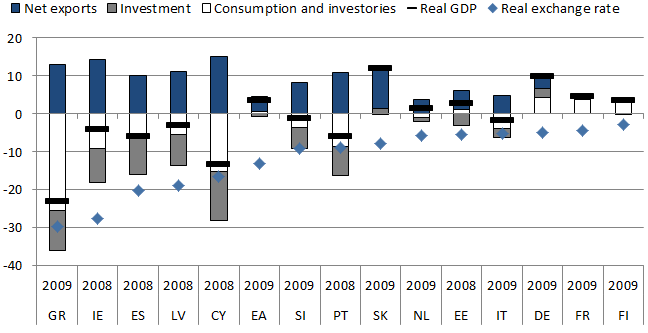
ユーロ圏加盟国では、実質実効為替レート(REER)がピークに達して以降、価格競争力、そしてそれ以上にコスト競争力が大幅に改善した。ピークは主に2008~09年のいずれかの時点だった。しかし図1が示すように、対外調整の過程は、ストレス下にある経済における投資の減少、さらに広くは産出成長率の低下を伴ってきた。
図1.ユーロ圏の一部の国における相対価格と経済活動(ULCTでデフレートしたREERのピーク年から2014年予測までの変化)
何が起きたのか。私たちが提示する見方では、信用ブームの間に競争力が悪化した結果、金融サイクルが転換した際、不均衡を抱えた国々には内部切り下げを進める以外の選択肢がなかった。しかし、労働市場と製品市場に硬直性があったため、当初の調整は、他のユーロ圏諸国や世界の他地域に対するコストの引き下げよりも、需要の圧縮によって進んだ。その後の投資不足と労働市場の履歴効果が重なり、潜在産出量は大幅に縮小した。
この見方は、証拠とも整合しているように見える。図2は、本稿で用いるユーロ圏経済のサブサンプルを対象としており、ここではミクロ情報と1 マクロ情報の両方が得られる。選定した「ストレス下」の経済2 (イタリア、スロベニア、スペイン)では、リバランスの過程において、国内需要と海外需要の比(「相対需要」)が、調整初期には相対コストよりも速く縮小した。一方、「ストレス下にない」経済(ベルギー、フィンランド、フランス、ドイツ)では、どちらの面でも調整ははるかに緩やかで、相対需要はそのうち3か国で回復している。
図2.コスト競争力と海外需要に対する国内需要の変化:ストレス下(左)およびストレス下にない(右)の経済(指数、2009年=100)

構造改革の有効性と必要性を測る
さらに先を見据えると、成長見通しは生産性、とりわけ全要素生産性(TFP)に大きく左右される。ユーロ圏では危機の前も最中も、その実績は振るわなかった。図3に示すとおり、ここでもストレス下の経済はイタリア、スペイン、スロベニア、ストレス下にない経済はベルギー、フィンランド、フランス、ドイツである。
図3.ユーロ圏の一部の国および米国におけるTFP成長率(各期間のGDP成長率の年平均、2000~2014年予測)

出典:AMECO。
しかし、生産性を高める構造改革が強く求められる一方、具体的な政策、その伝達経路、最終的な評価方法は、しばしば明確にされていない。以下では、近年の理論的枠組み(例:Restuccia and Rogerson 2008)を踏まえ、新たに収集された企業レベルの情報が、こうした政策の立案と評価に経験的な基盤を与えるうえでどのように役立つかを示す。特に、ミクロ情報を用いて、構造政策が資源をより効果的な用途へ再配分し、それによって持続可能な成長を促すかどうかを評価する方法を示す。
総生産性の成長は、次の二つの異なる経路から生じうる(Bartelsman et al. 2013を参照)。
第一に、企業レベルでの生産性全般の向上、たとえば人的資本や技術の改善によって、生産性が押し上げられる場合がある。
第二に、資源(労働と資本)がより効果的な用途へ再配分されることで、総生産性が高まる場合がある。すなわち、最も生産性の高い企業を選別し、そこへ資源を配分することによる。
新しいCompNetデータベースを用いた最近の論文では、この第二の経路に関する経験的証拠を提示している(Lopez-Garcia et al. 2015)。具体的には、このデータベースには、企業レベルの生産性と、企業規模を含む複数の関連企業属性・決定要因との同時分布を記述する「同時モーメント」が含まれている(全項目の一覧は付録を参照)。この情報を用いて、たとえば各国で資源が生産性の低い企業から高い企業へ流れているかを追跡できる。こうした指標は、異なる種類の構造改革が市場の機能に及ぼす影響を切り分け、妨げとなりうる要因を示唆するのに役立つ。以下では、こうした指標の具体例を二つ紹介する。
金融制約
政策立案にあたっては、信用がどの程度効率的に配分されているかを示す指標があると有用である。CompNetは、企業の貸借対照表と損益計算書から得たデータを用いて、企業レベルの「信用制約指標」(ICC)を推計した(Lopez-Garcia et al. 2015のボックス4を参照)。
生産性とICCの同時分布を追跡することで、時系列および国をまたいだ信用配分の効率性を把握できる。基本的な考え方は、銀行融資が投資の質(生産性で近似される)ではなく、担保の有無(さらに悪い場合には不適切な関係)に基づいて企業に供与されることが多いというものだ。これは、エージェンシー問題などさまざまな理由で起こりうる。その結果、生産性の基準を下回る企業やプロジェクトではなく、担保が不十分な高生産性企業が信用制約に直面することがある。経済の不確実性が高まると、特に銀行部門が危機にある国では、この非効率性が増す可能性が高い。
ユーロ圏についてこの問題を検討するため、図4は生産性分布の各十分位に属する信用制約企業の割合を示す。同じ二つのユーロ圏諸国グループについて、危機前(2008年以前)と危機中(2009~2012年)の推移を比較する。
図4.労働生産性の十分位別にみた信用制約企業の割合:ストレス下およびストレス下にない経済(スペインのデータは2008年以降のみ利用可能)

二つの期間における両グループの国々では、企業の生産性が高いほど信用制約企業の割合は低い(すなわち、最も生産性の高い企業ほど制約が少ない)。ただし、最も生産性の高い企業でさえ、一定の制約に直面している。危機前と危機中を比べると、ストレス下にない国では信用制約はおおむね変わらないように見える一方、ストレス下の国では大幅に悪化している。これは特に、生産性が最も低い企業に当てはまる。銀行は信用状況の悪化による負担を、信用を受ける資格が最も乏しい企業に偏って負わせたようだ。ある意味では、信用が逼迫していたにもかかわらず、ストレス下にある国々では企業間の資本配分の効率性が改善したと言える。したがって、特にストレス下の経済において、高い潜在力を持つ若い企業の資金調達へのアクセス改善を目指す構造的措置を継続する必要がある。
労働市場における再配分
次に労働再配分の証拠に移り、同じ二つの国グループ、すなわちベルギー、ドイツ、フィンランド、フランス(ストレス下にない)とスペイン、イタリア、スロベニア(ストレス下)を比較する。これらの国々で、最も生産性の高い企業と最も低い企業の雇用がどのように変化したかを見る。
図5.労働生産性中央値を上回る/下回る企業の総労働量の変化率:ストレス下(赤)およびストレス下にない(青)の国

図5は、異なる二つの期間において、生産性中央値を上回る企業と下回る企業の雇用成長率を示す。左側の図は、2000~2003年から2004~2008年にかけての企業の雇用成長率、すなわち「成長」期における変化を示す。右側の図は、2004~2008年と2009~2012年について同じ情報を示し、危機によって引き起こされた変化を反映している。
ストレス下の国(赤)に注目すると、危機前の好況期には全体の雇用が増加していたのに対し、雇用成長率はおおむねマイナスに転じている。ただし、ここで重要なのは、生産性の低い企業が、生産性の高い企業よりも比例して多くの雇用を失ったことだ。したがって、危機はストレス下の国々で、淘汰を促す効果をもたらしたようだ。今後、需要が回復するにつれて、近年の構造改革が労働力を最も生産性の高い活動へ再吸収しやすくしているかどうかを、データで追跡できるようになる。
ストレス下にない国(青)では、逆のパターンが見られる。これを十分に説明するには、国別および産業別のさらなる検討が必要である。一つの経路としては、一部の大企業が危機中に労働力を抱え込み、さらに生産性の低いグループへ移った可能性がある。別の可能性としては、生産性の高い輸出企業が2009年の貿易崩壊の影響を特に強く受け、その結果、最も業績の高い企業の雇用全体が損なわれたことが考えられる。この場合、今後のデータ更新によって、輸出企業の雇用回復を追跡できるだろう。
結論
本稿では、企業レベルのデータから構築した指標を用い、特に信用市場と労働市場における効率的な資源配分に影響する構造改革の効果を評価する方法を、二つの例で示した。企業の生産性と選択した共変量の単純な同時分布を用いると、ストレス下にあるEU諸国では、危機後、信用と労働が実際に最も生産性の高い用途へ再配分されている証拠が見られる。これは、危機とその後の構造政策が「淘汰効果」を生み出している可能性があるという仮説に沿うものだ。
提示した証拠がまだ予備的であり、このデータセットの潜在的な用途を示唆するにとどまることは明らかである。たとえばデータの用途の一つは、労働配分効率に関する国・産業・時間別の観察差を、制度的要因、部門規制、信用市場の状況に回帰させることだ。さらに、産業および国の中での企業の(同時)モーメントの推移は、構造モデルの較正や間接推論に利用できる。そうすることで、資源再配分の根底にある要因を切り分け、確かな経験的証拠に基づく適切な政策を設計できるだろう。現在の証拠はストレス下の経済で景気後退期に淘汰が起きていることを示しているが、近年の構造改革が、活動の上向きを強い生産性と産出の成長へ転換する再配分経路を可能にするかどうかは、時間が明らかにするだろう。
本記事は、 VoxEUとの共同で掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、週刊ニュースレターをご購読ください。
著者:Eric Bartelsmanは、アムステルダム自由大学経済学部の教授兼学部長。Filippo di Mauroは、欧州中央銀行調査部の上級顧問であり、CompNetの議長。Ettore Dorrucciは、ECB経済総局の収斂・競争力部門の部門長。
画像:カメラの多重露光機能を使って撮影した合成写真には、1ユーロ硬貨とヨーロッパの地図が写っている。REUTERS/Kai Pfaffenbach




