中国は、複雑な産業政策に支えられ、実践を通じた学習と海外のノウハウの導入から恩恵を受けてきた、輸出主導型成長の代表例である。現代版の重商主義が機能してきたと言えるだろう。世界金融危機により、中国の輸出主導型の高成長と大幅な経常黒字という軌道は突然終わりを迎えた。米国では、民間部門が債務削減を余儀なくされ、輸入需要も縮小した。危機に見舞われた他の先進国も輸入を抑えた。その結果、世界金融危機とその後の影響によって、中国では急速な内需への均衡調整が進み、今後の外貨準備の積み増し余地が縮小した。危機以降、中国の経常黒字は2007年のGDP比10%から2013年には2%へ低下した。
2000年代の中国の政策が残したコストの一つは、対外収支の偏りである。中国は低利回りの対外資産(主に外貨準備)を多く保有する一方、高利回り資産(主に過去の対内直接投資の純流入に伴う多額の負債)が少ない。2013年、中国の対外純金融資産はGDPの約20%だったが、これら資産の実質純収益率はマイナスだった(Hanemann 2014参照)。これは、次の二つの基本的要因を反映している。
中国の外貨準備(総対外資産の3分の2を占める)の実質収益率が低いこと。
中国への過去の直接投資流入(中国の対外負債の約60%を占める)の収益率が高いこと。1
中国の対外資産の収益率が低いことは悪い知らせであり、特に中国の人口の高齢化が急速に進むことを考えればなおさらである。これは日本とは対照的だ。日本では、対外資産ポジションがもたらす相当な収益が、急速に高齢化する人口の将来所得を下支えしている。
対外均衡調整
中国の対外バランスシートへのエクスポージャーという遺産がもたらす悪影響を和らげる方法の一つは、対外均衡調整である。すなわち、外貨準備の一部を、より高利回りの海外株式や中国の対外直接投資(FDI)と「交換」することだ(例:Shotter 2014)。実際、中国は黒字を政府系ファンドに振り向け、有形資産への対外FDIを促し、期待収益率を大幅に高めることで、ドル建て外貨準備の保有を多様化し始めた。2 その結果、世界の資源分野やインフラサービス分野へのFDIが増加しており、とりわけ商品・鉱物の輸出国であるアフリカやラテンアメリカの発展途上国と新興市場国で顕著である。ある意味で、中国は他の新興市場国の動向に加わった。3
二国間中央銀行スワップ
2008年の世界金融危機後、中国は他国との大規模な二国間通貨スワップ協定を結び始めた。これは、OECD諸国間で前例のない規模でスワップラインが供与され、FRBが選定した新興市場国4カ国に限定的にスワップラインを供与したことと並行して行われた。FRBと中国人民銀行が提示した二国間スワップラインを比較すると、重要な違いが見えてくる。中国が提示したスワップラインの大半は、商品輸出国である発展途上国・新興市場国向けである一方、FRBが提示した二国間スワップラインの大半は、OECD諸国間および4つの新興市場国、すなわちブラジル、韓国、メキシコ、シンガポールとの間で結ばれた。
Aizenman and Pasricha(2010)では、FRBが新興市場国への二国間スワップライン供与を決める選定基準として、次の点を指摘した。
緊密な金融・貿易関係。
高い金融開放度。
比較的良好なソブリン信用履歴。
中国が人民元建て二国間スワップラインを、発展途上国や新興市場国へと拡大する際にも、同様の要因が作用している可能性が高い。Garcia-Herrero and Xia(2015)が鮮明に示しているとおりである。4 この戦略は、中国のより広範な対外FDI戦略の文脈における人民元の貿易での国際化とよく調和し、中国の対外純資産ポジションを対外FDIと信用供与を組み合わせた戦略へ振り向けることとも整合的である。
新たな証拠
私たちの研究では、中国の対外重商主義の新たな局面とも言える動きを検討する。これは、世界の製造拠点となった成功を活用し、対外純資産ポジションの収益率を高めることを目指すものだ(Aizenman et al. 2015)。世界金融危機後、中国は対外FDIを金融取引(融資、スワップライン、貿易信用)、貿易、対外投資(中国製資本財や労働サービスの輸出を含む)と組み合わせ、拡大する市場での影響力を活用したと考えられる。
この組み合わせ戦略は、主に発展途上国や新興市場国、そして「商品輸出国」に適用されてきた。世界金融危機とその後の影響の期間に、中国は選定した国々への対外FDI、スワップライン、輸出入を急速に拡大した。この戦略はAdams and Yellen(1976)の議論と整合する。すなわち、組み合わせは市場支配力の表れであり、組み合わせを行う側が市場での力を活用して余剰の拡大を目指す。したがって中国は、貿易相手国に資本財やインフラサービスを供給し、「スワップと最後の貸し手」の提供において市場支配力を行使している可能性がある。
私たちの分析結果は次のとおりである。
中国から貿易相手国への工業製品輸出と、貿易相手国からの商品の輸入は、受入国へのFDI流出と正の相関がある。
人民元スワップラインの供与は、受入国との中国の二国間貿易規模と正の相関がある。
規模の小さい国ほど、人民元スワップラインの受入国となる傾向がある。
中国の海外グリーンフィールドFDIに焦点を当て、FDI流出を貿易可能部門、非貿易部門、天然資源部門に分けて分析した結果は次のとおりである。
中国の貿易は、天然資源部門へのFDIに影響を与える。
工業製品の輸出はFDI流出と負の相関がある一方、商品の輸入の影響は正である。
中国の天然資源部門へのFDI流出と商品の輸入の関連は、世界金融危機以降、より強まった。
中国の対外FDIと商品の輸入との正の相関は、中国の貿易相手国への人民元スワップライン供与があると強まる。
人民元スワップラインの影響は、天然資源部門への中国の対外FDIに特に大きい。全体として、世界金融危機後の中国の対外FDIは貿易・金融面のつながりと組み合わされ、それによって国際市場での影響力を高め、長期にわたる安定的な商品供給へのアクセスを確保しているという見方が、分析結果によって裏付けられる。
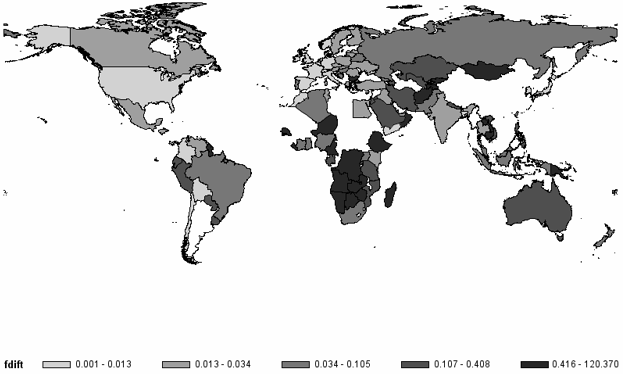
図1は、標本に含まれる受入国のGDPに対する比率で示した、中国の二国間貿易、対外FDI、人民元スワップラインの平均をヒートマップで表している。図2は、中国のFDI、貿易、スワップラインの関係を概観する。ひし形チャートは、二国間データに基づき、中国のFDI、輸出、輸入、スワップラインを受入国のGDP比で示し、標本平均で加重している。点線、破線、実線はそれぞれ世界金融危機(2008~2009年)前、期間中、後の統計を示す。ひし形チャートは、選定した国々向けの中国の対外FDI、スワップライン、輸入、輸出が同時に大幅に増加したことを示している。
図1 中国の対外FDI、二国間貿易、人民元スワップライン。ヒートマップは、受入国のGDP比で示したグリーンフィールドFDI、FDI総額、二国間貿易、人民元スワップラインの標本平均を表す。色が濃いほど強度が高い。
A. 中国のグリーンフィールドFDI
B. 中国のFDI総額

C. 中国の二国間貿易

D. 人民元スワップライン

図2 中国のFDI、貿易、スワップラインの関係
ひし形チャートは、二国間データに基づき、中国のFDI、輸出、輸入、スワップラインを受入国のGDP比で示し、標本平均で加重している。点線、破線、実線はそれぞれ世界金融危機の前、期間中、後の統計を示す。受入国は表1に記載されている。
A. 中国のグリーンフィールドFDI

B. 中国のFDI総額

表1 世界金融危機前後における、中国の対外グリーンフィールドFDIの主要産業活動と投資企業。本表は、Financial Timesが運営する「fDi Intelligence database」に基づき、2003年1月から2015年1月までに中国が受入国で行った最大規模の資本投資を報告する。

私たちが用いた標本期間の短さと、より詳細なデータの不足により、この組み合わせ戦略が中国の対外純資産ポジションの収益率向上につながったかどうかを評価することはできない。アルゼンチン、ベネズエラ、ジンバブエなど、債務不履行の履歴がある国に中国が融資枠を提供し、投資する意向を示していることは、ソブリン債務不履行に対する中国のエクスポージャー拡大や、対外FDI資産の一部国有化リスクへの懸念を招く。
「現物」による支払い
ただし、中国による商品輸出国への融資の一部は、石油やその他の商品の対中供給という形での、長期にわたる「現物」による支払いを担保としている点を念頭に置く必要がある。5 一方で、中国の海外エクスポージャーは、一部の発展途上国が、改良された鉄道網の維持に必要な中国のインフラサービスへの依存を強めていること、中国がそれらの国々の輸入先として重要性を増していること、また一部の国々では中国だけが「最後の貸し手」であることによって、部分的にヘッジされている可能性もある。6
この組み合わせ戦略の収益を評価するには時期尚早だが、その結果として、新興のアフリカ、アジア、ラテンアメリカ諸国は、改善されたインフラサービスへのアクセスを大幅に拡大してきた。それらのサービスは、中国の資本財とノウハウの支援を受けて共同で資金調達・建設され、中国への商品・鉱物の輸出拡大によって共同で支払われている。中国が主要株主となるアジアインフラ投資銀行の設立案は、この組み合わせ戦略の後続策と見なせるかもしれない。
本記事は Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Joshua Aizenmanは、南カリフォルニア大学(USC)のDockson Chair in Economics and International Relationsであり、NBERのリサーチ・アソシエイト。Yothin Jinjarakは、ロンドン大学SOASの金融・経営学部の銀行・金融学担当Readerであり、東京のADB Instituteのリサーチ・フェロー。Huanhuan Zhengは、IGEFのリサーチ・アシスタント・プロフェッサー。
画像:北京で撮影された写真イラストに写る中国の100元紙幣。REUTERS/Jason Lee




