世界の債務水準は、半世紀ぶりの高水準に達しています。
新興市場国および開発途上国は、特に深刻な課題に直面している、と4人の専門家は述べています。
歴史は、債務危機から脱するためのいくつかの解決策と段階的な方策を示しています。
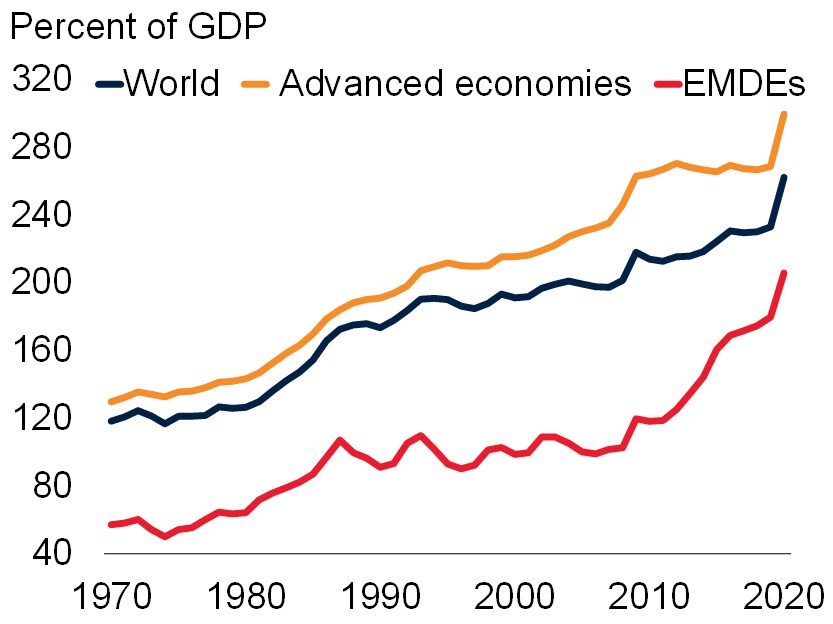
世界各国の経済は、困難な課題に直面しています。世界の債務水準は、半世紀ぶりの高さに達しています。債務急増の余波が指摘するように、金融市場の状況が好ましくなくなった場合に備え、特に新興市場国および開発途上国(EMDEs)では、政策立案者は債務危機の可能性に備える必要があります。
パンデミックによる2020年の景気後退は、少なくとも1970年以降で単年としては世界の債務の最大の急増につながりました。さらに、これは過去5年間で最大、最速かつ最も広範にわたった、10年にわたる世界的な債務の波の後に起きたものです。政府債務、民間債務、国内債務、対外債務はいずれも、先進国およびEMDEsにおいて数十年ぶりの高水準にあります。さらに、先進国では近年、利払い費が低下傾向にある一方、EMDEsでは利払い費が着実に増加しています。
では、EMDEsの政策立案者は、この過去最高水準の債務にどのように対処できるのでしょうか。歴史は教訓を与えてくれますが、容易な解決策はありません。過去には、債務削減に向けて、正統的な政策手段(成長の促進、財政健全化、民営化、富裕税)と異端的な手段(インフレ、金融抑圧、債務不履行および債務再編)が用いられてきました。
高成長は、金利を上回る成長率により、一部の国が(GDP比で)債務残高を削減する助けとなってきました。しかし今後を見据えると、成長のみに頼って債務負担を軽減することには慎重であるべき理由がいくつかあります。例えば、急速な成長による債務削減の過去の事例は、通常、戦争などの一時的なショックの後に債務が急増した時期に続いて起きています。COVID-19パンデミックもいくつかの点で類似している可能性がありますが、2020年の急増は、持続的な歳出圧力と歳入の弱さにより、それ以前の10年間にわたって着実に債務が積み上がった後に生じたものです。
財政健全化は、歳出削減または歳入増加を通じて、債務を返済するための基礎的財政黒字をもたらすことができます。金融市場へのアクセスを失うこと、またはその恐れは、各国を厳しい財政健全化へと追い込んできました。しかし、そのような財政健全化は通常、成長率の低下という代償を伴います。
民営化による収入は、政府の資金調達の必要性や債務を減らすためにも用いられてきました。民営化は、債務削減を含め、一部のEMDEsにとって利益をもたらす可能性がありますが、民営化の潜在能力を十分に実現するために必要な前提条件の一部は、まだ整っていません。
富裕税は、世界金融危機以降、再び関心を集めています。その背景には、富の不平等な分配に対する懸念があります。しかし、EMDEsは富裕税によって歳入を確保する上で、制度の実施に関する重大な課題に直面しています。
予期せぬインフレは、名目所得の伸びが名目金利の上昇を上回る場合、実質的な債務負担を軽減します。しかし、インフレは債務削減戦略としては欠点もあります。例えば、インフレには通常、為替レートの下落が伴い、短期債務や外貨建て債務の割合が大きい場合には債務が増加します。また、高インフレは、EMDEsの中央銀行が過去30年にわたって苦労して築いてきた信頼性を損なうリスクもあります。さらに、高水準の債務が持続的な歳出圧力や歳入の弱さの結果である場合、一時的な予想外のインフレでは、債務を持続的に削減することはできません。
金融抑圧は、資本規制や特定の金融セクターの規制措置などの手段であり、特定の金融商品に貯蓄を閉じ込めることで、実質金利と成長率の差を縮小させるものです。しかし、金融抑圧は、貯蓄のより生産的な利用を妨げるため、債務を削減する上で代償の大きい方法です。さらに、数十年にわたる資本勘定および金融の自由化により、政府が金融抑圧を用いて債務を削減する余地は縮小しています。
債務不履行と債務再編は、外国人に対して負っており、外貨建てで、外国の裁判所で判断される債務に対処するための、一国にとって唯一の選択肢となる場合があります。債務不履行と債務再編は、即座の債務削減をもたらす場合がある一方で、長期的な代償も伴います。例えば、債券保有者は通常、特に債務不履行を繰り返してきた国では、超過収益によって債務不履行リスクを補償されます。長引く再編交渉は市場へのアクセス喪失を長引かせ、金融機関のバランスシートを弱め、金融の安定性を損なう可能性があります。
国内債務の不履行は、対外債務の不履行とは異なり、強制的な転換、表面利率の引き下げ、元本の一方的な削減(通貨の転換を伴う場合もあります)、および支払いの停止を含みます。しかし、国内債務の不履行を行う政府も、インフレ予想が固定されなくなった場合には、依然としてインフレリスクや金利の急上昇に対して脆弱です。
残念ながら、債務に対処するためのいずれの選択肢も、魅力的でも容易でもありません。インフレ、金融抑圧、債務再編は、大きな経済的・社会的代償を伴う可能性があります。富裕税や、より高い成長を生み出すための改革には、技術的、実務的、政治的な困難な障害が伴う可能性があります。利用可能な選択肢の具体的な組み合わせは、当然ながら、各国の具体的な状況や対象となる債務の種類によって異なります。
EMDEsにおける債務問題が先進国よりも深刻なままであり、債務削減への容易な道筋がない限り、先進国とEMDEsの間の不平等がさらに悪化する可能性は残ります。債務削減に伴う困難は、グローバル・ガバナンスに関する多くの疑問も提起します。世界共同体が来月の世界銀行・IMF年次総会に向けて準備を進める中、検討すべき重要な問いは、先進国がどのようにEMDEsをより効果的に支援し、債務問題を克服させられるか、ということです。




