住宅市場の変動性
住宅市場には過度な変動性が見られる。住宅価格は、賃貸料と総所得のいずれに比べても変動が大きい。さらに、価格と取引量は連動して動き、売り手の平均市場滞留期間とは負の相関を示す。
こうしたパターンについては、金融制約や頭金の影響(Stein 1995、Ortalo-Magné and Rady 2006)、合理的期待からの逸脱(Shiller 2005)など、いくつかの説明が提案されてきた。複数の研究者(例:Wheaton 1990、Krainer 2001ほか)は、住宅市場のショックが価格や数量だけでなく、売り手の市場滞留期間にも変化をもたらすと指摘している。この流動性チャネルは、住宅市場の変動性を理解するうえで、買い手と売り手が出会って取引するには時間と資源を要するという探索摩擦が重要であることを示している。
転居する住宅所有者の行動が住宅市場の変動性に及ぼす影響
最近の論文(Moen et al. 2015)で、私たちは、転居する住宅所有者の探索行動が住宅市場の変動性の重要な要因になり得ると論じた。先に買うか売るかを選ぶことで、転居世帯は買い手と売り手の比率および市場の流動性に影響を与え、市場滞留期間、取引量、価格に重大な影響を及ぼす。
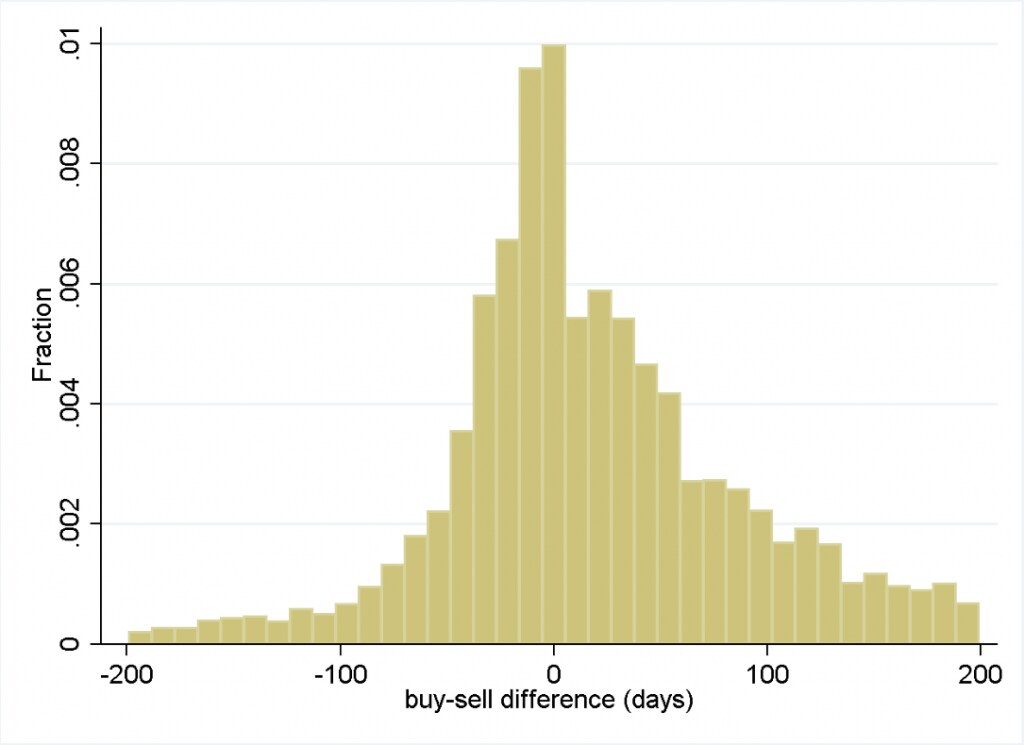
転居する持ち家居住者は、新しい物件を購入し、以前の住居を売却しなければならない。住宅は流動性の低い資産であるため、二つの取引の間にかなりの遅れが生じることがある。図1はこれを示しており、1993年から2008年にコペンハーゲンで転居した住宅所有者について、「購入」と「売却」の取引間の時間差(日数)の分布を示している。
図1.転居する持ち家居住者の「購入」と「売却」の取引間の時間差の分布、コペンハーゲン、1993~2008年
出典:Statistics Denmarkの登録データに基づく独自計算
こうした取引の遅れは、たとえば二つの住宅ローンを同時に返済する必要があることや、世帯が一時的な賃貸住宅への入居を余儀なくされることから、非常に高くつく場合がある。住宅所有者は、こうした費用を最小限にするため、取引の順序を選ぶことができる。具体的には、住宅市場の状況に応じて順序を決められる。実際、図2がコペンハーゲンの事例で示すように、先に購入する転居世帯の割合は住宅市場の状況と強く相関している。とりわけ、住宅価格が上昇し、売買が活発で、売り手の市場滞留期間が短かった2004年から2006年の「過熱した」住宅市場期には、相当数の住宅所有者(最大85%)が先に購入した。この割合は、2007~2008年に住宅市場が冷え込むと、急速に40%未満へ低下した。
図2.住宅市場の動向、コペンハーゲン、2004~2008年

出典:Danish Mortgage Banks’ Federation、Stats Denmark、およびStats Denmarkの登録データに基づく独自計算。
このパターンは、住宅市場の状況と住宅所有者による取引順序の選択とのフィードバックから生じる均衡の結果として理解できると、私たちは論じる。
市場で買い手が売り手より多い場合には先に購入し、売り手が買い手より多い場合には先に売却することが、転居する持ち家居住者にとって最適であることを示す。
しかし、持ち家居住者が先に購入すると、市場の買い手側が混み合い、売り手に比べて買い手が多い住宅市場になる。
逆に、持ち家居住者が先に売却すると、買い手より売り手が多い市場になる。
個々の住宅所有者の行動と住宅市場における買い手・売り手の構成との相互作用は、複数の均衡を生み出す。すなわち、買い手と売り手の比率が高く、売り手の市場滞留期間が短い均衡と、買い手・売り手比率が低く、売り手の市場滞留期間が長い均衡である。この二つの均衡間の移行は、売り手の市場滞留期間と売り出し住宅の在庫の増加、ならびに取引量と価格の低下を伴い、図2に示した住宅市場の反転と整合する。
買い手が売り手に比べて多いとき、転居する住宅所有者が先に購入したいと思うのはなぜだろうか。その理由は、二つの取引の間に生じる遅れに費用がかかることにある。二つの取引の間隔を延ばす方が、最初の取引が完了する前に以前の住居に住み続ける期間を延ばすよりも費用がかかるとしよう(たとえば、二重所有に伴う住宅ローン費用や、割高な短期賃貸のため)。その場合、住宅所有者は取引間の遅れを最小限にしたいと考える。買い手が売り手より多い市場では、売り手の市場滞留期間は短く、買い手の市場滞留期間は長い。この場合、取引間の遅れを最小限にするには、最初の取引後に売り手になることが必要となる。この状況では、転居する住宅所有者は先に購入する。これと同じ論理に従えば、買い手と売り手の比率が低いときには、住宅所有者は先に売却したいと考える。
また、世帯が住宅価格の上昇(下落)を予想する場合、先に購入(売却)する誘因が強まることも示す。その理由は、住宅市場のような流動性の低い資産市場で一連の取引を行うと、取引者がヘッジできない価格変動にさらされる可能性があるためだ。たとえば、先に購入すると、二つの取引の間、世帯は住宅のロング・ポジションを持つことになる。したがって、住宅価格の上昇(下落)が予想されると、市場の買い手・売り手比率にかかわらず、先に購入する費用は低く(高く)なる。この行動は住宅市場を不安定化させ、価格と買い手・売り手比率に自己実現的な変動をもたらす傾向がある。
結論
総じて、私たちの研究は、住宅市場における流動性の影響を重視することの重要性を示している。流動性への配慮は重要な増幅効果をもたらし、住宅市場の変動性に対する理解を深める可能性がある。
本記事は、 Vox EUとの協力により公開されています。公開は、世界経済フォーラムが見解を支持していることを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Espen R. MoenはBI Norwegian Business Schoolの経済学教授。Plamen NenovはNorwegian Business Schoolの助教。Florian SniekersはUniversity of Amsterdam、VU University Amsterdam、およびTinbergen Instituteの博士課程候補者。
画像:ロンドンの道路標識の隣に見える不動産売却と賃貸の看板。REUTERS/Toby Melville