ギリシャ政府はもう「折れた」はずだと予想した人もいた。譲歩しなかったことで、ギリシャ側は債権者との協議を台無しにしたと考える人もいる。また、結局はギリシャ側のほうが交渉上手だと分かるかもしれないと見る人もいる。しかし、終わりの見えない応酬のドラマが、原則を見えにくくしている。
国際的な金融救済を説明する際によく用いられる医療のたとえは、論点を整理するうえで役に立つ。患者が救急外傷室に運び込まれたとき、現場の医師は通常、不健康な生活を送ってきたという理由で治療を拒まない。また、出血を止める前に、誠意の証しとしてまず何度か街区を走るよう求めることもない。まして、治療に先立って警告として出血を悪化させる医師などいない。
トロイカの処方箋
しかし、ギリシャの銀行への資金供給を打ち切ると脅し、ギリシャ経済を手綱で縛り続けることで、トロイカの医師たちは日が経つごとにギリシャという患者の状態を悪化させてきた。ギリシャ側は初日にトロイカの条件に同意していれば、この結果を避けられたはずだと論じられている。要するに、トロイカのプログラムは、過去5年間続けられてきた戦略を踏襲した。
さらに借り入れ(今回は主に欧州当局から)を行い、債権者の一つのグループ(多額の返済が予定されているIMF)に返済する。
緊縮財政に引き続き重点を置き、基礎的財政黒字(利払いを除いた予算黒字)を着実に増やす。そして、
構造改革を実施する。すなわち、ギリシャ経済の長期的な成長力を高めるため、労働市場などを変える。
ギリシャ側はこの計画に同意したうえで、いずれ実行しないこともできた。過去5年間、実行してこなかったのと同じように。今回の協議でも、ギリシャ側はある程度それを試みてきた。基礎的財政黒字に関するギリシャの「合意」は、実態に乏しい数字だけの見せかけだ。これは5年間うまくいかなかった。
ギリシャ危機をめぐるIMFの3つの分析
何がうまくいかなかったのかを見るには、IMFによる3つの研究をたどるとよい。
過剰債務を抱える国は成長に苦しむ。
ギリシャ債務の再編を遅らせたことについて、IMFは有名な「我々の誤りを認める」声明の中で、広く認められた学術的な見解を認めた(IMF 2013)。経済学者が「債務の重荷」と呼ぶものは、新たな投資と成長を阻害する。このため、債務免除は債務者だけでなく債権者の利益にもかなう(初期の論考についてはKrugman 1988を参照)。この命題を裏付ける証拠は明白であり、シカゴ大学の経済学者で元FRB理事のRandall Krosznerによる重要な論文もその一つだ(Kroszner 1998)。ReinhartとTrebeschも同様に、債務救済後に成長が加速すると見いだしている(Reinhart and Trebesch 2014)。
ギリシャには債務の重荷などないと言う人もいるかもしれない。公的債務の金利が極めて低いため、成長や妥当な社会的目標を犠牲にせずに債務を返済できる、と論じられている。しかし、トロイカの計算に従っても、ギリシャが無理なく債務を返済できるという結論は、基礎的財政黒字を増やすという前提に立って初めて成り立つ。今年初めのトロイカの要求は、基礎的財政黒字をわずかな赤字からGDPの4%超へと大幅に引き上げることだった。この要求は過去数カ月で段階的に引き下げられてきた。しかし今でも、トロイカは今後3年間、黒字を毎年GDP比で約1パーセントポイント増やすよう求めている。この目標を達成するには、裁量的支出を毎年GDP比1%を大きく上回る規模で削減しなければならない。どのような定義によっても、これは大幅な財政緊縮であり、過去5年間の並外れた緊縮にさらに上乗せされる。
ここから、IMFによる2つ目の分析群につながる。
景気が弱いときの緊縮財政は逆効果になる(Blanchard and Leigh 2013)。財政赤字を削減すると経済が減速し、債務返済能力が損なわれる。実際、緊縮財政は逆効果になりうる(Eyraud and Weber 2013)。
この原則が今日のギリシャにどう当てはまるかを見てみよう。ギリシャでは約2年前から物価が下落している。企業がより低い価格で販売したり、賃金が下がったりしても債務返済義務は変わらないため、デフレ環境では企業や家計は債務返済に苦しむ。投資と消費が抑えられ、政府の歳入も減少し、債務返済はいっそう難しくなる。このデフレ状況で緊縮財政を実施すると、需要の弱まりによって物価と賃金がさらに速く下落し、債務返済はいっそう困難になる。これがいわゆる債務デフレの連鎖だ。ギリシャは債務デフレの連鎖に陥っている。
このため、たとえば付加価値税(VAT)の負担を増やすのはひどい考えだ。問題を抱えているとはいえ、ギリシャよりはるかに強い経済である日本でさえ、VAT税率の時期尚早な引き上げによって、つい最近、勢いをそがれた。もちろん、いずれVAT税率を引き上げ、年金と賃金を削減する必要はある。しかし、成長が確実に定着する前に厳しい期限を設定すれば、ギリシャは債務デフレの連鎖に閉じ込められる。ギリシャ危機が始まった2009年にGDP比約130%だった債務対GDP比率は約180%に上昇しており、今後も上がり続けるだろう。
したがって、トロイカ戦略の3つ目の要素は、ギリシャが構造改革を行い、同時に「成長に配慮した」緊縮財政を実施しながら成長を促すべきだというものだ。耳当たりのよい言葉である。そこで、IMFの3つ目の証拠を見てみよう。
構造改革の効果は、よく見積もっても不確かだ(IMF 2015)。IMFの『世界経済見通し』に収録された最近の章のボックス3.5では、更新された知見が長い研究の蓄積に裏付けられている。政策措置は長期的な成長環境を整える可能性はあるが、すぐに効果が出ると期待すべきではない。
実際、構造改革が賃金の引き下げや雇用契約の弱体化を意味する隠語である場合――ギリシャの文脈ではそうなのだが――すでにデフレ環境にある経済で需要を直ちに抑制するという問題に立ち戻ることになる。しかも、こうした措置がもたらす長期的な成長効果さえ明らかではない。賃金が下がれば生産性も低下する。この懸念は経済理論と証拠の双方に裏付けられている。そして、よく称賛されるドイツの成功は、賃金抑制によるものではなく、企業と労働者の協定によって労働集約的な業務を低賃金経済へ外部委託し、その間にドイツの製造業者が技術を高度化したことによる(Dustmann et al. 2014)。IMFの分析によると、情報技術産業の生産性を高めるための研究開発(R&D)投資は、長期的な成果をもたらす可能性がある。しかし、その成果が得られるのは数十年後であり、ギリシャを債務デフレの連鎖から救い出すには間に合わない。
最後に、ギリシャをユーロ圏から追放するよう求める人々(Financial Times、2015年6月)は、ユーロ圏解体のコストについてのBarry Eichengreenの論考と向き合わなければならない(Eichengreen 2010)。Eichengreenは、ギリシャの離脱が欧州経済と世界経済にもたらす影響は、リーマン・ブラザーズ破綻後のパニックをはるかに上回る可能性があると警告している。
ギリシャに向けたプログラム案
では、ギリシャ向けプログラムはどのようなものにすべきだろうか。目的は、段階的な方法でギリシャを金融市場に復帰させることだ。医療のたとえに沿えば、ギリシャを救急室から退院させ、リハビリを経て、可能な限り通常の生活に戻すことを目指すべきだ。そのため、ギリシャ向けプログラムの主要な要素は次のとおりである。
ギリシャの債務を免除し、GDP比50%まで引き下げ、40年間で返済できるようにする(出血を止める段階に当たる)。
深刻な打撃を受け、今後も脆弱性を生み続ける銀行システムを縮小する(手術に当たる)。
そして今後3年間、GDP比0.5%の一律の基礎的財政黒字に合意する。これならギリシャにも実現できる(リハビリ中の軽いヨガに当たる)。
こうした準備を整え、債務負担が軽くなれば、ギリシャは市場から資金を調達できるようになる。ギリシャが悪い習慣に戻るのではないかと懸念する人々に対しては、新たな債務をソブリンCoCo債(Mody 2013)の形にすべきだ。債務がGDP比75%を超えた場合に返済を停止する条項を契約に盛り込む。返済停止条項はギリシャの市場アクセスを制限し、借入コストを引き上げる。ギリシャは収入の範囲内で暮らすことを学ぶだろう。これは、ギリシャが5キロレースに向けてトレーニングするようなものだ。
それがうまくいけば、ギリシャ側はマラソンを走りたいかどうかを決められる。その場合、社会契約を変える必要がある。年金削減、賃金引き下げ、VAT引き上げ、あるいはギリシャのオリガルヒを抑え込むための取り組み強化のどれを通じて実現するかは、ギリシャ側が決めることだ。ヒステリックなメディアに後押しされた国際コンソーシアムが、ギリシャを細部まで管理することはできない。ギリシャ側は、生活水準を徐々に下げることを選ぶかもしれない。それはギリシャ側の選択となる。
現在の路線を続ければ、ギリシャは救急室とリハビリ施設の間を行き来することになる。特に、段階的な債務救済という考え方は、そうした結果を確実にもたらす。債務免除は少しずつ行われ、ギリシャと債権者は終わりの見えない苦痛を強いられる。
参考文献
Blanchard OおよびD Leigh(2013)「成長予測誤差と財政乗数」、IMFワーキングペーパー13/1。
Dustmann, Cほか(2014)「欧州の病人から経済のスーパースターへ:ドイツ経済の復活」、『Journal of Economic Perspectives』28(1):167-188。
Eichengreen, B(2010)「ユーロ圏の解体」、『Europe and the Euro』所収、Alesina AおよびF Giavazzi編、NBER、シカゴ大学出版局。
Eyraud LおよびA Weber(2013)「財政再建期における債務削減の課題」、IMFワーキングペーパー13/67。
IMF(2013)「ギリシャ:2010年スタンドバイ取極に基づく例外的アクセスの事後評価」、IMFカントリー・レポートNo.13/156、6月。
IMF(2015)「我々はどこへ向かうのか?潜在産出量の展望」、『世界経済見通し:不均等な成長―短期・長期の要因』第3章、4月。
Koszner, R S(1998)「受け取るより免除するほうがよいのか?大恐慌期における長期債務の金価格連動条項の無効化」、暫定稿、10月。
Krugman, P(1988)「債務の重荷への資金供給対免除」、『Journal of Development Economics』29:253-268。
Mody A(2013)「ソブリン債務とユーロ圏における再編の枠組み」、bruegel.com、8月12日。
Reinhart C MおよびC Trebesch(2014)「ソブリン債務救済とその余波:1930年代、1990年代、そして未来?」、VoxEU.org、10月21日。
この記事は、 Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持していることを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Ashoka Modyは、プリンストン大学ウッドロー・ウィルソン・スクールの国際経済政策客員教授。
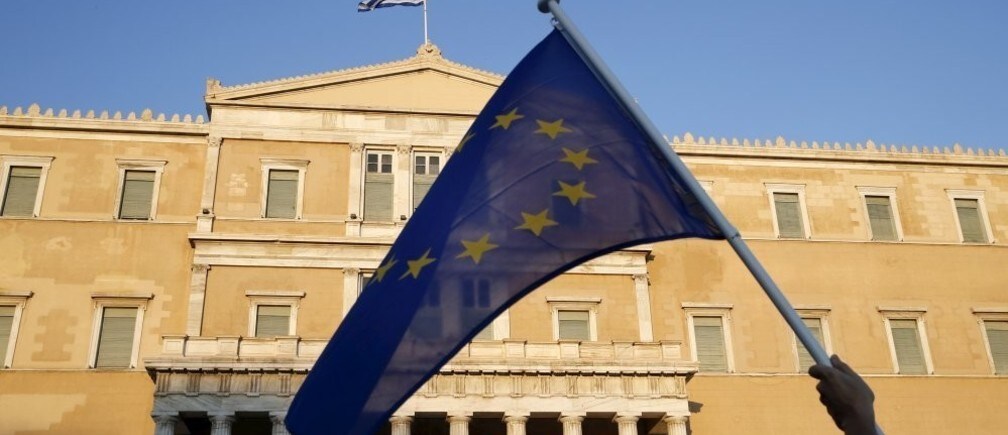
画像:ユーロ圏におけるギリシャの将来を確保する合意を政府に求める集会で、デモ参加者がアテネのギリシャ議会入り口にてEU旗を振る。REUTERS/Yannis Behrakis




