問題を解決するには、何をすべきかを知っているだけでは不十分です。実際に解決策を実行しなければなりません。そして、自分が思っていたほど事情を理解していなかったと分かったなら、進路を変える覚悟も必要です。近刊の2冊の本が伝えるのは、まさにこのことです。両書を合わせれば、2008年の金融危機について、何が原因だったのか、再発を防ぐには何ができるのか、そしてなぜそれらがまだ実行されていないのか、知っておくべきことがすべて分かります。
最初の本は、 『The Shifts and the Shocks』です。保守派の英国人ジャーナリスト、マーティン・ウルフが、今日なお世界の形を左右する経済的惨事の舞台を整えた大きな変化を列挙するところから始めます。出発点となるのは、世界で最も裕福な人々の上位0.1%および0.01%の富が大幅に増加したこと、そしてその結果、人々、政府、企業がますます持続不可能な水準の債務を負うよう圧力を受けたことです。
一方、政策立案者たちは、「効率的市場仮説」のような経済理論が広く受け入れられていたことで、警戒心を失っていました。この仮説は、投資家が合理的に行動し、意思決定に際して入手可能な情報をすべて活用すると想定します。その結果、市場の規制が緩和され、安全と見なされていたものの実際にはそうではなかった資産を取引しやすくなりました。こうしてシステミックリスクは、中央銀行家たちの想像をはるかに超えて広がりました。
検証されていない、そして最終的には誤りだった前提が、傲慢としか呼びようのない政策決定環境を生み出しました。当局者はテールリスクを過小評価しました。インフレ目標を約2%に設定し、荒波に直面したときの政策余地をほとんど残しませんでした。そして何より大胆なことに、欧州連合(EU)は共通通貨としてユーロを導入しました。
実際、危機が始まった後も、見当違いの政策決定は続きました。政治家たちは、悪化する経済状況に対し、失敗した処方箋にできる限り忠実に従うことで応じ、大恐慌以来最大の経済的惨事への対応を、絶対に必要な最低限にとどめました。
危機に対処するためのウルフの処方箋は、シンプルで賢明、そして反論の余地がありません。短期的には、準備通貨を持つ国々が支出を増やし(特に公共部門の投資資金を拡充し)、債務発行を増やすべきだと提案します。中央銀行はインフレ目標を年率3%、あるいは4%に引き上げるべきだと、彼は論じています。
ウルフによれば、中期的には各国が債務水準を引き下げ、過剰なレバレッジを抑制する規制措置を整える必要があります。ユーロ圏もまた、解体するか、通貨同盟が適切に機能するための「最低限の制度と政策」を導入することで、内部矛盾を解消しなければなりません。ウルフが挙げる長期的な解決策には、不平等への対処、「よりグローバルな規制」、「各国が独自の対応策を策定する自由」の拡大、そしてそもそも危機へと導いた自由市場のイデオローグに過度に従属しない経済分析が含まれます。
それでも、ウルフの提案がいかに推奨に値するとしても、その実行に向けてほとんど何もなされていません。その理由は、2冊目の本に記されています。すなわち、 『Hall of Mirrors』です。著者は、 バリー・アイケングリーン。私の友人であり、師であり、後援者でもある彼の著作です。
アイケングリーンは、危機への私たちの生ぬるい対応の原因を、マネタリスト経済学者、すなわちミルトン・フリードマンの弟子たちが、ケインズ派やミンスキー派の同業者に勝利したことに求めます。少なくとも、大恐慌の原因と帰結の解釈をめぐってはそうでした。2008年の金融危機が勃発すると、政策立案者たちはフリードマンが提唱した大恐慌への解決策を適用しようとしました。残念ながら、それは誤った対応でした。率直に言えば、大恐慌についてのマネタリスト的解釈は重要な点で誤っており、著しく不完全だったのです。
その結果生まれた政策は、2008年以降の景気後退が本格的な大恐慌へと発展するのを防ぐには十分でした。しかし、この部分的な成功は、結果としてピュロスの勝利となりました。政治家たちは危機を乗り越えたと宣言し、緊縮財政を受け入れて構造改革に集中する時期だと言えるようになったからです。その結果が、成長の勢いが乏しく、それが新たな常態になりかねない、今日の停滞した経済です。米国と欧州は潜在的な富の10%を失う軌道にあり、金融部門の規制強化に失敗したことで、世界経済は再び大きな危機に見舞われるリスクにさらされたままです。
ウルフとアイケングリーンは、2008年の金融危機を招き、今なお私たちの不十分な対応の根底にある主な欠陥は、知的なものだという点で意見が一致するでしょう。実際、これまでのところ危機から得られた唯一の真の教訓は、その教訓が決して真に学ばれることはない、ということのようです。
この記事は、 プロジェクト・シンジケートとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報をお届けする 週刊ニュースレターにご登録ください。
著者:ブラッドフォード・デロングは、カリフォルニア大学バークレー校の経済学教授です。
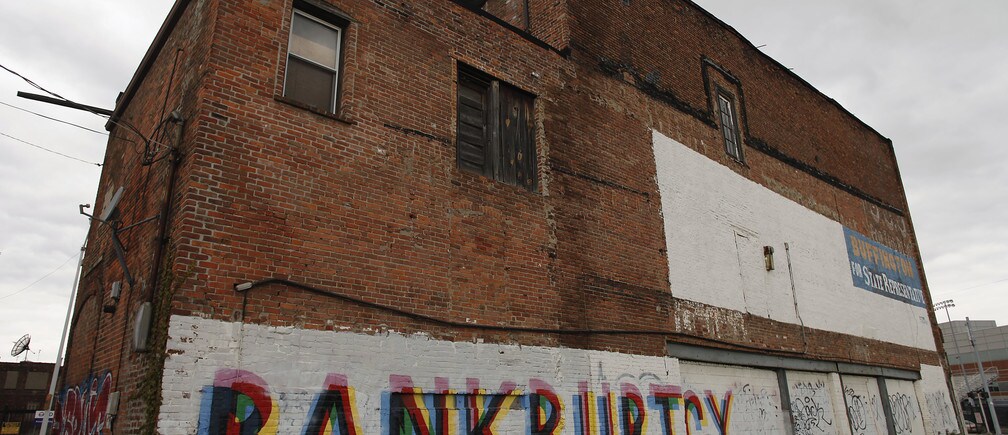
画像:ミシガン州デトロイトの建物の側面に「破産」の文字が描かれている。REUTERS/Joshua Lott




