最近の勝ち銘柄を買い、最近の負け銘柄を売るモメンタム戦略を用いて機械的にポートフォリオを構築する取引戦略が、近年、注目を集めています。
『Momentum Trading, Return Chasing, and Predictable Crashes』(NBERワーキングペーパー第 20660号)で、著者のBenjamin Chabot、 Eric Ghysels、およびRavi Jagannathan は、ビクトリア朝時代のロンドンと、1920年代半ばから現代に至る米国の歴史的データを用い、モメンタム投資のリスクとリターンに関する新たな証拠を示しています。
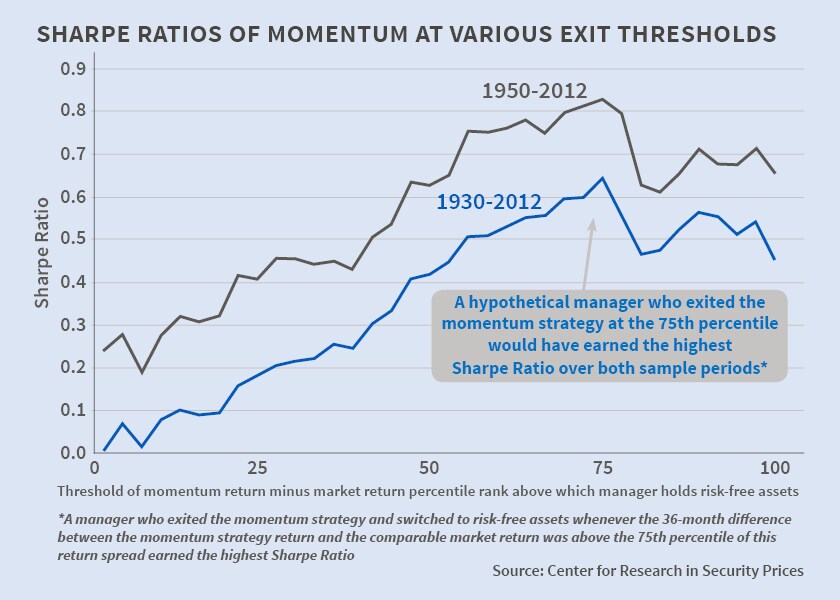
両期間において、モメンタム戦略はプラスの異常リターンを生み出す一方、投資家を時折発生する急激な損失、すなわち「暴落」にさらしました。モメンタム取引による超過リターンは、1927年から2012年の間に月平均およそ1%、1867年から1907年の間に月平均0.5%でした。しかし、どちらの期間にも、モメンタム投資家は定期的に暴落に見舞われました。著者らは、こうしたモメンタムの暴落は予測可能だったと指摘しています。暴落の可能性が高まったときにモメンタムへのエクスポージャーを減らせば、運用担当者はポートフォリオのシャープレシオを高められた可能性があります。アルゴリズムを用いたモメンタム戦略を採用するファンドマネジャーが時折、劇的な損失を被るという事実は、彼らがモメンタムの暴落を予測できないか、暴落を避けるための行動を取るインセンティブに欠けていることを示唆しています。
著者らは、モメンタム戦略を効率的に実行するために必要な取引スキルを持つ人々は、通常、他人の資金を運用していると推測しています。著者らは理論モデルを用いて、第三者の資金を投資して手数料を得る一方、リターンを追い求める投資家の資金を獲得しようと競争するマネーマネジャーのインセンティブを分析しています。モメンタムの暴落の可能性が、自らの資金をモメンタム戦略に投じないほど高い場合でさえ、リターン追求型投資家の資金をめぐる競争と報酬契約におけるインセンティブが相まって、運用担当者は他人の資金をモメンタム戦略に投じ続けるよう促されることが分かりました。
本記事は NBERとの協力により公開されています。記事の公開は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を入手するには、 週刊ニュースレターに登録してください。
著者:Claire BrunelはNBERのために執筆しています。
ニューヨーク証券取引所のフロアで働くトレーダー。REUTERS/Shannon Stapleton




