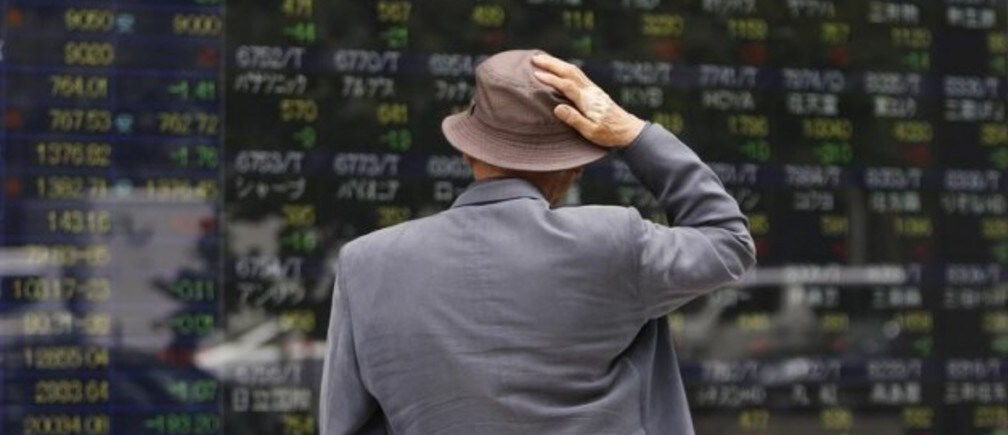
金融市場の混乱 と不安定な世界経済は、来月の会合で米連邦準備制度(Fed)が政策金利を引き上げるという画期的な一歩を踏み出すかどうかに疑問を投げかけている。
この問いは、今週後半に世界の経済エリートがグランド・ティートンに集まり、カンザスシティ連邦準備銀行が主催するシンポジウムで中心的な議題となる。Fedのスタンレー・フィッシャー副議長は土曜日に講演する予定で、投資家たちは、最近の市場の乱高下が同行の決定にどう影響しうるかについて、同氏が手がかりを示すことを期待している。
「同氏の出席は、世界の金融市場に情報を提供し、落ち着きを取り戻させることを意図したものだ」とUBSの米国担当チーフエコノミスト、モーリー・ハリス氏は火曜日付のリサーチノートで記した。
何カ月もの間、米中央銀行の幹部は、経済が想定どおりに推移することを前提に、年末までに約10年ぶりとなる利上げを行う計画を示唆してきた。しかし、その前提が現実にはそう進んでいないことを示す証拠が増えている。複数のアナリストは今週、Fedは今年も土壇場まで動かない、あるいは2016年まで待つとの見方を示した。
「米国の金融市場の状況はここ数週間で悪化しており、悪化のペースはここ数日で加速している」とバークレイズの米国担当チーフエコノミスト、マイケル・ガペン氏は月曜日付のリサーチノートで記し、同氏の予測を9月の利上げから2016年3月へと変更した。「この環境下で、そのような動きが市場をさらに不安定化させることを懸念し、Fedが利上げサイクルを開始する可能性は低いと我々は考えている。」
中央銀行は、金融危機の最も暗い時期に政策金利をゼロに引き下げ、景気回復を後押しするためその後も同水準を維持してきた。超低金利は、消費者需要と企業投資を刺激し、雇用を生み出して経済を再始動させることを狙いとしている。
それは、大恐慌以来最悪の景気後退に対する積極的で議論を呼ぶ対応であった。そして多くの面で、成功を収めてきたと評価されている。Fedの金融緩和策は、より力強い雇用市場の形成に寄与したとされている。企業は急速なペースで採用を進めており、失業率は5.3%と、多くのエコノミストが持続可能な最低水準とみなす水準に近づいている。
しかし、経済全体の成長は依然として弱い。景気回復は、冬の間に失速した後、しっかりとした基盤の上にあるように見えるが、正常な状態へと急速に戻っているわけではない。インフレ率は一貫してFedの2%目標を下回っており、一部の当局者はこれを、国内だけでなく世界全体での成長見通しの弱さのせいにしている。いま景気刺激策から後退すれば、Fedがより速い成長を促す能力の限界に達したことを暗に認めることになるだろう。
「ほとんどの中央銀行は、もう十分にやったと感じていると思う」とJ.P.モルガンの米国担当チーフエコノミスト、マイケル・フェロリ氏は述べた。
しかし、Fedはすべての声明に慎重に留保を付けており、いかなる動きも経済データの推移に左右されることを強調している。より速い景気回復を示す場合、Fedはより迅速かつ積極的に動く可能性がある。長期戦になることを示す場合、中央銀行はもう少し待つ可能性がある。
問題は、データがそれほど明確ではないことだ。 寄稿記事 (ワシントン・ポスト紙)で、ハーバード大学教授のローレンス・H・サマーズ氏は、政策金利を早期に引き上げることは「重大な誤り」になると主張した。
「現在の極めて脆弱な局面では、利上げが金融システムの一部を危機に陥らせ、予測不能で危険な結果を招くリスクがある」と同氏は記した。
Fedは利上げを待つだろう、少なくとも待つべきだと考える人々の声も高まっている。彼らは、原油価格の下落、中国経済の減速、そして米ドル高が、インフレを強く抑え込んでいると主張している。ここ数日の市場の混乱は、こうした要因をさらに増幅させたにすぎない。
7月にまとめられた直近の政策声明で、Fedは世界の見通しにおける不確実性を認めたものの、エネルギーおよび輸入物価の下落を「一時的」と表現し続けた。
月曜日、カリフォルニア州で講演したアトランタ連銀のデニス・ロックハート総裁(中央銀行で影響力のある人物)は、自身の見通しの評価を改めた。中国が通貨を切り下げたことと原油価格の下落が、見通しを「複雑化させている」と述べた。
しかし同氏は、景気後退以降に経済がどれだけ回復してきたかも強調し、Fedが政策金利を引き上げた後も、金利は依然として極めて低い水準にとどまるとして投資家を安心させようとした。今後の利上げは段階的にしか行われないとも述べた。
ゼロ金利は危機への対応であり、その後、たとえ力強さを欠くものだとしても、本格的な景気回復へと移行した。世界的な株式市場の急落前、ロックハート氏は ウォール・ストリート・ジャーナル紙に 、9月の利上げを見送るには「高いハードル」があると語っていた。
月曜日には、ダウ工業株30種平均で 1,000ポイント以上の下落 があったにもかかわらず、アジアおよび欧州市場での急落が続く中、ロックハート氏は同じ立場を改めて示した:
「今年中に金融政策の正常化、すなわち金利の正常化が始まると見込んでいる」と同氏は述べた。
ただ今回は、意図的かどうかは不明だが、いつとは明言しなかった。
本記事は、 Wonkblogとの協力により掲載されたものです。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
The Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
執筆者:イーラン・Q・ムイ、ワシントンD.C.の記者
画像:画像:東京の証券会社の外で株価ボードを見つめる男性。REUTERS/Toru Hanai




