中国の成長鈍化は、あなたにとって何を意味するのでしょうか。
ここで問うのは、新世界秩序や世界的な力関係の変化、あるいは米国が世界の覇権国としての地位を保つかどうかではありません。世界経済への 影響という、巨大で現実的ではあるものの、依然として比較的抽象的な概念についてでもありません。
図1:中国のGDP(10億米ドル、市場為替レート換算)

私が問うのは、2015年のこの減速が、世界の他の地域で中国を輸出市場として見ているあなたにとって、あるいは中国で、経済が「新常態」に適応するなか就職先を探しているあなたにとって、何を意味するのかです。
2014年、中国のGDP成長率は7.4%となり、1990年以来最も低い伸び率でした。経済が常に二桁成長を記録していた時期と比べると、これは劇的な変化に思えます。中国に商品を販売する人々や中国で働く人々にとって、この減速の影響は極めて大きいはずです。
しかし、そうとは限りません。なぜでしょうか。計算してみましょう。
ちょうど10年前の2005年を想定してください。あなたは世界のどこかで輸出業を営み、中国が今後12カ月で、たとえば12%成長すると予測しています。当時、中国のGDPは市場為替レート換算で2.3兆ドルでした。
(中国に商品を販売するあなたにとって、購買力平価による調整は重要ではありません。大切なのは市場為替レートでの名目値です。つまりこの場合、実際の金融取引が行われる為替レートで見た、世界市場における中国の存在感の大きさです。)
中国の市場規模は2,740億ドル(2.3兆ドルの12%)拡大すると見込まれます。その市場のどれだけの割合に販売するにせよ、あなたの最終損益を左右するのはこの額です。
では、2015年に進みましょう。今後12カ月の中国の成長率は、わずか7%にとどまるかもしれません。しかしその間に、中国経済は2005年よりはるかに大きくなりました。どれほどでしょうか。IMFの2014年10月版『世界経済見通し』は、2015年の中国経済が市場為替レート換算で11.3兆ドルに達すると予測しています。この規模では、わずか7%の成長でも、今後12カ月で世界経済における中国の存在感は7,900億ドル拡大します。
規模を比較すると、この7,900億ドルの増加は、10年前の2,740億ドルの増加の2.8倍です。つまり、10年前に楽観的に予測されていた成長率より丸5ポイント低いと見込まれる現在の成長率でも、中国が生み出す経済成長の絶対額は、当時のほぼ3倍になります。
ただし、待ってください。中国だけでなく、世界全体も変化しています。典型的な輸出業者は、中国の規模だけでなく、自国経済の規模も踏まえて、中国向け販売の見通しを判断するでしょう。その計算もしてみましょう。
あなたが米国の輸出企業だとします。10年前、米国のGDPは13.1兆ドルでした。IMFは、2015年の米国経済のGDPを18.3兆ドルと見込んでいます。米国経済の規模に照らすと、2015年に見込まれる中国の7%成長は、潜在的な輸出市場を4.3%拡大させます。10年前、同じ比率はわずか2.1%でした。言い換えれば、今後12カ月の中国の成長は、たとえ7%にとどまっても、典型的な米国の輸出業者にとって、自らが暮らす経済の規模と比べた潜在的輸出市場の拡大幅が、10年前の2倍を超えることを意味します。
米国以外にいる場合はどうでしょうか。EUにいるなら、中国の成長はさらに大きな機会の拡大を意味します。ASEAN-5のように急成長している経済にいる場合に限り、中国の7%成長がもたらすものは、それほど大きくありません。それでも最悪の場合、中国との輸出取引は、10年前と比べて経済規模に対する同じ割合だけ拡大すると期待できる、ということです。決して大惨事ではありません。
(表1はさまざまな数値を示し、ここで述べた米国とEUにとっての好ましい結果が、中国の成長率が6%に低下した場合でも、程度はやや小さくなるものの成り立つことを確認しています。もちろん、中国の成長率が8%に達すれば、それに応じて状況はさらに良くなります。)

最後に、中国経済にはどれほど雇用を生み出す力があるのでしょうか。世界銀行の『世界開発指標』で報告されている最新年である2013年、中国の労働力人口は7億9,330万人でした。したがって、平均労働生産性(IMFの『世界経済見通し』のGDP値を使用)は1万1,900ドルで、前年から12%増加していました。生産性が同じ率で伸び続けるなら、中国のGDPが7,900億ドル拡大することで、新たに5,300万人分の雇用が生まれます。中国の農村人口は約5億人(総人口の半分をやや下回る)です。新たな5,300万人分の雇用がすべて都市部に生まれるとすれば、それでも農村人口の10%が移住者として吸収される計算です。
(表1には、このシナリオの変動に応じて何が起きるかも示されています。)
結論はこうです。2015年の中国経済は、わずか10年前と比べても大きく異なります。この間、中国は世界全体よりもはるかに大きく変化しました。成長率7%が8%より低いのは明らかです。したがって、7%成長がもたらす恩恵が何であれ、成長率がもう少し高ければ、その分さらに良いでしょう。しかし、世界経済で起きた変化を数値で捉えると、現在の中国の7%成長は、10年前の12%成長よりも、さらに大きなプラスの意味を持ちます。
もちろん、中国の減速が、たとえばASEANにとって、ここで示した以上にはるかに深刻な結果をもたらすシナリオも考えられます。貿易関係以外の要因による波及が世界の他の地域に広がれば、中国発のショックはASEAN経済にいっそう大きな打撃を与えるでしょう。しかし同じくらいあり得るのは、たとえば米国の製造業の再興が、中国減速の原因となるシナリオです。その場合、ASEAN諸国や世界の他の地域への全体的な影響は、相反する二つの作用の強さ、すなわちASEANの輸出を押し上げる米国と、それを減速させる中国との相対的な強さによって決まります。どのような展開になるにせよ、ASEANへの最終的な影響は、中国の成長減速だけによって生じるものではありません。最後に、中国が国内消費への依存を高めたことで成長が鈍化するのであれば、世界の他の地域にとっての輸出機会は、それに応じて拡大するだけです。
本稿は当初、2015年2月18日に Brookings Future Developmentに「中国の成長鈍化をめぐる単純な算術」として掲載されました。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Danny Quahは、ロンドン・スクール・オブ・エコノミクス・アンド・ポリティカル・サイエンスの経済学・国際開発学教授です。
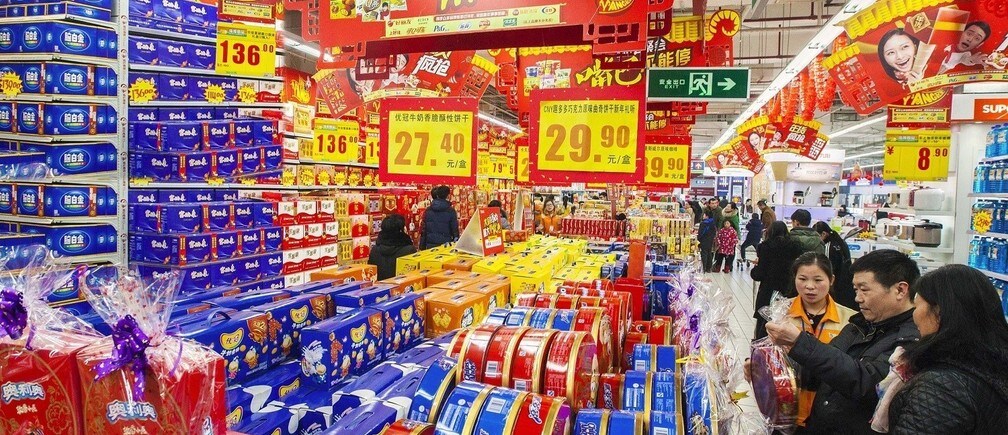
画像:2015年2月9日、江蘇省連雲港市のスーパーマーケットで商品を選ぶ客。原油価格の下落と需要の低迷により、中国の消費者物価上昇率は1月に5年ぶりの低水準に鈍化した可能性が高い。REUTERS/Stringer




