ロシアとの取引でリスクを負う用意のある企業はごくわずかとみられ、国際制裁がなくても貿易が途絶える可能性がある。
欧州はエネルギー商品をロシアに大きく依存しており、天然ガスの40%もロシアから供給されている。
代わりに他国から液化天然ガス(LNG)を購入することもできるが、価格は1週間で約30%上昇しており、費用がかさむ。
中国はロシア産原油の購入を続ける可能性があるが、欧州向けの失われた出荷量を補うには到底足りないとみられる。
ロシアによるウクライナ侵攻は、西側諸国がロシアからの輸出に制裁を科さなくても、エネルギー商品の世界的な流通を混乱させる。
これまでのところ、モスクワへの報復措置で原油、石炭、天然ガスの輸出を標的としたものはない。天然ガスはパイプラインか、液化天然ガス(LNG)として船舶で輸送される。
これはおそらく、こうした商品の世界供給におけるロシアの重要性、とりわけ天然ガスについての暗黙の認識を示している。ロシアは欧州の年間需要の約40%を満たしている。
米国、欧州、日本や韓国などの同盟国がロシアのエネルギー輸出に対する措置を見送ったとしても、民間企業が事実上、各国に代わって措置を講じる可能性が高い。
制裁がなくても、多くの企業にとってロシアとの取引に伴うリスクは耐え難いものになる。
その明確な例として、商品取引大手カーギルが用船した石炭ばら積み船が、ロシアが隣国への大規模攻撃を開始してからわずか数時間後の木曜日、黒海のウクライナ領海で砲弾を受けたとの報道があった。
ロシアからの貨物を扱うリスクを負う用意のある商社、海運会社、保険会社はごくわずかだろう。物理的な攻撃、金融制裁による支払いの問題、ロシアへの追加措置が実施された場合の未納リスク、さらには違法な戦争を行っていると広くみなされる国との取引を続けることへの世論や投資家の反発を恐れている。
では、商品取引の現場ではどのような展開になるのだろうか。
まず、これは数カ月、場合によっては数年に及ぶ長期的で時間のかかるプロセスになりそうだ。
ロシアのエネルギー商品の輸出は、しばらくはほぼ現状どおり続くとみられるが、その後、変化し始めるだろう。
原油
Refinitiv Oil Researchのデータによると、2月にロシアは海上輸送で欧州に日量約266万バレル(bpd)の原油を供給した。また、通常は月平均で日量200万バレルを超える量を出荷している。
欧州の製油業者は今後、ロシア産原油の購入に慎重になるだろう。買い手を見つけるには、ロシアの主力油種であるウラル原油を大幅な値引きで売り出さざるを得ない可能性が高い。
すでにウラル原油の価格差は過去最低を記録し、北西欧州で買い意欲が消えるなか、木曜日には1バレル当たり11ドルの値引きとなった。
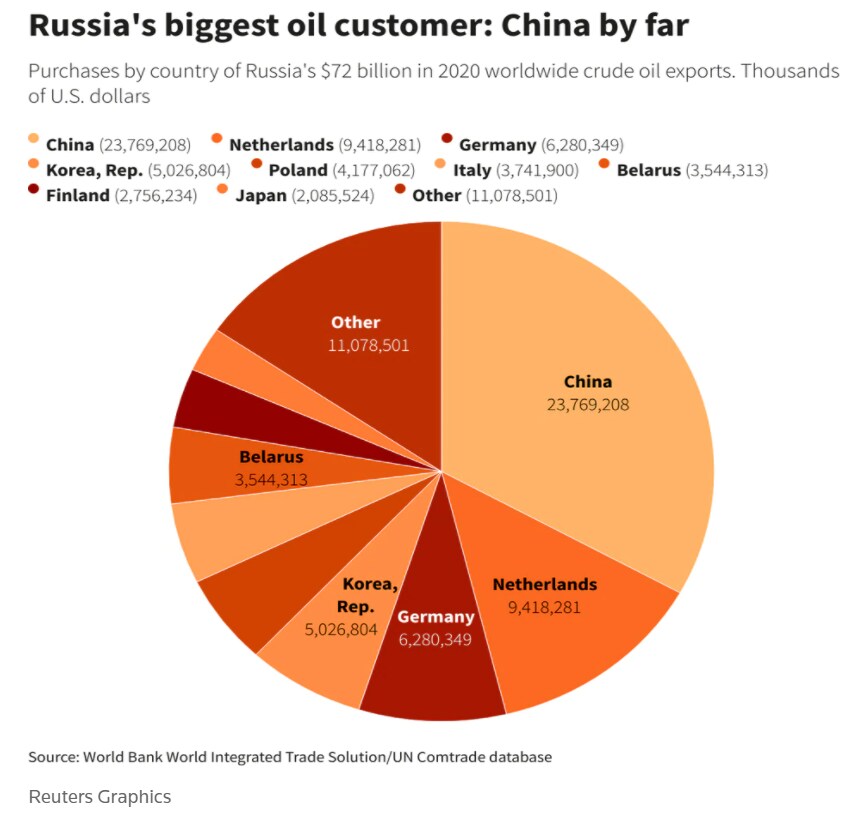
ウラル原油を買うのは誰だろうか。明らかな答えは中国だ。中国はこれまで、ロシアへの制裁に加わらない意向を示している。
ただし、ウラル原油を中国に運ぶには、スエズ運河を通るか喜望峰を回る長い航海が必要となり、輸送費が増す。
そのため、中国の製油業者はウラル原油の貨物を引き取るにあたり、さらに大幅な値引きを求める可能性が高い。それでも、ロシアが欧州で失うとみられる量に近い量を買い取る可能性は低い。
安価なロシア産原油に引かれる国はほかにもあるかもしれないが、とりわけ米国をはじめとする西側諸国から圧力を受ける可能性が高い。
ロシアはアジアにも原油を供給しており、ESPO油種は、特に中国の独立系製油業者から引き合いがある。
Refinitivによると、ロシアは2月に海上輸送でアジアへ日量129万バレルの原油を輸出し、その大半に当たる約71万8,000バレルが中国向けだった。
それでも、日量約57万2,000バレルのロシア産原油がほかのアジアの買い手に向かった。そのうち日本向けは日量12万6,000バレル、韓国向けは35万5,000バレルだった。
今後数カ月、こうした流れは脅かされることになり、ロシアは新たな市場を探すか、中国向けの供給量を増やそうとするだろう。
一方、欧州、日本、韓国の製油業者は代替供給元からの輸入を増やそうとするだろう。現在、世界の原油市場は需給が逼迫しているため、これは容易ではない。
石油輸出国機構(OPEC)の加盟国には、急速な増産を求める圧力が強まり、ロシアも参加するより広範なOPECプラスの枠組みで結んだ現在の生産協定を放棄するよう求められる可能性が高い。特に、2月24日のウクライナ侵攻後に突破した1バレル100ドルの水準を、世界の指標であるブレント原油先物が上回り続ければ、その可能性は高まる。
石炭、LNG
ロシアは欧州にも石炭を供給しており、Refinitivによると、2月の海上輸送量は327万トンだった。
この取引も欧州の電力会社にとって受け入れ難いものになる可能性が高く、米国、コロンビア、南アフリカから貨物を買い付けようと奔走することになるだろう。
これは世界の海上石炭市場をさらに逼迫させる可能性が高い。特に、1月にロシア産石炭118万トンを購入した日本が、ほかの供給元からの購入を目指せば、その影響は大きい。
globalCOALは2月24日、ニューカッスル港渡しの豪州産一般炭の指標価格を1トン当たり244.29ドルと評価した。前日比1.6%上昇し、1週間前の226.39ドルを大きく上回った。
ロシアへの依存と、すぐに利用できる代替手段の不足を考えると、天然ガスが欧州にとって難題となる。
欧州は可能な限り多くのLNGを購入し、最大の輸入地域であるアジアから貨物を実質的に引き寄せることができるが、費用は高くつく。アジアのJKM価格に連動する先物価格が木曜日に28%急騰し、100万英国熱量単位当たり37.01ドルと2カ月ぶりの高値を付けたことからも、それが分かる。
時間をかければ、欧州は大規模な新規生産能力を建設中の米国やカタールからLNGをさらに購入できる。また、主に北海からの域内生産を最大化することも目指せる。
欧州は再生可能エネルギー発電や蓄電池にも多額の投資ができるが、短期から中期にかけては依然としてロシアに依存している。そのため、制裁や商品取引の自主的な縮小がロシアに深刻な打撃を与え始めた場合、プーチン大統領はそれを交渉材料として使うことができる。




