大企業は、社会・環境問題への対応において重要な役割を果たすことができ、またそうすべきである。しかしそのためには、株主への短期的な利益還元ではなく、すべてのステークホルダーにとっての長期的価値の創出に注力する必要がある。
広く保有され、株式市場に上場している企業の経営陣と取締役会は、財務および統治の環境を見渡したとき、何を目にするのだろうか。
取締役会は株主の利益のみのために行動する法的責任を負っており、株主価値の創出こそが神聖な義務であるという広く信じられている考え方(少なくともアングロサクソン系の国々において)
利益志向のアナリストとの四半期ごとの会合が慣例化しており、その主な議題は一株当たり利益と売上高成長の目標達成である
あらゆる種類の投機筋が、企業の株式(空売り、トータル・リターン・スワップ、プット・オプションとコール・オプションなど)や公募債(クレジット・デフォルト・スワップなど)を用いて、企業に対して悪質な取引を行うことができ、実際に行っている
企業が財務上の期待に応えられず、株主価値を創出できなかった場合に、「アクティビスト」のヘッジファンドの標的となる可能性が常にあること
議決権行使助言会社による企業統治および役員報酬の監視が、取締役の選任に対して大きな影響力を持っていること
株式保有の回転率が高く、機関投資家の保有期間の中央値は2年未満であり 高速取引などの結果、全体の平均保有期間は1年未満であること
役員報酬制度は、あらゆる努力にもかかわらず、依然として多くの人々から逸脱したものとみなされており、短期的な業績に報いる指標に基づいている
経営幹部は、企業の視野と目標を広げる必要性を十分に認識しているかもしれない。しかし、金融市場の命令と株価に連動した典型的な役員報酬は、株価の上昇と一株当たり利益の継続的な増加こそが賢明であると彼らに確信させるだろう。その他のすべての掲げられた目標は、副次的なもの、口先だけのもの、または良好な広報活動の一環となってしまう。
この制度に根本的な変更が加えられない限り、広く保有され上場している企業は、すべてのステークホルダーと社会全体にとって有益な長期戦略を追求することはなく、また実際には追求することができない。
いくつかの変更点:誰が会社を所有しているのか?
重要な変更、あるいはむしろ明確化すべき点は、根本的な問いに関わるものである。企業の取締役および経営者は、誰に対して説明責任を負うのか。
当然ながら、その答えは株主である。しかし、この株主優先の考え方はほとんど神話にすぎない。
いくつかの国(カナダ、英国、米国のいくつかの州を含む)の法律および判例は、取締役会が「会社の長期的利益のために」意思決定を行わなければならないと定めている (カナダ)、および 「取締役は自らの経営判断を行使し、会社の長期的利益にかなうものを決定しなければならない」 (米国)。 英国の会社法はさらに明確であり、会社の取締役は「誠実に、会社の構成員全体の利益のために会社の成功を最も促進すると考える方法で行動しなければならない」と定めている。
実際、多くの国の取締役会は、めったに行使しない、または行使することを恐れている法的権限を実際に有している。それは、会社および会社の様々なステークホルダーの長期的利益のために行動する権限である。
企業の市民権
上述した有害な力学を変えるために、ほかにも いくつかの措置が有効と思われる。例えば、健全な社会であればどこでも、新たに移住してきた人は完全な市民権と選挙権を得るまでに一定期間待つことが求められる。例えば観光客は投票しない。株式の保有期間が1年を経過して初めて株主が議決権を得ることができ、「観光株主」には議決権を与えないという、企業の市民権の仕組みを導入してはどうだろうか。
なぜ機関投資家は、バークシャー・ハサウェイ、グーグル、フェイスブック、ニューヨーク・タイムズ、ネットフリックスなどの企業で採用されている資本構造である二重株式制度に対して、依然として敵対的な態度を取り続けているのか。この所有形態は、少数株主を保護する形で設計されている場合、起業家に経営支配の継続性をもたらし、長期的な計画を守り、企業を短期的な金融ゲームから免れさせる。
あるいは、保有株式の割合にかかわらず、定款によって行使できる議決権の割合を企業が制限することを認めてはどうだろうか。例えば、スイスの会社法の下で事業を行うネスレは、議決権を5%に制限している。
フランスの会社法で可能となっているように、保有期間に応じて配当を調整する選択肢を企業に与えてはどうだろうか。政府が、保有期間が長くなるほど税率が下がる段階的な方式で、キャピタルゲインに対する税を定めたらどうなるだろうか。
報酬
経営幹部の報酬の形態と水準は、しばしば経営陣を、株価の急騰に依存する株主の、高額報酬を受ける従者へと変えてきた。
株価に直接連動する役員報酬を廃止してはどうだろうか。少なくとも、毎年のストックオプションや制限付株式の付与を廃止し、さらに制度全体の最も脆弱な部分である、一連の「比較対象」企業が自社の経営幹部に支払っている水準に基づいて報酬を設定する慣行をやめるべきである。 比較対象 企業が自社の経営幹部に支払っている水準。
大企業は、投資家を含むいくつかのステークホルダー集団のニーズに対応すべきである。しかし、社会の経済運営を支配するに至った金融資本主義の在り方に変更が加えられない限り、それは実際には実現しないだろう。
執筆者:Yvan Allaire は、取締役会の執行会長であり、 Institute for Governance of Public and Private Organizations(公的・民間組織ガバナンス研究所)
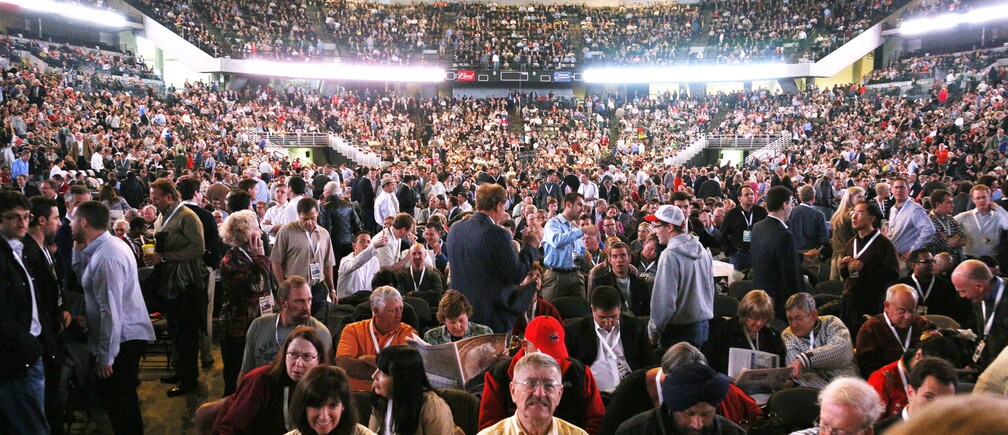
画像:2013年5月4日、オマハで開催されたバークシャー・ハサウェイの年次株主総会で、センチュリーリンク・アリーナを埋め尽くす株主たち。REUTERS/Rick Wilking




