政府の主要な任務の一つは、税制および公共支出政策を定めることです。政府は少なくとも年に一度、翌年度の年次予算の中で財政計画を策定します。政府は事後的に、発表した政策から逸脱することがあり、実際にそうしていることは文献からも明らかです。こうした事後的な政策変更は、例えば選挙に直面した際など、戦略的な政治行動と関連していることが一般的です(例:von Hagen 2010、Pina and Venes 2011、Jong-a-Pin et al. 2012、Frankel and Schreger 2013、Merola and Pérez 2013、Cimadomo 2014、およびそこで引用されている文献を参照)。しかし、将来の(財政)政策に関する不確実性は、個々の経済主体が将来の消費、投資、貯蓄計画に関する意思決定の根拠を持つ能力に影響を及ぼすため、経済パフォーマンスにとって有害です。
財政政策の不確実性を低減する
財政政策の今後の方向性に関する不確実性を減らす方法はあるでしょうか。最近の論文(Paredes et al. 2015)では、これが実際に可能であることを示しました。そのためには、分析者(計量経済学者)は次の三つの情報から財政計画について学ぶ必要があります:
政府が実施すると表明している内容、すなわち財政政策計画(目標)そのもの。
政府が現在実際に行っていること。すなわち、計画がどの程度実施されているかを示す、入ってくるデータの観察を通じて得られるもの。
政府が過去に行うと表明していたことと、実際に行ったこと。これは過去の(不適切な)行動に基づいて信頼性を評価する方法です。
政策計画は今後の政策の方向性に関する情報を伝えるべきですが、政治的な裁量の影響を受ける可能性があります。過去の政策が事後的に観察された政策の予測因子として不十分であった場合、政府が現在の財政計画にコミットする確率は、現時点で低く見積もるべきです。同時に、短期的な財政データから学習することは信号抽出の問題を生みます。特に、将来の政策は定義上、先を見越した情報を伝える一方で、データは過去を振り返る情報を示すという点を念頭に置く必要があります。
このジレンマを解決するため、我々はEU諸国のいくつかを対象に、政府消費計画に焦点を当てた実証モデル(混合頻度モデルおよびカルマンフィルターで推定した状態空間モデル)を構築・推定します。我々のモデルでは、分析者は前述の二つの情報源、すなわち過去を振り返る情報と先を見越した情報について学習します。時点ごとに各タイプに割り当てられる重みは、モデルによって実証的に決定されます。
我々は二つの重要な知見を得ました。
第一に、我々のモデルは、リアルタイムで現在の政策の方向性を明らかにするうえで有効です。財政データに通常伴う多くのノイズを考えると、これは決して自明な作業ではありません。
第二に、そして最も重要な点として、政府消費目標(計画)は、政策が大幅に変更される場合(過去の信頼性が低い場合であっても)や、計画の実施に関する情報が限られている場合(例:会計年度の初め)に、事後的な政策の展開に関する有用な情報を伝えることを示しています。
専門的な内容に立ち入ることなく、学習手法がどのように機能するかを示しましょう。図1では、異なる前提の下で、二つのEU諸国(スペインとドイツ)のモデルによる反復予測をプロットしています。言い換えれば、三つのモデルが年間を通じて新たに到来する情報に応じて、どのように学習し適応していくかを示しています。図では、観測された事後的な実質政府消費の年率成長率(実線)、年間の目標成長率(財政計画)(点線)、そして年間の各四半期を予測の起点として代替モデルで作成された、年間(年率成長率)の予測系列を示しています。
図1. ドイツおよびスペインにおける、年間を通じた(「学習」)実質政府消費の反復予測(%成長率)の推移。
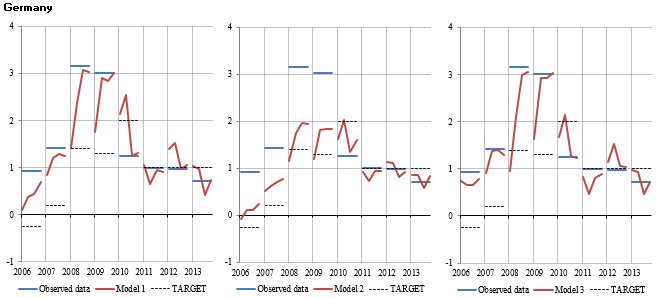
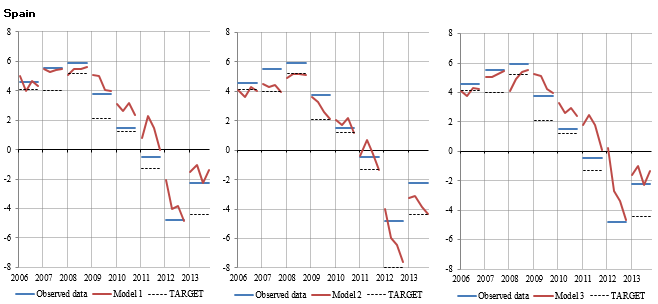
「過去の信頼性が不完全」モデル(モデル1)は、前述のすべての情報源を組み込んだモデルです。「過去の信頼性が完全」モデル(モデル2)は、政府目標の過去の実績が完全であったと仮定するモデルで、つまりモデルが過去の不適切な行動を罰することを許容しません。これは、新たに発足した政府が市民・分析者に対して「白紙委任」を求める状況に似ています。最後に、「目標なし」モデル(モデル3)は、分析者が政府をまったく信用しないモデルで、すなわち財政計画を完全に無視し、到来するデータのみを処理します。図の説明に移ると、モデル1と3の予測は単調な形で最終結果に近づく傾向があり、目標が変化の方向性に関する有用な情報を伝えるため、前者の方がより速やかです。一方、「過去の信頼性が完全」(モデル2)の場合、目標が有益な情報を含む年には、年度初めの学習過程はさらに速くなりますが、四半期が経過するにつれて最終的には目標の「政策バイアス」を引き継いでしまい、その結果、考慮された三つのモデルの中で実績が最も悪くなります。これらの効果は一般的ですが、大幅な政策変更が行われたサンプルの後半部分におけるスペインのケースで、より顕著です。
結びの所見
では、政府の財政計画は信頼すべきでしょうか。我々の答えは「場合による」です。これは、文献を読むことから導かれる通常の「いいえ」とは異なります。文献では、政策目標に政治的動機に基づく偏りがあることが明らかにされています。我々の主張は、計画が事後的に(意図的に)誤っていると判明した場合でも、一定の情報を伝えており、完全に誤っているわけではないかもしれない、というものです。重要なのは、適切な学習の仕組みを用いて、政府の約束(政府が実施すると言っていること)を、四半期ごとに現実(政府が実際に行っていること)と照合することです。これは、私たちの人生の他の多くの側面と同じです。
参考文献
Cimadomo, J (2014), “Real-time data and fiscal policy analysis: a survey of the literature”, Journal of Economic Surveys, doi: 10.1111/joes.12099.
Frankel, J A と J Schreger (2013), “Over-optimistic official forecasts and fiscal rules in the Eurozone”, Review of World Economics, 149, pp. 247-272.
Jong-a-Pin, R M, J E Sturm, と J de Haan (2012), “Using Real-Time Data to Test for Political Budget Cycles”’, Munich CESifo Working Papers, No. 3939.
Merola, R と J J Pérez (2013), “Fiscal forecast errors: governments versus independent agencies?”, European Journal of Political Economy, 23, pp. 285-299.
Paredes, J, J J Pérez と G Pérez-Quirós (2015), “Fiscal targets. A guide to forecasters?”, CEPR Discussion Paper 10553.
Pina, A と N Venes (2011), “The political economy of EDP fiscal forecasts: an empirical assessment”, European Journal of Political Economy, 27, pp. 534-546.
von Hagen, J (2010), “Sticking to fiscal plans: the role of institutions”, Public Choice, 144, pp. 487-503.
本稿は、 Vox EUとの協力により発表されたものです。掲載は、世界経済フォーラムによる見解の是認を意味するものではありません。
The Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
著者:Joan Paredesは欧州中央銀行(European Central Bank)金融政策調査部門のエコノミストです。Javier J. Pérezはスペイン銀行(Bank of Spain)調査局財政政策ユニットの責任者です。Gabriel Pérez-Quirósはスペイン銀行調査局マクロ経済調査ユニットの責任者であり、またCEPRの研究員(Research Affiliate)でもあります。
画像:東京の両替所Interbank Inc.で撮影された、米100ドル紙幣に描かれたベンジャミン・フランクリンの肖像。REUTERS/Yuriko Nakao




