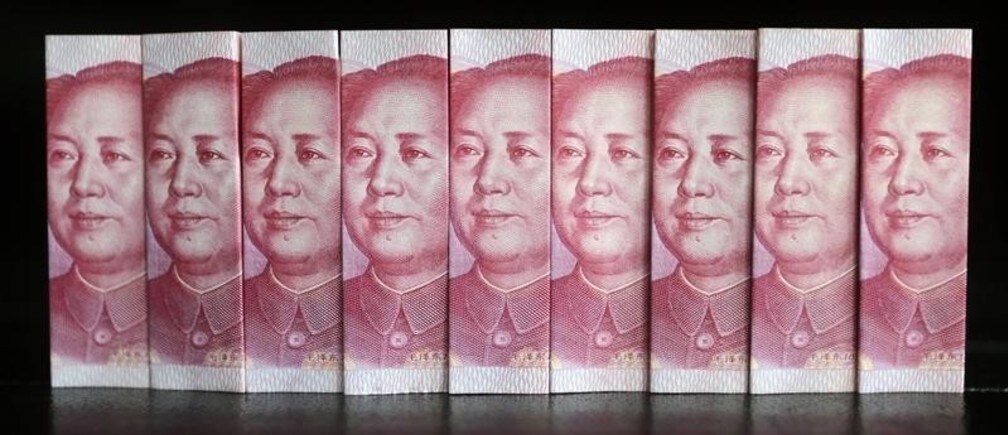
人民元(RMB)は、国際通貨基金(IMF)の特別引出権(SDR)の価値を決定する、主要通貨のバスケットに加わるのだろうか。中国の通貨を含めるかどうかの決定は、IMFに強い影響力を持つG7諸国の加盟国に大きく委ねられている。自分たちにとって何が得策かを分かっているなら、彼らは賛成するだろう。
これは、政治的に大きな含意を持つ技術的な決定だ。ドル、ユーロ、ポンド、円と並び、人民元が主要な国際準備通貨となる道を開くことになる。IMF専務理事のクリスティーヌ・ラガルドが3月に述べたように、これは「実現するかどうか」ではなく「いつ実現するか」の問題だ。今年か、あるいはIMFがSDRバスケットの構成を再び見直す2020年か、ということである。
現時点で、先送りする理由はない。今年、遅くとも2016年に人民元を加えれば、中国が国際通貨・金融社会に歓迎され、信頼に足る一員であるという前向きなメッセージを送ることになり、そのメッセージは誰にとっても有益だろう。
利用の拡大
今月初めにドレスデンでG7財務相が会合した際、政治的理由から人民元をSDRバスケットに加えることがどれほど望ましいかにかかわらず、最終決定には人民元の技術的評価が最重要だとの見解を示した。しかし、その評価が「自由利用可能性」――世界のどこでも使用・交換できる通貨を指すIMF用語――などの技術的基準を主に基礎とするなら、人民元は除外される可能性が高い。ドルと異なり、中国の通貨はまだ完全な交換性を備えていない。中国の銀行システムでは、好きなだけ他通貨に交換できるわけではないため、国際市場で最も使いやすい通貨とは言えない。
より実りあるアプローチは、「国際通貨制度においてより広範な役割を果たす可能性」を評価し、 IMFの言葉を借りれば、 最近の成果だけでなく今後の展開も考慮することだろう。IMFが前回のSDR見直しを行った2010年以降、中国は香港、ロンドン、シンガポールに人民元決済銀行を設立するなど、複数の政策措置を通じて通貨の国際化を進めてきた。
その結果、中国の貿易の20%超が現在人民元建てで決済されており、5年前のゼロから増加した。さらに、人民元は国際決済で世界第5位の使用頻度を持つ通貨となり、ドル、ユーロ、円、英ポンドに続いている。外貨準備に人民元を保有する中央銀行や公的機関の数も増加し、投資銀行は、現在、世界の公的準備の0.5~1%が人民元で保有されていると推計している。中国以外の発行体による人民元建て債券の発行額も、2010年から2014年の間に推定1,200億ドルへと増加したが、他の主要通貨のオフショア発行額には依然及ばない。
中国人民銀行の周小川総裁が4月のワシントン訪問中に発表したように、人民元の国際利用を促進するためのさらなる措置も準備されている。為替レートの柔軟性はすでに高まっているが、中国当局が経済の均衡を取り戻し、国内需要に重点を置くにつれて、さらに進むだろう。その結果、為替レートは管理された制度から市場決定型へと徐々に移行する。
5月、 IMFは発表した 人民元はもはや過小評価されていないと。これは、中国の通貨当局が為替レートを管理するための介入を減らしていることを確認するものだった。対照的に、2010年の見直し時には中国の通貨は過小評価されていると判断され、米国
議会は中国の為替操作を特に懸念していた。
もしIMFがこうした広範な進展指標を考慮すれば、人民元をSDRバスケットから除外する根拠はそれほど明確ではない。残る唯一の論争点は、資本勘定の交換性だ。中国当局は、望ましくない過度な活動を抑えるため、資本移動を促進しつつも厳しく監視すべきだとの立場を保っている。これは中国流の資本勘定自由化、あるいは周が言う「管理された交換性」だ。IMF理事会が「管理された交換性」は依然として通貨の「完全な利用可能性」を制約する手段だと判断すれば、これが障害となる可能性がある。
政治的決定
それでも、交換性の問題が人民元の前進を阻みそうに見えるとしても、最終決定は政治に委ねられる可能性が高い。北京は、人民元が認められ、SDRバスケットに加わることで、中国通貨にお墨付きが与えられると期待している。ここで問われているのは、国際金融における権力と影響力だ。人民元へのこのお墨付きは、中国の経済的・政治的歩みにおける重要な一歩であり、多国間の通貨・金融制度に積極的な一員として加わるという北京の決意を認めるものとなる。ノーベル賞受賞者ロバート・マンデルの言葉を借りれば、「偉大な国には偉大な通貨がある」。ならば、国際通貨を持たない中国の台頭は未完のままだ。
幸い、中国とその支持者にとって、過去には例外が認められてきた。例えば、1981年にSDRバスケットに加わった当時、日本円は「完全に利用可能」ではあったが、完全な交換性は備えていなかった。人民元にも同じ扱いをすることは、政治的にも賢明で、経済的にも得策だろう。中国が金融部門を開放し、金融改革を実施し、市場決定型の為替レートを実現する決意を試す最善の方法は、人民元を「一人前」の通貨にしようとする中国の取り組みを支持することだ。
したがって、問題は、中国が準備通貨の地位に伴う義務を十分理解しているという証拠を執拗に求めることではない。むしろ、世界の他の国々が、中国の良きグローバル市民になろうとする努力を評価し、その継続を後押しする用意があるかどうかという問題だ。 本記事は、との協力により掲載されています。掲載は、世界経済フォーラムが見解を支持していることを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:パオラ・スバッキは、チャタムハウス国際経済部門のディレクター。
画像:北京で撮影された写真。中国の100元紙幣。REUTERS/Jason Lee




