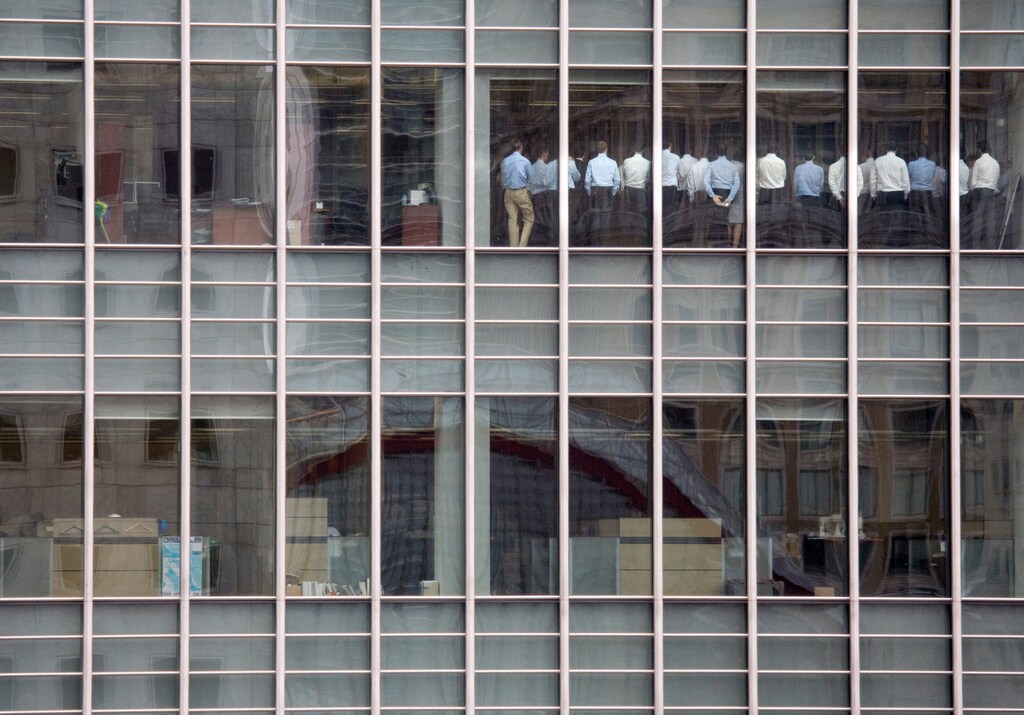
10年前のリーマン・ブラザーズの破綻を振り返ると、債務主導の別の暴落が近い将来に起こるのではないかと考えたくなります。しかし、今日最も重大な影響を持つトレンドは、景気循環よりも、世界経済の機能における根本的な変化に関するものです。
ほとんど全員に損害を与える悲惨な出来事について判断を下すのは人間の性質です。また、そうした出来事から生まれる物語が現在の評価や将来の選択に影響を与えるのも自然なことです。10年前のリーマン・ブラザーズの破綻の物語は、その好例ですが、少しひねりがあります。
今日、専門家たちは次のように指摘し、「需要が増え続ける債務に危険なほど依存している」と結論づけ、世界金融危機以降ほとんど何も変わっていないと結論づけています。世界の債務に関するデータは確かに正しいものの、そこから導き出されるいかなる予測も、私たち自身の後知恵バイアスにより、大げさなものになりがちです。
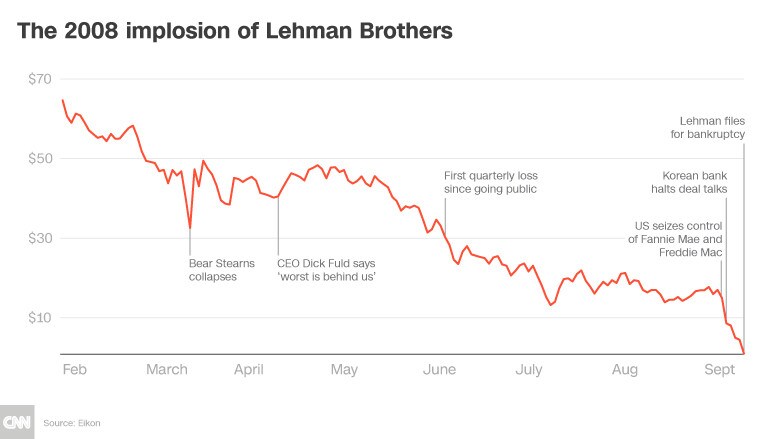
私たちは、自分たちに衝撃を与える出来事を理解しようとするよう生まれつき組み込まれており、そこではしばしば、それが予測可能であったかのように捉え直すことになります。この思考の近道は、今度は、私たちが「似ている」と認識する状況の下で将来を予測する能力を過大評価させることにつながります。
もちろん、世界経済の見通しは、その人自身の枠組みによって異なります。例えば、米国の学生ローン債務は現在、次の水準にまで膨れ上がっています。1兆5,000億ドル。若い米国人の視点から見れば、これは確かに警戒すべき事態ですし、欧州人の目から見れば、経済的に不条理でもあります。あるいは、アップルとアマゾンの時価総額がそれぞれ1兆ドルを超えたことを考えてみてください。米国人の中にはその事実を喜ぶ人もいるかもしれませんが、欧州人は米国のテック大手の支配力の拡大に、ますます頭を悩ませています。
より広い歴史的視点から見ると、株式市場には常に好況と不況があります。平均回帰は科学的法則ではありませんが、上昇した資産価格が最終的に長期平均に戻らなかった例は一度もありません。理論家のジェフリー・ウェスト氏が述べているように、2008年の金融危機は、「地方的で比較的限定された米国の住宅ローン業界における誤った力学によって引き起こされ」、その結果「複雑適応系を理解することの難しさ」が露呈したという点で、異なっていたと主張することもできます。
こうした課題を認識することは重要です。しかし、さらに重要な点として指摘すべきなのは、今日の世界最大級の企業の顔ぶれが10年前とは大きく異なっているということです。2008年には、ペトロチャイナ、エクソンモービル、ゼネラル・エレクトリック、チャイナモバイル、中国工商銀行などが、最も高い時価総額を誇る企業の一角を占めていました。2018年には、その地位はいわゆるFAANG群、すなわちフェイスブック、アマゾン、アップル、ネットフリックス、アルファベット(グーグルの親会社)に移っています。
こうした背景を踏まえると、先月、米国連邦準備制度の年次シンポジウムがワイオミング州ジャクソンホールで開催され、世界的な債務ではなく、デジタル・プラットフォームの支配力と「勝者総取り」市場の出現に焦点を当てたことも驚きではありません。この新たな認識は、新たな段階の世界的成長を牽引しているのは、物理的に製造された商品ではなく、デジタル・ソフトウェアのような無形資産であるという事実を反映しています。
ビル・ゲイツ氏(マイクロソフト創業者)は、広く共有されたブログ記事の中で、この大きな変化について最近説明しています。ブログ記事。「古いモデルに当てはまらない世界経済の部分は、ますます大きくなり続けている」と同氏は書いています。そしてこの動きは、「税法から経済政策、どの都市が繁栄し、どの都市が取り残されるかに至るまで、あらゆるものに大きな影響を及ぼす」としています。問題は、「概して、経済を統治するルールが追いついていない。これは世界経済で最も大きなトレンドの一つでありながら、十分な注目を集めていない」ことです。
ゲイツ氏が述べているデジタル化は、オンライン取引システムを生み出し、2008年の金融危機を部分的に可能にしたデジタイゼーション(デジタル変換)のプロセスと混同すべきではありません。後者のプロセスは、データをアナログ形式からデジタル形式へと変換するものでした。一方、デジタライゼーションは、デジタル技術(およびそれに伴う考え方)の採用が、急速に変化するビジネスモデルや、ネットワーク効果と新たな規模の経済を通じた価値創造につながるときに起こります。
デジタライゼーションは、資産よりも人材をより多く必要とします。したがって、クラウス・シュワブ世界経済フォーラム創設者は、指摘しているように、「資本の利用可能性よりも、熟練労働者の不足こそが、イノベーション、競争力、成長を阻む致命的な制約となる可能性が高い」のです。
この指摘は、自動化と人工知能が組み合わさることで労働に及ぼしうる、破壊的な影響の可能性を示唆しています。定型的で反復的な作業を伴う、数多くの中間層のホワイトカラーの仕事が、間もなく危機にさらされるかもしれません。先端技術は物質、デジタル、生物の世界を融合させ、人類史上前例のない速度と規模でイノベーションを生み出しています。
今日の強気相場が勢いを失う時(そうなることは間違いありません)に「ミンスキー・モーメント」を探すのではなく、むしろシュワブ氏が「第四次産業革命」と呼ぶこのトレンドについて、より深く考えるべきでしょう第四次産業革命。リーマン・ブラザーズの破綻から学ぶべき大きな教訓は、テクノロジーは人々を置き換えるのではなく、人々に力を与えるように設計され、活用されるべきだということです。目指すべきは、破壊のための破壊ではなく、社会を改善することです。




