1982年、メキシコは大規模な対外ショックに見舞われた。主要輸出品である石油の価格は、1981年から1986年にかけて65%下落した。同時に、世界の金利は15%を超え、債務返済は不可能になった(Oks and van Wijnbergen 1994)。ギリシャとは異なり、メキシコは危機の初期に救済措置も債務減免も受けなかった。さらに追い打ちをかけるように、メキシコを襲ったマグニチュード8.1の大地震の直後、1985年にIMFの資金供給が停止した。11
メキシコの対外債務減免、すなわちブレイディ・プランは、危機発生から7年後に実施された。それは、メキシコが債務返済を継続しながら恒久的な構造改革を行った後のことだった。
メキシコの債務返済負担は重かった。1982年から1988年までの公的債務返済額の対GDP比は平均15%だった。対照的に、2008年から2014年まで平均5%だったギリシャの債務返済額の対GDP比は、比較的軽い。図1を参照。
図1 債務返済(公的債務に対する支出の増加)

出典:Eurostat、ギリシャ財務省、Centro de Estudios de las Finanzas。
言うまでもなく、メキシコの債務減免と構造改革の両方が1982年に実施され、困難な1980年代に消費を平準化できるよう救済措置も受けていれば、最善だっただろう。残念ながら、現実はそうはいかない。1970年代後半、メキシコには必要な構造改革を実施する時間も石油収入もあった。しかし、好況期に権力者たちは改革の試みを阻んだ。
深刻な財政危機と国際機関の厳しい姿勢を受け、メキシコの権力者たちは、自由化された経済を目指すのか、国家統制型経済を目指すのかについて「内なる対話」を迫られた。激しい議論の末に導かれたのは、大胆な貿易自由化と民営化の計画だった。こうした決定は政治的に困難であり、深い政治的亀裂を生み、Institutional Revolutionary Party(PRI)が長年維持してきた権力の座を失う結果となった。
専門家が事前に警告していたにもかかわらず、改革の好影響はすぐに明らかになった。経済は製造品の輸出で成功を収め、総輸出品に占める製造品の割合は、1982年の24%から1989年には71%へと急上昇した。図2に示す。
図2 メキシコの財輸出

出典:Banco de México。
困難な7年を経て、トンネルの先に光が見えた。メキシコの公的債務の対GDP比は、1982年の60%から1989年には47%へ低下した。対照的に、2008年から2014年までの6年間で、ギリシャの同比率は109%から176%に上昇した。図3を参照。
図3 公的債務

出典:European Commission、WDI、OECD。
こうした対照的な経験を理解するため、以下の図では、危機が始まった2008年のギリシャと、石油危機が始まった1982年のメキシコを比較する。
マイナスの対外ショックの規模は、相互に補完する次の2つの方法で捉えられる。
交易条件(ToT)の悪化、および
民間資金フローの崩壊。
図4によると、輸出価格を輸入価格で割った比率であるメキシコのToTは、1981年から1982年にかけて20%下落し、その後も毎年低下を続け、1988年までに累計71%下落した。対照的に、ギリシャのToTは2007年から2013年にかけて5%低下した。メキシコのToTの崩壊は石油価格の下落を反映していた。1981年には、石油が輸出の62%、財政収入の32%を占めていたためである。
図4 交易条件(輸出単価指数と輸入単価指数の比率、百分率)

出典:WDI。
図5は深刻な急停止を示している。危機の初年度、ギリシャでは民間資金フローがGDP比9%減少し、メキシコでは金融フローがGDP比6%減少した。
図5 資本フロー(ギリシャ:民間純金融フロー、メキシコ:純金融フロー)

出典:IMF BOPS、著者による計算。
対外ショックへの経済全体の調整を示す指標が経常収支であり、国民所得が国民支出をどれだけ上回るかを測る。図6によると、1982年、メキシコの経常収支はGDP比で実に8%改善し、1981年のGDP比6%の赤字からGDP比2%の黒字に転じた。さらに1983年から1988年までの累計黒字はGDP比5%となった。対照的に、ギリシャの経常収支は2008年から2012年まで赤字が続いた。2008年から2014年までの経常赤字の累計はGDP比47%だった。22
図6 経常収支

出典:IMF BOPS。
経常収支の反応の違いの背景には財政対応がある。図7は、債務返済を除いた基礎的財政収支を示す。深刻な景気後退にもかかわらず、メキシコの基礎的財政収支は、1981年のGDP比8%の赤字から1983年にはGDP比5%の黒字へ、13パーセントポイント改善した。この黒字はブレイディ・プランの実施まで続いた。対照的に、ギリシャは2008年から2013年まで基礎的財政赤字(平均でGDP比6%)を計上した。2014年にはGDP比2%の黒字に転じた。
図7 基礎的財政収支

出典:ECB Statistical Data Warehouse、OECD、WEO。
巨額の民間資本流出があるなかで、なぜギリシャは経常赤字を計上できたのだろうか。図8に見られるように、その答えは公的資本流入の顕著な増加にある。これはおおむね、経常赤字と民間資本流出を合わせた規模に相当する。33 公的資本流入には、IMF/EUプログラムに基づく資金の支出と、2010年および2011年のEUによる救済措置が含まれる。また、Target2残高を通じたECBからギリシャ銀行への信用供与の増加も含む。4
図8 ギリシャの国際収支

出典:IMF BOPSを用いた著者による計算。
メキシコでは政府規模が大幅に縮小したが、ギリシャではそうならなかった。第一に、メキシコの政府総支出は1982年のGDP比25%から1989年にはGDP比17%に減少した。ギリシャでは、2008年のGDP比51%から2013年にはGDP比59%へ増加した。減少に転じたのは2014年に入ってからだった。
第二に、メキシコでは政府の賃金総額が1982年のGDP比7%から1988年にはGDP比5%に減少した。対照的に、ギリシャ政府の賃金総額は2007年の11%から2013年には12%へ増加した(図9、図10を参照)。55
図9 公的部門職員の報酬

出典:Eurostat、OECD。
図10 政府総支出

出典:Eurostat、OECD、WEO。
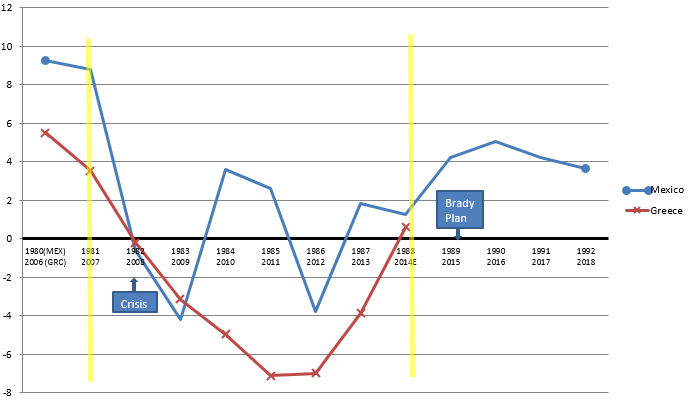
1980年代はメキシコにとって失われた10年だったのだろうか。答えは一概には言えない。
そう言える。メキシコは構造転換の年月を経験した。その改革は、債務返済に伴う大規模な対外純移転と交易条件の崩壊のさなかに実施されたためである。1982年から1988年のGDP成長率は平均わずか0.2%だった。
そうとは言えない。7年間の苦難の時期に大胆な貿易自由化と規制国家の解体が進み、その結果、1989年から1994年のGDP成長率は平均4%となった6 (図11を参照)。7
図11 実質GDP成長率
出典:WDI。
結論
メキシコ債務危機は、国際機関がギリシャに対して寛容な姿勢を取っても、助けにはならなかったことを示している。メキシコは1982年の危機後、救済措置を受けなかった。さらに、債務減免が実施されたのは、7年間にわたって債務返済を続けた後に限られた。この厳しい姿勢が深い構造改革を促し、競争力のある輸出部門の発展と財政の改善につながった。
本記事は、 Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Carlos CantúはUCLAの経済学博士課程在籍者。KeyYong ParkはUCLAの経済学博士課程在籍者。Aaron TornellはUCLの経済学教授。
画像:アテネのパルテノン神殿前で、欧州連合(左)とギリシャの旗がはためく。REUTERS/John Kolesidis