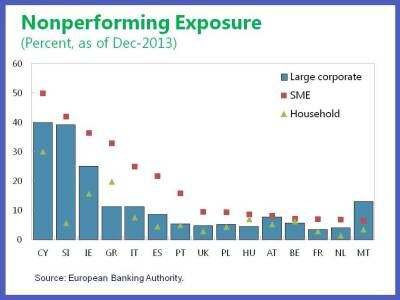
世界金融危機から6年が経過した今も、欧州は高水準の企業債務と数百万件に上る不良債権に苦しんでいます。中小企業(SME)は、その負担を不釣り合いなほど重く負っています。不良債権比率は平均で、大企業の2倍を超えています。これは憂慮すべきことです。中小企業は欧州経済の生命線であり、全企業の99%を占め、欧州の労働者のほぼ3人に2人を雇用しています。中小企業が経済にとって重要であることを踏まえれば、問題債権への対処は、より力強く持続可能な景気回復の基盤となり得ます。
小規模企業が直面する大きな障害
欧州では、中小企業(SME)は従業員250人未満、年間売上高5,000万ユーロ未満の企業と定義されています。残念ながら、規模が小さいことで、経営難に陥った融資の解決が難しくなることが少なくありません。融資残高の大きさ、中小企業に関する財務データの不足、そして少数の重要人物(経営陣、株主、従業員)への人材の集中が、深刻な障害となっています。
一般に、小規模企業は事業再生の専門知識が不足しがちで、費用のかかる、あるいは複雑な倒産制度や、経営難に陥った企業への融資コストの上昇にも直面しやすくなります。厳格な倒産法は、破綻した企業の経営者から再出発の機会を奪い、起業家精神を損なうことも少なくありません。こうした固有の困難に加えて、小規模企業は現在の環境下で大企業と同じ課題にも直面しています。資金繰りに窮する銀行、機能不全の倒産制度、そして不十分な法的執行手段です。
支援の動き
欧州各国の政府は、特に倒産制度の改革に取り組んできました。例えば、法廷外での債務再編を通じた取り組みがあります。キプロス、ギリシャ、アイルランドなど一部の国では、銀行における問題債権管理の監督を強化しました。欧州中央銀行が主導する新たな 単一監督メカニズムによって、ユーロ圏全域で不良債権管理の監督が調和されることが期待されています。
各国政府は、中小企業が債務を再編し、資金調達へのアクセスを容易にするため、税制上その他の経済的なインセンティブを設けてきました。欧州委員会も、中小企業を対象としたプログラムを設け、加盟国に立法上の指針を示すための第一歩を踏み出すなど、支援に乗り出しています。
こうした取り組みにもかかわらず、小規模企業の問題債権の解決は依然として遅すぎます。各国政府と銀行は、さらに取り組みを進める必要があります。IMFのスタッフは最近、経験を取りまとめ、実践的な政策解決策を示すことを試みた 論文を公表しました。
さらなる行動が必要
各国政府は、倒産制度の改革や銀行監督の強化などを通じて、マクロ経済とミクロ経済の双方を支える包括的かつ協調的な戦略を策定する必要があります。小規模企業向けに、より簡素で費用対効果の高い倒産手続きを導入することも検討すべきです。時は金なりです。債権者が協議している間にも、企業の価値は下がっていきます。溶けるアイスクリームをどう分けるか言い争うようなものです。
国際的な経験から、司法的な要素や調停を一部取り入れた「強化型」の法廷外債務再編は、より迅速かつ低コストで債務を再編するうえで不可欠であることが分かっています。他の改革と組み合わせれば、妥当な安全策を講じたうえで、破綻した事業の起業家が返済不能な債務を整理し、新たな出発をする機会を得られる可能性があります。
多くの場合、銀行が主な債権者であるため、銀行監督を強化すれば、銀行が問題債権に対処するインセンティブを高められます。例えば、存続不可能な企業から速やかに撤退し、存続可能ながら経営難にある企業の再編を支援することです。
欧州の起業家と中小企業は、欧州の景気回復を支える柱となり得ますが、現在はあまりにも多くが問題債権に足を引っ張られています。この状況を解決すれば、健全な中小企業の成長と新たな企業の誕生を後押しする貴重な資源を解放できます。小さなものの良さを、もう一度取り戻す時です。
本記事は IMF Directとの協力により公開されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Agendaの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:ヤン・リウは国際通貨基金(IMF)法務局の法務次長補で、金融健全性グループを統括しています。ケネス・カンはIMF欧州局の副局長で、先進国部門を統括しています。ダーモット・モナハンはIMF通貨・資本市場局の金融セクター専門家です。ヴォルフガング・ベルクターラーはIMF法務局の上級顧問です。
画像:ローマで、為替レートを表示したフラットスクリーンに置かれた1ユーロ硬貨を写した写真イラスト。ロイター/ステファノ・レッランディーニ




