中央銀行は、金融政策の不可欠な要素として、コミュニケーションをますます活用するようになっている。当初は金融市場が主な対象であったが、近年では一般市民とのコミュニケーションにより一層の注意が払われるようになっている。その理由は、金融政策の効果が主に期待を通じて作用し、関係するアクターには家計部門も含まれるためである。例えば、経済見通しに関する期待は、家計が日々行う消費と投資の意思決定における重要な決定要因となり得る(Blinder et al 2008)。
家計はどのように期待を形成し、この過程で金融政策に関する情報をどの程度利用しているのだろうか。最近の証拠によれば、米国の家計のうち一部のみがテイラー・ルールと整合的な期待を形成している(Carvalho and Nechio 2014)。近刊の研究では、この証拠を裏付けつつ、より直接的なアプローチを用いている(Van der Cruijsen et al 2015)。調査データを用いて、家計が欧州中央銀行(ECB)の金融政策について何を知っているか、またどのように情報を得ているかを直接検証する。
金融政策に関する知識は決して完璧ではない
本稿の第一の結論は、家計のECBの政策目標に関する知識が決して完璧ではないということである。この分析は、オランダの家計の代表的なサンプルを対象に実施した調査に基づいている。回答者には、ECBの目標に関する11の記述を提示し、それぞれが真か偽かを答えてもらった。このうち4つの記述は実際にECBの実際の目標に基づく真の記述であり、残りの7つの記述は偽であり、我々が作成したものである。
図1は、各記述に対する正答と誤答の分布を示している。11の記述のうち、過半数の回答者が正しく識別できたものはごくわずかである。正しく識別された記述数の平均は5未満であることが分かった。Bruine de Bruin et al(2010)およびCarvalho and Nechio(2014)と一致して、人口統計学的要因によって知識に差があるという証拠も得られた。例えば、教育水準が高く社会的地位も高い男性回答者は、記述に正しく答える可能性が高い。
図1.記述ごとの正答と誤答の分布
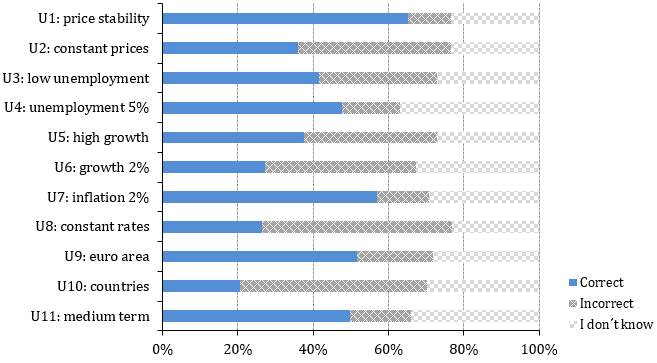
出典:Van der Cruijsen et al (2015)。この図は、ECBの金融政策目標に関する11の記述に対する正答と誤答の割合を示している。格子模様の淡いグレーの棒は、「わからない」と回答した回答者の割合を示す。記述U1、U7、U9、U11は真の記述である。
すべての人が関心を持っているわけではない
金融政策への関心も回答者によって大きく異なる。一方で、回答者のほぼ3分の2は、ECBについて十分な情報を得ていることが少なくとも多少は重要だと考えていることを示している。主な動機は、人々がECBを経済にとって重要な存在だと考えている点である。個人の資産運用にとってECBが重要だと考える回答者は極めて少ない。同時に、一般市民の相当な部分は、ECBの金融政策に関する情報を得たいという明確な意思を示していない。このことは、ECBが一般市民全体に到達することが困難であることを示唆している。
マスメディアは重要である
金融政策に関する人々の知識の構築に目を向けると、メディアチャネルが重要であることを示す明確な証拠が得られた。調査では、新聞、テレビ、インターネットなどの情報源をECBに関する情報の入手に利用しているかどうかを尋ねた。この情報を様々な方法で用い、知識への影響を検証した。
例えば、Blinder and Krueger(2004)に倣い、情報の強度の指標と情報の多様性の指標を算出した。前者は、その人が金融政策についてしばしば情報を耳にする情報源の割合であり、後者は、その人がECBに関する情報を一切得ない メディア情報源の割合である。これら2つの指標を、回答者間の知識の差を説明することを目的とした一連の回帰分析に用いた。
この2つの指標はいずれも統計的に極めて有意であり、マス・メディアの重要性を裏付けている。また、情報を利用している回答者は、いかなる情報も利用していない8%の回答者よりも、ECBの政策目標に関する知識が優れていることも分かった。
インフレ期待に関連する知識
本稿の最後の結論は、金融政策に関する知識がインフレ期待にとって重要であるということである。例えば、回答者が現実的なインフレ期待を形成する確率は、ECBの目標に関して正しく答えた数と強く関連していることが分かった。さらに、正答が1つ増えると、絶対予測誤差が0.10パーセントポイント近く減少することに対応する。これらの結果は、金融政策に関する知識への投資には大きな見返りがあることを示唆している。合理的なインフレ期待を形成する能力は、家計の適切な財務上の意思決定にとって重要だからである。
今後の課題は?
全体として、蓄積されつつある実証的証拠は、家計の金融政策に関する知識がかなり断片的であることを示唆している。この結論が、それぞれ米国(Carvalho and Neicho, 2014)とユーロ圏(Van der Cruijsen et al 2015)に焦点を当てた2つの異なる研究から導かれていることは興味深い。今後の研究の重要な分野としては、これらの知見をより多くの国に拡大することが挙げられる。また、一般市民の期待を導くことを目指す中央銀行にとって、金融政策に関する知識と関心の双方の異質性についてさらに研究することは有益であろう。
免責事項:ここに表明された見解は、必ずしもDe Nederlandsche Bankまたはユーロシステムの見解を反映するものではありません。
参考文献
Blinder, A S, M Ehrmann, M Fratzscher, J de Haan and D J Jansen(2008)「What we know and what we would like to know about central bank communication」、VoxEU.org、15 May。
Blinder, A S and A B Krueger(2004)「What does the public know about economic policy, and how does it know it?」 Brooking Papers on Economic Activity、1: 327-387。
Bruine de Bruin, W, W Vanderklaauw, J S Downs, B Fischhoff, G Topa, and O Armantier(2010)「Expectations of inflation: The role of demographic variables, expectation formation, and financial literacy」、 The Journal of Consumer Affairs、44(2): 381-402。
Carvalho, C and F Nechio(2014)「Do people understand monetary policy?」、 Journal of Monetary Economics、66: 108-123。
Van der Cruijsen, C A B, D-J Jansen and J de Haan(2015)「How much does the general public know about the ECB’s monetary policy? Evidence from a survey of Dutch households」、 International Journal of Central Banking、11(5), forthcoming。
本記事は VoxEUとの協力により掲載されています。本記事の掲載は、世界経済フォーラムによる見解への支持を意味するものではありません。
Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
著者: Jakob de Haan は、De Nederlandsche Bank(DNB)のリサーチ部門長であり、フローニンゲン大学の政治経済学教授です。 David-Jan Jansen および Carin van der Cruijsen は、De Nederlandsche Bank の研究員です。
画像:フランクフルトにある欧州中央銀行(ECB)本部(右)の前に展示された、ライトアップされたユーロの彫刻。REUTERS/KAI PFAFFENBACH




