ここ数カ月で原油価格は急落した。ウェスト・テキサス・インターミディエート(WTI)価格は、昨夏の1バレル100ドル超から1月には50ドル未満へと下落し、相対的にも絶対的にも大幅な値下がりとなった。その規模は、1980年代半ばの「原油価格の逆ショック」に匹敵する。1 原則として、これは外国為替市場で考慮すべき重要な要因となるはずである。ロシア・ルーブルの大幅な下落や、アゼルバイジャンが最近米ドルへのペッグ制を放棄したことなど、証拠を表面的に見れば、この見方を裏付けるように思われる。しかし一般に、原油価格の大幅な変動には、世界の為替レート構成の変化が伴うというのは本当だろうか。
理論
理論上、原油価格ショックは主に二つの経路を通じて為替レートに波及する可能性がある(Bodenstein et al. 2012参照)。
交易条件:交易条件に対する負のショック(例えば、産油国にとっての原油価格下落)は、国内経済における非貿易財の価格を押し下げ、それによって実質為替レートを低下させる。実質為替レートとは、国内経済と海外経済の間における、貿易財と非貿易財のバスケットの相対価格である。非貿易財の価格は硬直的である可能性があるため、実質為替レートの調整には、名目為替レートの下落も必要となり得る。
富の効果:負の原油価格ショックは、産油国から石油輸入国へ富を移転させ、経常収支の大幅な変化やポートフォリオの再配分につながる(Kilian 2007参照)。石油輸入国(輸出国)の対外純金融面での持続可能性を回復するには、原油価格への負のショックを受けて実質為替レートが下落(上昇)し、非石油貿易収支を改善する必要がある。
教科書的な異時点間モデルから導かれるこうした基礎的な経路は、原油価格の下落に伴って産油国の実質為替レートが下落することを示唆する傾向がある。しかし、実際には状況が多少異なる可能性がある。
現実の世界
負の原油価格ショックを受けると産油国の通貨は下落し(正のショックの場合はその逆)、というのが理論の示唆である。しかし、実際にはこれを相殺する力が働くこともある。第一に、金融当局は名目為替レートの大幅な変動を好まず、外貨準備の積み増しや取り崩しによって為替レートへの圧力を抑える場合がある。第二に、国際的なリスク分担の経路が、通貨エクスポージャーを通じて自動安定化装置として働くことがある。産油国は多額の外貨準備を蓄積し、外貨建て資産を「ネットでロング」にしている傾向があるため、原油価格の下落に通貨安が伴うと、プラスの評価効果が生じる。すなわち、国内総生産(GDP)に対する純利益となり、安定化の役割を果たす。言い換えれば、対外的な持続可能性を確保するために必要な為替レートの下落幅は、それほど大きくなくてよい。
証拠
Buetzer et al. (2012)およびその後の改訂版では、石油輸入国と輸出国の通貨について、原油価格ショックと為替レートの構成との関連を慎重に実証分析している。1986年から2013年にわたる期間を対象とし、先進国と新興国の計43カ国を含む大規模なデータベースを用いる。Kilian (2009)およびPeersman and Van Robays (2009)による先駆的研究に従い、VARモデルに符号制約を適用して、(i)世界需要、(ii)石油固有の需要、(iii)石油供給に起因する三種類の原油価格ショックを識別する。第二段階では、パネル回帰分析により、これらのショックが名目・実質為替レート、外貨準備の蓄積、為替市場圧力指数に及ぼす影響を分析する。
次の三つの定型化された事実が明らかになった。
全対象国について、原油価格ショック後の原油または商品貿易収支と実質為替レートの変動との間に明確な関連があることを示す体系的な証拠は見いだせなかった。
ただし、産油国は(石油輸入国とは異なり)、外貨準備を取り崩して通貨下落圧力に対抗する傾向がある。とりわけ石油需要ショックの後に顕著だが、原油価格も低下させる世界需要ショックの後にも見られる。
為替制度も重要である。変動相場制を採用する産油国は、負の石油需要ショックに直面すると外貨準備を減らすだけでなく、名目通貨も下落する。したがって、これらの国にとって石油需要ショックは為替レートに影響する要因である。
総じて、特に石油需要ショックは産油国の為替市場圧力を左右することが分かった。その影響は変動相場制の通貨でより顕著に現れ、各国は外貨準備の保有額を増減させて対抗する。しかし、より一般的には、原油価格の変動と為替レートの関連は緩やかであり、これは為替レートの連動性の弱さを別の形で示しているのかもしれない。
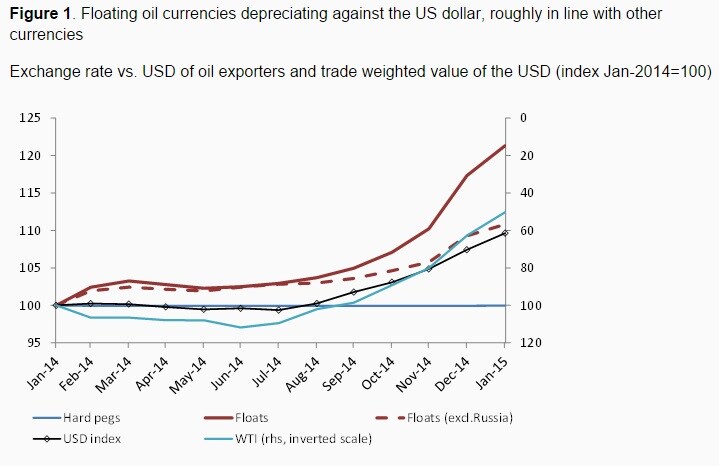
2014年6月から2015年1月にかけての原油価格下落は、その規模の大きさと予想外の性質から、興味深い「準自然実験」といえる。本稿ではこの局面を扱っていないが、為替レートに何が起きたのかは自然と問いたくなる。図1に示すように、産油国全体の通貨は米ドルに対して下落したが、同時期のドル高により、他の通貨の大半も同様に下落した。特異な要因の影響を大きく受けたロシアを除けば、産油国通貨がさらに下落した明確な兆候は見られない。
図1 変動相場制の産油国通貨は米ドルに対して下落し、概ね他の通貨と同程度の動き
産油国の対米ドル為替レートと米ドルの貿易加重価値(2014年1月の指数=100)
出典:Haverおよび著者による計算。
注:固定相場制の国・地域:オマーン、カタール、サウジアラビア、UAE、ベネズエラ。変動相場制の国:アゼルバイジャン、カザフスタン、メキシコ、ナイジェリア、ノルウェー、クウェート、ロシア。米ドル指数は、連邦準備制度理事会による名目実効為替レートの広義貿易加重指数。WTIは、エネルギー情報局による1バレル当たり米ドル建ての原油スポット価格。
予測と一致して、産油国は為替レートを下支えするために外貨準備を取り崩した(図2参照)。さらに興味深いことに、固定相場制の国・地域も、変動相場制とされる国も、同様の対応を取った。
図2 産油国は負の石油ショックに対抗するため、外貨準備を取り崩す
主要産油国の外貨準備(2014年1月の指数=100)

出典:各国当局/Haverおよび著者による計算。\
注:固定相場制の国・地域:オマーン、カタール、サウジアラビア、UAE、ベネズエラ。変動相場制の国:アゼルバイジャン、カザフスタン、メキシコ、ナイジェリア、ノルウェー、クウェート、ロシア。
本記事は、 VoxEUとの協力により掲載しています。掲載は、世界経済フォーラムによる見解への賛同を意味するものではありません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:Sascha Bützerは、ドイツ連邦銀行の国際通貨問題部門のエコノミストであり、ミュンヘン大学経済学博士課程候補者。Maurizio Michael Habibは、欧州中央銀行のシニアエコノミスト。Livio Straccaは、ECBの国際・欧州関係総局にある国際政策分析部門の責任者。
画像:東京の証券会社の外で、男性が株価表示板を見ている。REUTERS/Toru Hanai




