ユーロ圏が「破局」にこれほど近づいたことは、2012年夏までありませんでした。ユーロ圏周縁国の債務スプレッドは急上昇し、危機の震源地はギリシャとポルトガルから、スペインやイタリアといったより大きな経済へと移りました。2012年7月26日、ECBのマリオ・ドラギ総裁はついに、ユーロを救うため、同行は「その権限の範囲内で、必要なことは何でもする」と表明しました。その直後の2012年8月2日、ECBは国債の outright 購入を実施する意向を発表しました。2012年9月6日、同行はついに、欧州安定メカニズムの資金支援を受ける資格を持つユーロ圏諸国、すなわち支払い能力はあるものの流動性に乏しい国に限って、国債買い入れプログラム(OMT)を通じて最後の貸し手(LOLR)としての役割を正式化しました(Wolff 2014)。振り返れば、OMTは近年の中央銀行史上、最も効果的なプログラムの一つであり、その名の下で一ユーロも支出することなく、ユーロ圏全体の信用スプレッドを縮小させたことは明らかです。
法と経済学
それでも、2014年1月にドイツ連邦憲法裁判所がOMTプログラムはEU法に適合しないと判断して以来、欧州司法裁判所では同プログラムをめぐる訴訟が続いています。ドイツの裁判所の判断は、ユーロ圏の信用リスクが劇的に上昇したのは、もっぱらマクロ経済のファンダメンタルズの悪化によるという暗黙の前提に基づいているようです。したがって、ファンダメンタルズとソブリン債スプレッドのこの自明な関係に介入するのはECBの「仕事」ではない、というわけです(De Grauwe 2014、Giavazzi et al. 2013参照)。言い換えれば、ユーロ圏各国の経済状況が一定であれば、債券市場では常に一つの均衡金利が対応する、と暗黙に想定されていました。この前提の下では、各国のソブリン債金利は、その国が「受けるに値する」ものであり、経済のファンダメンタルズによって完全に決まることになります。平たく言えば、多くのユーロ圏諸国でデフォルトリスクが劇的に高まったことは、市場のパニックや金融投機とは無関係であり、ドイツの懐疑派は、それを各国の経済運営の失敗が自然に反映されたものとみなし、より適切な運営(すなわち緊縮財政と構造改革)によって是正すべきだと考えました。罪人は代償を払わなければならない!したがって、この論理に従えば、効率的な金融市場は流動性不足の借り手と支払い不能の借り手を明確に区別し、前者に必要な流動性を提供できるのだから、債務市場でECBが最後の貸し手として介入する必要はありません――本当にそうでしょうか。このような根本的な見方は、たとえば預金者のパニックによる「銀行取り付け」が世界中の銀行システムにとって潜在的な脅威とみなされ、中央銀行が銀行の最後の貸し手となることが広く歓迎される今日の金融の世界とは、整合しにくいものです。銀行取り付けが起こり得るのなら、通貨同盟におけるソブリン債の取り付けが起こり得る可能性を受け入れることが、なぜそれほど難しいのでしょうか。
複数均衡に対する経済学者の違和感
Angeletos and Werning(2006)が論文の序論で述べたように、「それは愛憎入り交じる関係だ。経済学者は複数均衡に魅了されると同時に、居心地の悪さも感じている」。私たちは、いかなる時点でも市場では単一の価格を観察し、それは一定の決定要因によって一意に定まる単一の結果を反映していると考えがちです。そうすれば、私たち経済学者は物事を説明し、将来の結果を予測する能力に自信を持てるため、仕事が楽になります。同じ状況の下で二つ以上の異なる事象が起こり得るなら、私たちの専門分野の説明力と予測力は大きく損なわれるでしょう。自尊心への打撃は言うまでもありません。
主流派経済学の現状は、ゆっくりながらも変わるかもしれません。Paul Krugman(1996)が、当時、経済指標の運営失敗と政府にすべての責任を負わせていた通貨危機の第一世代モデルを、いかに巧みに擁護したかを覚えている人は少ないでしょう。その数年後、彼はObstfeld(1996)による第二世代の通貨危機モデルを受け入れるに至ります。同モデルは、ファンダメンタルズが中間的な水準にある国では、市場の悲観的な予想が金利を押し上げ、そうでなければ支払い能力のある政府に通貨ペッグを放棄させることで、自己実現し得ると理論づけました。Krugmanの最終的な告白もまた見事でした。「私が間違っていて、Maury Obstfeldが正しかった」(1999)。
ユーロ圏の脆弱性仮説
最近の実証研究で、私たちはユーロ圏の近年の債務危機をめぐる同様の論争を再検討し、Paul De Grauweが正しかったかどうかを検証しました(Saka et al. 2015)。1 VoxEUの読者にはよく知られているように、De Grauweは、途上国にとって自己実現的な債務取り付けが深刻な脅威となることを説明する同じ論拠(Calvo 1988にならえば)が、通貨同盟の加盟国にも当てはまると主張した最初の経済学者です。De Grauweによれば、各国が借り入れる通貨を自ら発行する力を失うと、ユーロ圏加盟国は脆弱になり、市場心理の急変にさらされます。しかし、ECBが最後の貸し手の役割を担えば、こうした脆弱性は防げる可能性があります(De Grauwe 2011)。したがって、OMTプログラムは、流動性不足だが支払い能力のある国にのみ適用されるという厳格な条件の下でも、実際に市場へ介入することなく、自己実現的なパニックを防げるはずです(Giavazzi et al. 2013)。実際、同政策は一度も発動されなかったにもかかわらず、市場を落ち着かせる効果が確認されており、これはその通りでした。
ドラギの「必要なことは何でもする」という演説によって初めて示されたECBの政策姿勢の転換が、同行のユーロ圏債務市場における最後の貸し手としての役割を表していることは明らかです。私たちの論文では、この日付の前後における債務市場の動きを調べ、同地域で以前に確認された波及に自己実現的な要素があったかどうかを測定しました。波及がファンダメンタルズと支払い能力への懸念だけによるものなら、OMTがそれを食い止めるとは考えにくいでしょう。2
ECBの政策転換の影響を切り分けるため、暗黙のOMT発表を挟む二つの1年間の期間について、ユーロ圏10カ国の日次クレジット・デフォルト・スワップ(CDS)スプレッドを分析しました。主成分分析により、発表後にはユーロ圏のスプレッドの共通性が大幅に高まった一方、政策前にはソブリン債スプレッドに異質な影響を与える追加要因があったように見えることを示しました。これらの結果を純粋にファンダメンタルズ重視の立場から解釈すれば、市場はOMTを債務保証制度と受け止め、その結果、ECBを通じてユーロ圏加盟国が互いの債務に責任を負うようになったため、スプレッドの共通性が高まった可能性があります。これが事実なら、OMTは、ファンダメンタルズの良好な「優等生」国のスプレッドを押し上げ、ファンダメンタルズの悪い「罪人」国のスプレッドを押し下げることで、債務スプレッドとファンダメンタルズの関係をゆがめたはずです。これを評価するため、ユーロ圏諸国の四半期CDSスプレッドを、信用リスクに関する文献で重要とされるマクロ経済指標に対して回帰分析しました。
驚くべきことに、図1の上段が示すように、ファンダメンタルズとの乖離が最も大きかったソブリン債スプレッドは、発表前の四半期に限られ、しかも周縁国だけに見られました。救済を受けた国々は市場へのアクセスを失ったため、スプレッドとファンダメンタルズの関係も失われた可能性があるとして、それらの国を除外しても、同じ結果が得られました(図1下段)。ただし、この場合はOMT政策前のスペインとイタリアに限られます。ECBが最後の貸し手の立場を担う前には、これらの国のスプレッドがファンダメンタルズで説明できる水準を上回るよう押し上げられていたようです。
図1.2011年半ばから2013年半ばまでのユーロ圏CDSスプレッドとマクロ経済のファンダメンタルズの散布図およびOLS回帰直線
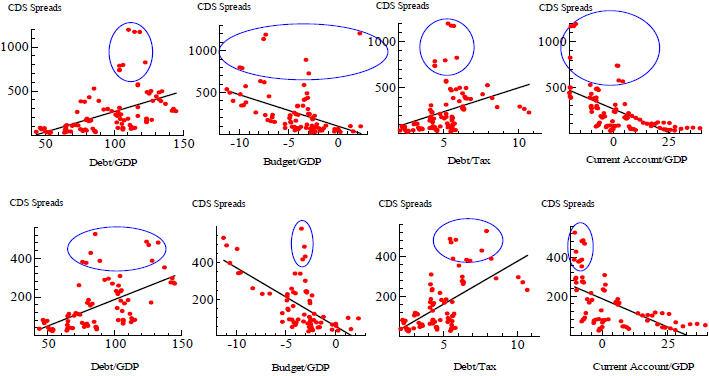
注:上段の4つのグラフは、ユーロ圏10カ国(オーストリア、ベルギー、フィンランド、フランス、ドイツ、アイルランド、イタリア、オランダ、ポルトガル、スペイン)の四半期観測値をプールしたデータに基づきます。下段は、同じ国々からアイルランドとポルトガルを除いたものです。縦軸は四半期CDSスプレッド、横軸は2011年半ばから2013年半ばまでの2年間における各国の対応するマクロ経済指標を表します。
出典:Saka et al.(2015);Datastream、Oxford Economics、World Development Indicators(世界銀行)、OECDのデータに基づく著者の計算。
また、二つの期間を分けて、これらのマクロ経済指標がCDSスプレッドを説明する力も検証しました。その結果、両期間ともファンダメンタルズはソブリンCDSスプレッドの説明に関係していましたが、OMT政策後にはその影響がはるかに大きくなっていました。この結果は、債務スプレッドはすでにファンダメンタルズとよく整合しており、OMT(包括的な保証制度と誤解されたもの)がその関係をゆがめた、という見方を支持しません。
さらに私たちの論文では、ユーロ圏諸国と自国通貨を発行する欧州の非ユーロ圏諸国との間に、ファンダメンタルズだけでは説明しにくいさまざまな波及関係が存在したかどうかを調べています。そうした波及関係はユーロ圏内で最も強く、OMT政策によって大幅に弱まったことが分かりました。この結果は、同地域で以前に確認された波及に、自己実現的な要素がかなり含まれていたことを示唆します。
結論
ユーロ圏は脆弱な地域であり、近年の債務危機には自己実現的な力学が強く作用していたというPaul De Grauweの診断は正しかった。OMTはこの脆弱性を克服する有効な処方箋となりました。しかし、こうした考察によって、ユーロがいまだ未完成の構造であるという事実を見失ってはなりません。近い将来、ユーロ圏に財政当局が設けられ、税制や再分配の権限が中央に集約される可能性も含め、単一の政治・財政同盟を備えた通貨へと発展する日が来ることを願います。OMTに対するドイツの強い反対を考えれば、ドラギの大胆な取り組みがその日まで存続できるか、誰も確信は持てません。
本記事は VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが本記事の見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Ana-Maria Fuertesは、City University LondonのCass Business Schoolにおける金融計量経済学教授です。Elena Kalotychouは、City University LondonのCass Business Schoolにおける金融学上級講師です。Orkun Sakaは、City University LondonのCass Business Schoolにおける金融学博士課程候補者です。
画像:ローマで、為替レートを表示するフラットスクリーン上に置かれた1ユーロ硬貨を写した写真。REUTERS/Stefano Rellandini




