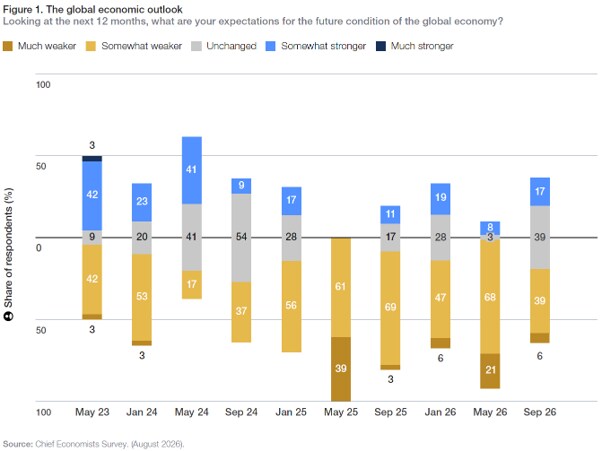
調査対象となった専門家によると、世界経済の見通しは5月以降安定している。 最新 チーフエコノミストの見通し半数以上が、今後12ヶ月間の状況は現状維持または改善すると予想している。
しかし、これまで経済が度重なるショックを吸収するのに役立ってきた政府による財政支援は、同じ規模で利用できる可能性は低い。
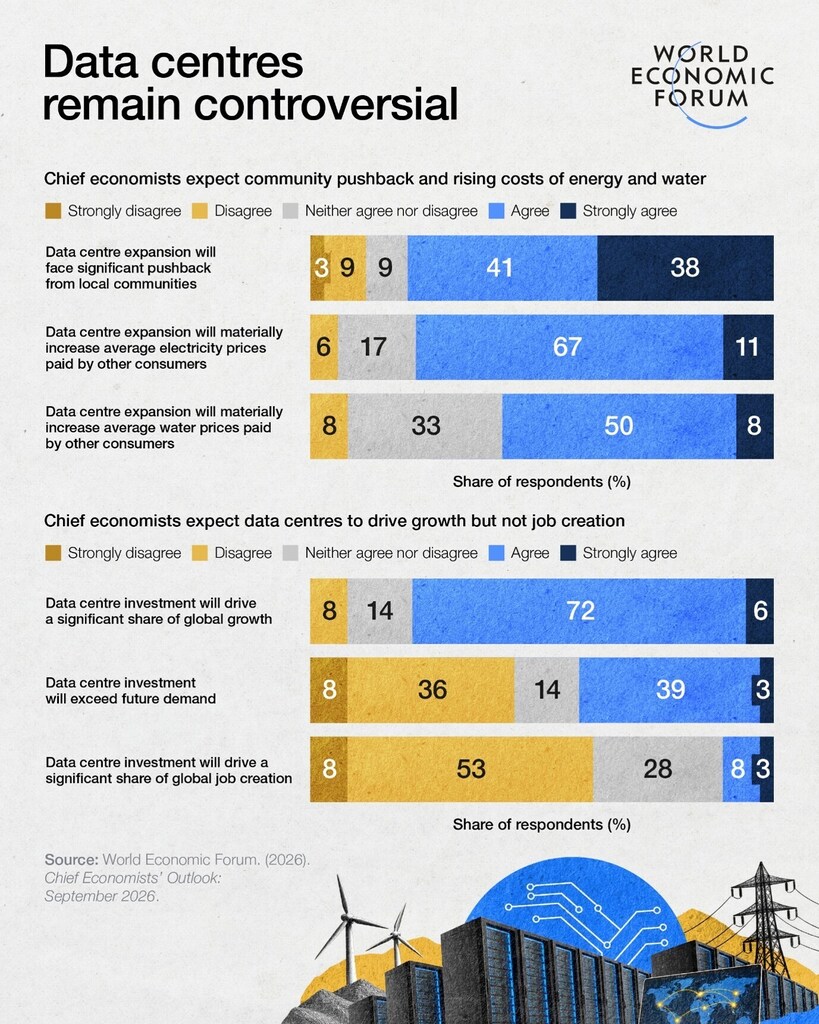
AIは依然として楽観的な見通しの最大の源泉であるが、データセンターへの投資は限定的な雇用創出、光熱費の上昇、そして地域住民の反対をもたらすと予想される。
世界経済フォーラムの2026年9月 チーフエコノミストの見通し 世界経済が安定化しつつあることが判明した。
調査対象となった36人のチーフエコノミストの過半数が 見通し56%が今後1年間で状況は現状維持または改善すると予想している。状況が悪化すると予想しているのはわずか45%で、5月に記録された89%から大幅に減少している。インフレ期待も大幅に緩和しており、チーフエコノミストの半数が世界的なインフレが上昇すると予想しているが、4か月前は94%だった。
しかし、この改善が持続するという確信は限られており、今後1年間で世界経済がより回復力を持つようになると予想しているのはわずか25%にとどまっている。
地政学的紛争は依然として不確実性の主要な要因となっている。回答者のほぼ全員(97%)が、今後12ヶ月間の経済的不確実性の最も重要な要因として地政学的紛争を挙げ、58%が資産価格の調整リスクを指摘した。44%は急速な技術革新と政策の不安定性を、42%は貿易・投資制限を挙げた。
しかし、全体像として浮かび上がってくるのは、度重なる衝撃に直面してもなお、回復力を発揮する人々の姿である。
同じバックストップのない回復力
2020年以降、世界経済は政府支援に大きく依存してきた。
チーフエコノミストの69%は、これまでの経済回復力の主要因として財政支援を挙げている。しかし、今後12ヶ月間で財政支援が同様の役割を果たすと予想しているのはわずか28%にとどまっている。長年にわたる危機対応によって財政が逼迫し、政府が将来、同様の規模の混乱から家計や企業を守ることがより困難になっている。
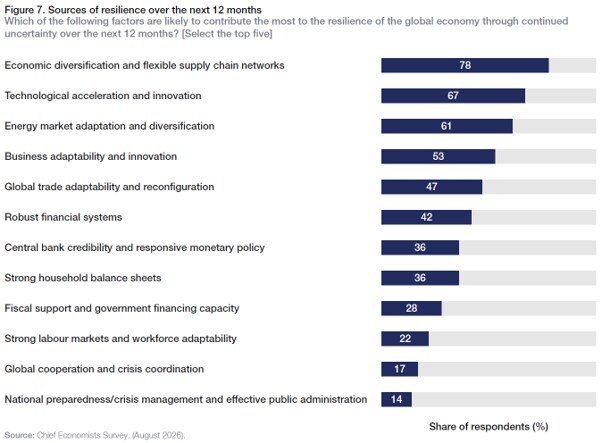
したがって、回復力の源泉は変化する必要があるだろう。チーフエコノミストの78%は、今後1年間で経済の多角化と柔軟なサプライチェーンネットワークが回復力の主要な源泉になると考えており、次いで技術の加速とイノベーションが67%となっている。
こうした状況において、米国と中国は将来のショックに耐えうる最も有利な立場にあると見なされている。両国の回復力について、74%が「高い」または「非常に高い」と評価している。
生活費の高騰は依然として続いている
インフレ見通しが改善しているにもかかわらず、家計は依然として圧迫されている。
チーフエコノミストの88%は今後12ヶ月間で食料価格が上昇すると予想しており、83%は電気料金の上昇を、77%は輸送費の上昇を予測している。また、71%は燃料費と暖房費の上昇を見込んでいる。
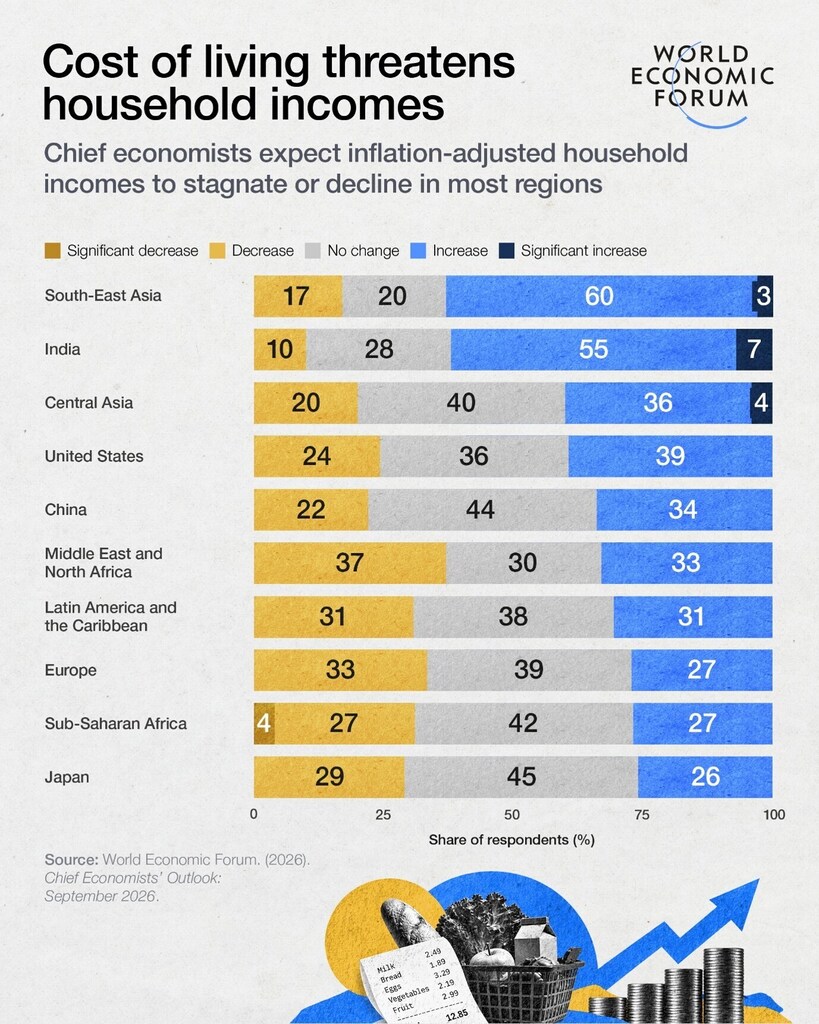
近年の累積的な物価上昇によって家計の購買力は既に低下しており、生活費の上昇圧力は高まっている。そのため、インフレ率が鈍化したとしても、多くの家計にとってその痛みは和らがない。物価上昇は、世界の多くの地域で購買力の停滞または低下につながると予想される。
東南アジアとインドは例外で、チーフエコノミストの過半数がインフレ調整後の家計所得の増加を予測している。しかし、中東・北アフリカでは37%、ヨーロッパでは33%、ラテンアメリカ・カリブ海地域では31%が実質所得の減少を予測している。こうした状況は、他の経済指標が比較的明るい見通しを示しているにもかかわらず、家計の景況感が依然として低迷している理由を説明する一助となる。また、生活費が経済的、政治的な懸念事項として依然として重要な位置を占めている理由も示している。
政府は、家計を生活費の高騰から守るための圧力にますます直面する可能性がある一方で、それを実現するための手段はますます少なくなっている。
AIへの楽観論とインフラ整備への反発がぶつかり合う
人工知能は依然として楽観の最大の源泉である。 見通し期待が実験段階から経済的に重要な導入段階へと移行するにつれて。
ほぼすべてのチーフエコノミストが、今後12ヶ月間でAIの導入が増加すると予測しており、69%がAIによって「意義のある」生産性向上がもたらされると見込んでいる。この向上は情報技術とデジタル通信分野で最も早く実現すると予想され、次いで金融・専門サービス、防衛分野が続くと見込まれている。しかし、エコノミストたちは現在、約3年以内にあらゆる産業にその恩恵が広がると予測している。
技術競争も縮小すると予想されており、回答者の69%が、中国の大規模言語モデルが今後1年以内に米国の同等のモデルに完全に追いつくと予想している。
しかし、AIを動かすために必要な投資は緊張の源となっている。チーフエコノミストの78%はデータセンターへの支出が世界経済成長の大きな部分を占めると予想しているが、61%はそれが世界経済の雇用創出の同様に大きな部分を占めるとは考えていない。 79%がデータセンターの拡張は地域社会から「相当な」反対に直面すると予想している。地域社会における電気料金と水道料金の値上げ予測が、その大きな要因となっている。
したがって、新興AI経済のバランスシートは、一方では多額の投資と生産性の向上、他方では資源の大量消費による雇用効果の限定性や国民感情の低迷といった複雑な要素が混在していると言える。
こうした資源の大量消費が、新たなエネルギー源への関心を高めている。チーフエコノミストの83%は、今後12ヶ月間で原子力発電への世界的な投資が増加すると予想しており、再生可能エネルギーについても80%が同様の増加を見込んでいる(化石燃料については70%)。データセンターは、生産性向上の可能性を秘めた源泉であるだけでなく、インフラ、電力、資本をめぐる競争の大きな原動力にもなっている。
しかし、世界経済が実際にどれだけのAIインフラを必要としているのかについては、不確実性が高まっている。チーフエコノミストの42%は、過剰投資になると予想している。
分断は深まるが、貿易は適応し続ける
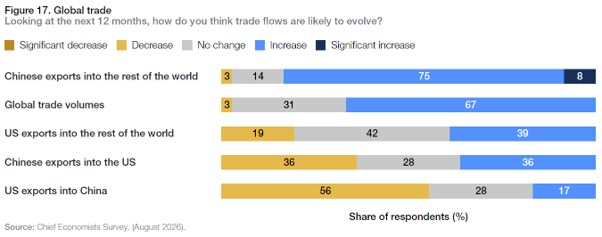
77%の 見通し 回答者の多くは、今後12ヶ月間で世界的な分断が進むと予想している。半数以上が米国での関税引き上げを予想し、43%が欧州での関税引き上げを予想している。しかしながら、67%が世界貿易量の増加を予想しており、83%が米国以外の市場への中国からの輸出増加を予想している。こうした状況は、単純な後退ではなく、継続的な再編を示唆している。
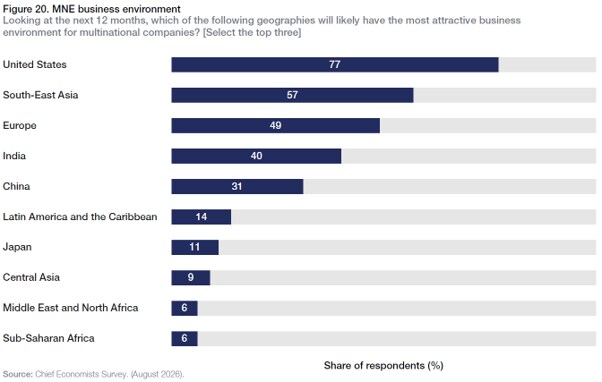
多国籍企業の投資の地理的分布も変化している。回答者の半数以上が今後1年間で世界の海外直接投資が増加すると予想しており、チーフエコノミストの多くは依然として米国を多国籍企業にとって最も魅力的なビジネス環境と見なしている。東南アジアが2位、ヨーロッパが3位となり、インドは4位に後退、中国は5位を維持した。市場規模は依然として重要だが、企業は投資先を決定する際に、サプライチェーンにおける位置付け、インフラ、政策対応能力、戦略的柔軟性をますます重視するようになっている。
地域的な見通しは依然として不均一である
全体的な改善は、世界経済において成長の源泉と質が地域によって依然として大きく乖離しているという実態を覆い隠している。
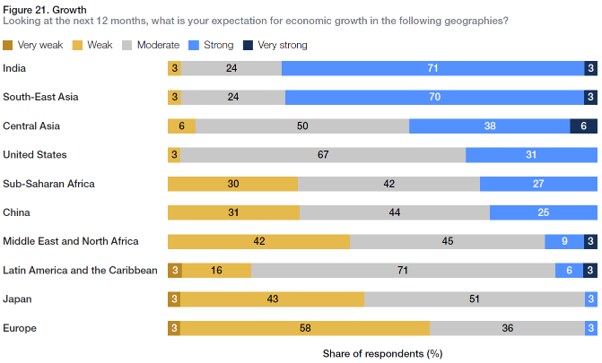
最新の調査では、インドと東南アジアが最も力強い成長が見込まれる地域として際立っている。チーフエコノミストの74%が今後12ヶ月間のインドの力強い、あるいは非常に力強い成長を予想しており、東南アジアも73%とそれに続いている。米国についても回復力が期待されており、回答者の3分の1が力強い成長を予想している。しかし、力強い成長が見込まれるからといって、エネルギー価格の高騰、貿易摩擦、地政学的ショックといったリスクがなくなるわけではない。
中国と欧州は、理由は異なるものの、地域経済の見通しにおいて依然として主要な弱点となっている。中国では、堅調な輸出とハイテク製造業が消費と投資の低迷と対照的に、回答者の31%が低成長を予想している(69%は依然として中程度または力強い成長を予想)。欧州は5月以降やや改善しているものの、再び最も弱い見通しとなっている。一方、日本と中東・北アフリカについては期待が回復し、サハラ以南アフリカとラテンアメリカ・カリブ海地域については期待が高まっている。
金融政策は、地域情勢の違いに伴い、多様化している。
回答者の70%が日本の金融引き締めを予想し、53%がユーロ圏、42%が米国の金融引き締めを予想している。一方、中国の金融緩和を予想する人は49%に上り、インドの金融政策は概ね現状維持と見込まれる人が大多数を占めている。こうした見解の相違は、成長率、インフレ率、国内需要の組み合わせが大きく異なることを反映している。また、資本フローや為替レートを取り巻く環境も複雑化させている。
したがって、浮かび上がってきた状況は、単に世界経済の成長が強かったり弱かったりするものではなく、非常に異なる経済的圧力に対応する地域ごとの政策サイクルがますます明確になっていくというものである。チーフエコノミストたちのより広範なメッセージは、世界経済は2026年初頭の憂慮すべき悪化局面からは脱したものの、まだ安定した広範な拡大期には至っていないということだ。
今後は、より高い回復力を求める上で、政府の寛大な支援に頼るのではなく、次の大きな混乱が訪れる前に経済が適応できる能力に、より重点を置く必要があるだろう。




