公的債務は現在、世界の総債務の約40%を占めており、1960年代半ば以降で最も高い割合となっている。
公的債務の対GDP比は、2007年の約70%から2020年には124%へと上昇した。
一方、民間債務は同期間に対GDP比164%から178%へと、より緩やかなペースで上昇した。
政策立案者は、高水準の債務とインフレ率の上昇に直面する中で、適切なバランスを見極める必要がある。
2020年には、第二次世界大戦以降で最大の1年間の債務急増が見られ、世界の債務が増加し、226兆ドルに達した。世界は世界的な保健危機と深刻な景気後退に見舞われた。危機以前から債務はすでに高い水準にあったが、現在、各国政府は過去最高水準の公的・民間債務、新たなウイルス変異株、そしてインフレ率の上昇という状況を乗り切らなければならない。
IMFの最新の「グローバル債務データベース」の更新によれば、2020年の世界の債務は対GDP比で28ポイント上昇し、256%となった。IMFのグローバル債務データベース。
政府による借入れが増加分のやや半分以上を占め、世界の公的債務比率は過去最高の対GDP比99%に上昇した。非金融法人および家計による民間債務も新たな高水準に達した。
債務の急増は脆弱性を増幅させており、特に金融環境が引き締まるにつれてその傾向が顕著となっている。
Vitor Gaspar、Paulo Medas、Roberto Perrelli
債務の増加は、先進国で特に顕著である。公的債務は2007年の対GDP比約70%から2020年には124%へと上昇した。一方、民間債務は同期間に対GDP比164%から178%へと、より緩やかなペースで上昇した。
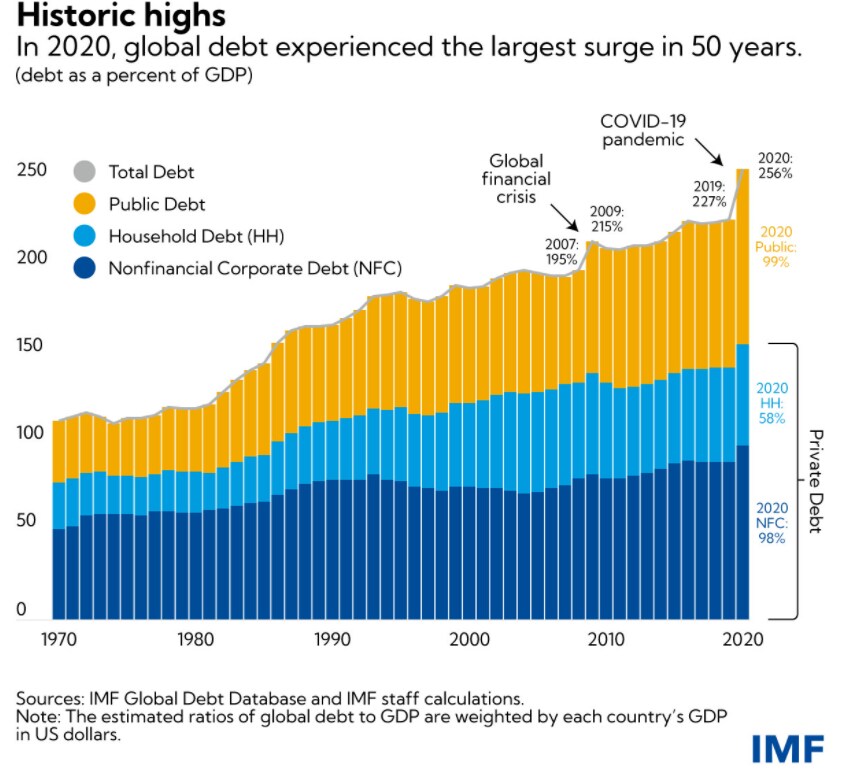
公的債務は現在、世界の総債務の約40%を占めており、1960年代半ば以降で最も高い割合となっている。、2007年以降の公的債務の累積は、主に政府が直面してきた2つの大きな経済危機、すなわちまず世界金融危機、そしてその後のCOVID-19パンデミックによるものである。
大きな資金調達の格差
国ごとに債務の動向は大きく異なる。先進国と中国は、2020年の28兆ドルの債務急増の90%以上を占めた。これらの国々は、低金利、中央銀行の措置(政府債務の大規模な買入れを含む)、そして発達した金融市場のおかげで、パンデミック中に公的債務と民間債務を拡大することができた。しかし、ほとんどの新興国は資金調達の格差の反対側に位置しており、資金調達へのアクセスが限られ、借入金利も高くなることが多い。
全体的な動向を見ると、二つの明確な動きが見て取れる。
先進国では、景気後退により税収が急減し、新型コロナウイルスの感染拡大に伴い各国が大規模な財政措置を講じたことで、財政赤字が急増した。公的債務は2020年に対GDP比19ポイント上昇した。これは2008年と2009年の2年間にわたる世界金融危機時に見られた上昇と同程度である。一方、民間債務は2020年に対GDP比14ポイント上昇し、世界金融危機時の約2倍に達した。これは両危機の性質の違いを反映している。パンデミック期間中、政府と中央銀行は、人々の生命と生活を守るために、民間部門による追加の借入れを支援した。世界金融危機の際には、過度にレバレッジをかけた民間部門による損害を抑制することが課題であった。
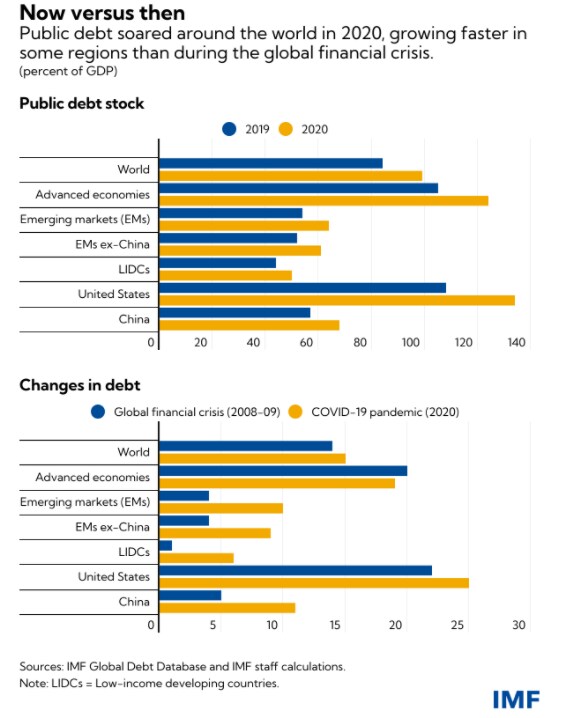
新興市場および低所得開発途上国は、資金調達の制約がはるかに厳しくなったが、国による格差は大きい。中国だけで世界の債務急増の26%を占めた。中国を除く新興市場および低所得国は、世界の債務増加のうち小さな割合を占め、それぞれ約1兆~1.2兆ドルで、主に公的債務の増加によるものである。
それでも、新興市場と低所得国はいずれも、2020年の名目GDPの大幅な減少によって高止まりした債務比率に直面している。新興市場の公的債務は過去最高に達した一方、低所得国の公的債務は、多くの国が債務救済イニシアティブの恩恵を受けていた2000年代初頭以来見られなかった水準まで上昇した。
困難な均衡の確保
債務の大幅な増加は、人々の生命を守り、雇用を維持し、破産の波を回避する必要性によって正当化された。政府が行動を起こさなかった場合、社会的・経済的影響は壊滅的なものになっていたであろう。
しかし、債務の急増は脆弱性を増幅させており、特に金融環境が引き締まるにつれてその傾向が顕著となっている。多くの場合、高水準の債務は、政府が景気回復を支える能力や、民間部門が中期的に投資する能力を制約する。
高水準の債務とインフレ率の上昇という環境において、財政政策と金融政策の適切な組み合わせを見極めることが重要な課題である。幸いにも、パンデミックの最悪期には財政政策と金融政策が互いに補完し合った。特に先進国における中央銀行の措置は、政策金利を下限まで引き下げ、政府による借入れを容易にした。
金融政策は現在、適切にインフレ率の上昇とインフレ期待へと重点を移しつつある。インフレ率と名目GDPの上昇は、場合によっては債務比率の低下に寄与するが、これによって債務の大幅な減少が持続する可能性は低い。中央銀行は、持続的な高インフレを防ぐために政策金利を引き上げるため、借入コストが上昇する。多くの新興市場では、政策金利はすでに引き上げられており、さらなる引き上げが見込まれている。また中央銀行は、先進国における政府債務やその他資産の大規模な買入れの縮小も計画しているが、この縮小の実施方法は、経済回復と財政政策に影響を及ぼすであろう。
金利が上昇するにつれ、特に債務の脆弱性が高い国々では、財政政策の調整が必要になるだろう。歴史が示すように、金利が反応すると財政支援の効果は低下する。つまり、支出の増加(または減税)が経済活動や雇用に与える影響は小さくなり、インフレ圧力を高める可能性がある。債務の持続可能性に対する懸念は強まる見込みである。
世界の金利が予想以上に速く上昇し、成長が鈍化した場合、リスクは拡大する。金融環境が大幅に引き締まれば、最も債務の多い政府、家計、企業にかかる圧力が一層強まる。公的部門と民間部門が同時に債務削減を余儀なくされれば、成長の見通しは悪化するであろう。
不透明な見通しと高まる脆弱性のもとで、次の要素の適切なバランスを実現することが極めて重要である:政策の柔軟性、変化する状況への機敏な適応、および信頼性と持続可能性のある中期財政計画へのコミットメント。このような戦略は、債務の脆弱性を低減すると同時に、中央銀行がインフレを抑制する取り組みを促進するであろう。
脆弱層を守るためには、的を絞った財政支援が重要な役割を果たす(2021年10月の「財政モニター」を参照)。財政モニター)。
一部の国々、特に総資金調達需要(借換えリスク)が高い国や為替相場の変動にさらされている国は、市場の信頼を維持し、より混乱を招く財政の危機を防ぐために、より迅速な調整が必要となる可能性がある。パンデミックと世界の資金調達の格差は、開発途上国に対する強力で効果的な国際協力と支援を必要としている。
Virat Singh、Andrew Womer、Yuan Xiangは、「グローバル債務データベース」の更新に際して貴重な研究支援を提供した。