投資家は、新興市場における重要インフラの不足を埋め、グリーンな未来への選択肢を提供できる可能性があります。
一部の新興市場の政府と中央銀行は、引き続きマクロプルーデンス政策を強力に実施しています。
日本とオーストラリアは、イデオロギーや前提条件を課すことなく海外投資を行うことが可能であることを示しています。
投資家が大恐慌以来の世界最大の経済危機の影響を検討する中、新興市場(EMs)は急速な運命の逆転に直面しています。世界で最も成長の速い経済のいくつかは事実上の停止状態に追い込まれ、需要の外生的ショック、公衆衛生上の緊急事態、そしてパンデミックに対抗するための未発達なインフラの影響に苦しんでいます。
多国間開発銀行および国際金融機関は、迅速に動いて重要な資金不足に対処してきた一方で、新型コロナウイルス感染症(COVID-19)のパンデミックは新興市場の成長モデル、そしてこれらの国々の人々の生計に深刻な課題をもたらしました。新興市場・途上国経済(EMDEs)の政府は、利用できる財政余力が以前より乏しくなっている一方で、救済・景気刺激策への支出の継続的な必要性を抱えているため、格付け機関による格下げは避けられない可能性があります。
しかし、格下げの後であっても、COVIDによる混乱のこの局面は、国際投資家と企業がEMDEsのインフラに投資する好機をもたらす可能性があります。そのため、こうした投資家は既存および将来の重要インフラのギャップに対応し、理想的にはグリーンな未来への選択肢を提供することになるでしょう。EMDE諸国の政府にとっても、政策の優先事項を機関投資家の資金プールと一致させることが重要となります。
COVID-19の例外的な状況を踏まえ、投資家がポートフォリオを検討する中で、投資委員会(ICs)は地政学的な資産配分に創造的な方法で取り組む必要があります。大きく変化した環境での生活に関する霧や混乱が晴れ始めるにつれ、長期的な視野でEMDEsに資本を投入するインフラ投資家にとって、大きな機会が生まれる可能性があります。
ポートフォリオに保有されるマイナス利回り資産が13.7兆ドルに上る中、利回りと長期的価値の追求は、安全資産への懸念が和らぐにつれて再び浮上する可能性があります。そのため、私たちは、新興市場における変化するマクロ経済および地政学的環境を投資家が乗り切るための潜在的な指針となる仕組みや、ウイルス後に国の再建を担う当局者への潜在的な政策提言を検討します。
マクロ経済の概況:完全な嵐
新興市場と途上国経済は、COVID-19の余波で完全な嵐に直面してきました。2020年1月にウイルスが中国を襲うと、新興市場は前例のない資本流出(外国投資家からの流出)に見舞われ、その規模は2008年の金融危機(GFC)、2013年のテーパー・タントラム(FRBが量的緩和プログラムを段階的に縮小、すなわち「テーパリング」すると発表したことにより、新興市場で突然の資本逆流と通貨下落が起きた時期)、2015年の人民元下落を含む過去の危機時の流出を大きく上回りました。COVID-19に伴う流出と現地通貨の下落により、ソブリン債の借入コストが上昇し、多くのEMDE政府が公衆衛生上の緊急事態と闘い続けること、そして需要ショックの連鎖の中で経済を下支えすることに負担がかかっています。
世界的な突然の経済停止と継続的なロックダウンの結果、貿易活動は急落しました。多くのEMDEsにとって経済成長の指標となることが一般的な商品価格も、痛々しいほど低い水準にとどまっており、ウェスト・テキサス・インターミディエート(WTI)原油の価格は前例のないマイナス圏にまで急落しました。観光需要も、メキシコ、フィリピン、タイなど多くの新興経済国における経済成長と雇用創出の主要な推進力の一つですが、深刻に抑制されたままです。実際、国際観光客の到着数は急減し、2020年には約60~80%減少する見込みです。送金も、多くのEMDEsにとって国民所得および家計の購買力への重要な供給源ですが、減少しており、この急激な落ち込みは現在ラテンアメリカで最も顕著です。
また、多くの企業が政府や資本市場からの資金調達を急いでいる一方で、新興市場の非金融企業は引き続き債務過剰に苦しんでいます。非銀行系企業のバランスシートには約31.2兆ドルが計上されています。2019年末時点で、推定3.8兆ドルのこの債務が米ドル建てであり、現地通貨の下落を受けて借り手に債務返済の過度な圧力がかかる可能性があります。(オフショア借入やFXデリバティブの利用を考慮すると、新興市場企業のバランスシートにおける米ドル建て債務の総額はさらに大きい可能性があります。)企業、銀行、ソブリンにまたがる総債務を見ると、約7兆ドルの債券および融資が2021年末までに新興市場で満期を迎える予定です。
好材料:増幅されたマクロプルーデンス措置
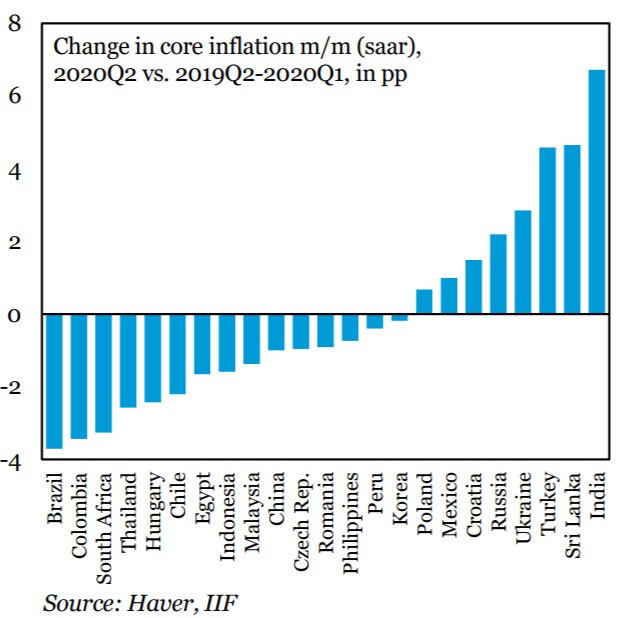
この経済的課題の重なりにもかかわらず、一部のEMDEsの政府と中央銀行は、引き続きマクロプルーデンス政策を強力に実施しています。具体的には、インフレの抑制、財政赤字の削減、変動為替相場制の維持に取り組んでいます。多くのEMDEsでは、変動の大きい食品・エネルギー価格を除くコアインフレ率が抑制されたままであり、コロナ危機の前後を通じて、中央銀行や経済当局が成功したインフレ目標制を維持できることを示しています。この点で顕著な例としては、ブラジル、コロンビア、ベトナム、フィリピンが挙げられます。
さらに、2019年末には、財政赤字の削減に向けた集中的な取り組みの結果、コロンビアはほぼ10年ぶりとなる財政プライマリーバランスの黒字を計上し、ブラジルは2014年以来最小の年間財政赤字を計上しました。ロックダウンと景気後退により輸入も抑制されており、その結果、いくつかの国は経常収支の黒字を誇っています。特にブラジルの貿易赤字は、2007年以来最大の幅で縮小しました。また、COVID-19の初期には新興市場通貨が大きな打撃を受けましたが、米ドルに対する下落はおおむね安定しており、一部の通貨は執筆時点で大幅に過小評価されています。
全体として、新興市場の中央銀行は、危機で深刻な打撃を受けた世帯や企業に流動性支援を提供し、介入することができました。多くの場合、中央銀行はGFCの際に構築された枠組みや手段を活用し、価格の安定、十分な流動性、金融市場の機能維持を支援しています。ある新興市場の中央銀行は、金融ファイナンスという政策実験にまで踏み切っています。すなわち、二次市場ではなく政府から直接債券を購入することで、国家債務を貨幣化するというものです。
外国投資家がこれらの動きを消化している間、執筆時点において、政府と中央銀行は、先進国の中央銀行や金融セクターと協調して行動し、世界的な健康危機と大恐慌以来最悪の平時の経済減速に直面しているにもかかわらず、これまでのところ金融危機の回避に成功していることを指摘しておくことが重要です。多くのEMDEsがCOVID-19とその余波との闘いに取り組む中、先進国の当局者が公約してきた行動を模倣し、「何としてでも対応する」という姿勢を取っていますが、――EMDEsには確かに先進国市場より財政上の余地が少ないのです。
現時点で、新興市場のCOVID-19財政対応は、先進国の対応額の5分の1にとどまっています。対照的に、米国のように世界の基軸通貨を持つ国は、より多くの財政余地を活用できます。さらに、ユーロ圏の一部の債券(ドイツの10年債など)も、一部の機関投資家にとって安全資産と見なされています。
膨らむソブリン債務と制約された財政余地のなか、新興市場では格下げの動きが広がり始めており、投資委員会が伝統的に地理的な資産配分にどのようにアプローチしてきたかに課題を投げかけています。格下げの後、投資家は一歩引いて次の問いを検討することが重要です:
COVID-19の発生前に、どの国がマクロプルーデンス措置の実施に強いコミットメントを示していたか?
どの国が強固な国内市場を持ち、外生的ショックに直面しても一定の回復力を備えているか?
どの国が強い労働生産性を誇り、COVID後の回復局面で長期的需要のある分野における競争を促進することに取り組んでいるか?
たとえ国がCOVID-19への対応とパンデミックによる外生的ショックへの対処のために強化した財政努力の結果として格下げを受けたとしても、一部の国にとって、これらの努力はマクロプルーデンス措置への全体的なコミットメントからの逸脱ではなく、例外的な状況下での支出拡大であることを認識することが重要です。
茶葉を読む:地政学とインフラへの長期資本の投入
経済計画と政策の面で条件を満たす国がいくつかあることは認識できるものの、EMDEsに投資する投資家にとって、地政学は投資環境を曇らせることがよくあります。民間セクター、特に投資家や経営幹部にとって、地政学はインフラに関して次の3つの主要な形で関係します:
1)ポートフォリオレベルでの地政学的資産配分
国別に見て、どの国が最も優れたリスク・リターン比率を示しているか。ここでは、投資家が絶対的リスクと認識されるリスクを区別することが重要です。例えば、リスク許容度の低い機関投資家は、パリの空港への投資を地政学的に低リスクの投資とみなすかもしれませんが、ベトナムの空港への資本投入は高リスクと認識される可能性があります。しかし、先進国でのポピュリズムの台頭や潜在的な国有化のリスクを考えると、地政学的リスクが低いと認識される一部の国や地域も、実際にはより大きな絶対的リスクを抱えている可能性があります。
2)資産運用レベルでの地政学的リスクの管理
現地で資産を運用する中で、インフラ投資家は資産レベルでの地政学的リスクの効果的な管理に直面することがよくあります。対処が必要となり得る問いには次のようなものがあります:プロジェクトの安全性における(小規模または大規模な)違反が、ホスト国の認識を変化させ、投資家が地元の政治的反発の標的となるリスクをもたらす可能性はあるか。規制環境の変化は投資にどう影響し、投資家は規制環境の潜在的な変化をどう予測すべきか。投資家は、連邦、州・省、市の各当局の間で対立しうる立場をどう最善に乗り切るべきか。地政学的緊張の高まりの中で税制が手段となり得ることを踏まえ、投資家は、利益の面でも事業運営の容易さの面でも、自らの立場を妨げる可能性のある税制の潜在的変化をどう予測できるか。
3)地政学と経済の交差点
インフラ投資は、経済内で好循環を生み出す力を持っています。直接的・間接的な経済成長と雇用を創出し、生活水準と生活の質を改善することで、グリーンフィールド型インフラ投資は、農業、製造業、サービス活動を通じた経済成長の基盤を提供できます。既存資産のアップグレードを含むブラウンフィールド型インフラ投資は、特定地域の生活の質を大幅に高め、効率を向上させる可能性があります(例えば、有料道路のアップグレードは交通と渋滞を緩和できます)。経済成長と生活の質の基盤および乗数効果として機能することで、インフラ投資は、生活への貢献と経済機会の創出を通じて、時間をかけて地政学的リスクを低減する可能性があります。
EMDEs諸国の中で投資に魅力的となり得る国を見極める上で、投資家は、政府が政策改革を着実に実行する強い能力を示しているかを特定することが望ましいです。有権者、あるいは外国投資家を惹きつけるため、政治指導者は成長促進型または企業寄りの政策を多く約束するかもしれません。約束することは、もちろん十分ではありません。投資家にとっての問いは、どの国がそのような変化を承認し、実行する潜在能力を示してきたかです。
例えば、ブラジル議会は承認し、2019年10月に同国の歴史的な年金改革を成立させました。これは現在および前政権の政策優先事項でしたが、同国の立法機関は改革を最後まで実行しました。インドの場合、多くの経営者や投資家が同国の複雑な税制の不透明さについて不満を述べていましたが、物品・サービス税(GST)の導入により税制が大幅に簡素化されました。時にGSTのような政策は、長期的な利益のために短期的な痛みをもたらすことがあります。
投資家にとっては、政府の中に、この長期的ビジョンを持ち、それを実施まで完遂する能力を持つ兆候を見極めることが望ましいです。これは一部、既存制度の強さや、必要に応じて制度を改革する能力に依存します。特にブラジルの場合、一部の投資家は進行中のラバ・ジャット捜査に影響を受けているものの、これは司法制度の強さを示しています。
重要な点として、必ずしも民主主義国だけが、ビジネス寄りかつ成長志向の政策改革を実行する能力や、制度を建設的に改革する能力を示すわけではありません。ベトナムはその主要な例で、外国および機関投資家は、政府による継続的な市場改革に積極的に反応し、数十億ドルの資金を同国に投入しています。改めて、どの政府がマクロプルーデンス措置へのコミットメントを持つかの検討と併せて、政策改革を実行してきた実績のある能力も、格下げの可能性を踏まえて投資委員会が注目すべき指標となり得ます。
セクターレベル:グリーンに再建する
世界経済フォーラムの「グレート・リセット」イニシアチブでは、多くの政府がCOVID-19の余波を受けて国を建設的に再建するための政策を描く中で、ソフトインフラにおける重要な不足への対処が明確に重視されています。これには、病院や公衆衛生機関、ブロードバンド接続、仮想教室での授業を継続するための教育プラットフォーム、そして持続可能な食料安全保障、安全な水へのアクセス、個人用保護具(PPE)の支援が含まれます。
もちろん、こうした投資はEMDEsに限られません。米国やフランスなどの先進国も、パンデミックの余波の中でこうした重要インフラのギャップの一部への対処に取り組んでいます。したがって、港湾、道路、空港、橋などのハード・インフラではなく、これらのソフト・インフラ分野が、外国投資を引き寄せる上で一部のEMDEsにとって直近の政策優先事項となる可能性があります。電力・公益事業も、電力がこのソフトインフラを支えている限り、上位に位置づけられる可能性があります。
COVID-19後の経済的活力を考える中で、より持続可能で強靭な未来を形作るために、世界各国の政府はグリーンとデジタルを主要な政策優先事項として打ち出してきました。しかし、外国投資を引き寄せるためには、EMDEsには強固な制度と、制度改革の能力の両方が必要であり、それにより、これらの資金が効果的に投入されるという、ファンドマネージャーの信頼感を醸成できる可能性があります。
環境・社会・ガバナンス(ESG)指数は、アウトパフォームしており、現在のパンデミック中も伝統的なベンチマークを上回っています。今後さらに多くの資金を引き寄せる可能性があります。しかし、ESG投資家にとっては、明確なグリーン分類(タクソノミー)と、イノベーションと市場創出を促進するよう設計された政府の政策を持つ法域を特定することが極めて重要です。
政府の行動のみでは役割を果たせません。気候変動対策の場となるのは民間セクターでなければなりません。これには、事業の実施のしやすさ、政策の確実性、そしてグリーン分野を優先する規制環境への新たな注目が必要です。固定費が高く売上がマイナスの多くの企業、さらには将来への不確実性の高まりに直面する中で、コロナウイルスのパンデミックは、一部の企業がグリーンエネルギーを消費するという過去の約束を果たす能力を制約しました。
ポストパンデミックの時代に解決すべき重要な問いは、新たな成長拠点と成長モデルの適応を生み出すことです。EMDEsでは、都市が経済活動の中心となり、数百万人を貧困から脱却させることに成功してきました。しかし、現在のパンデミックや近年の自然災害の波が示すように、一つのショックが数年にわたる努力を損ない、数百万人を再び貧困に押し戻す可能性があります。高密度な都市部は、環境や天然資源にも圧力をかける可能性があります。気候変動のリスクが高まる中、新興市場の成長モデルは、効率性と利益と並んで、強靭性と生活の質を優先する必要があります。これには、シンガポールが非常にうまく進めてきたスマートシティの急速な開発が含まれ得ます。
さらに、COVID-19の余波でグローバル・バリューチェーンの一部が国内回帰するかもしれませんが、国際投資家がサプライチェーンの現地化に資本を投入する重要な機会が生まれる可能性があります。十分に発達した国内サプライチェーンには、物理的およびデジタルの両面での接続性の改善が必要となる場合があります。デジタルプラットフォームと知識共有は、バリューチェーンにおける統合された結節点となる可能性が高いです。労働者のための小規模で自己完結型の居住環境が必要となり、住宅、移動、公益事業、そして天然資源管理にも持続可能なソリューションが必要となる可能性が高いです。
古い経済成長と新たな経済成長の両方を支えるために、クリーン電力への投資は不可欠であるべきです。すなわち、産業活動とデジタル接続性のためです。最後に、これらの国々は、ますます複雑化する技術に依存すると見込まれる仕事を遂行するために必要な人的資本を育成する必要があります。COVID後のインフラ投資を加速させることは、非常に必要とされる雇用をもたらす可能性があり、新しい経済における変化する需要パターンに対応するための将来のスキルの種をまく役割も果たすかもしれません。
結論:正しく実行すること
COVID以前の時代において、アジア太平洋地域の一つの先進経済国が、長期的に途上国のインフラに巧みに投資することに成功してきました。それは日本です。実際、日本は海外開発援助を、製造業成長を後押しする資源と交換する長い歴史を持っています。近年では、安倍晋三首相が「質の高いインフラ投資」と呼ぶものの提供国となっています。
インドなどの受入国は、高速鉄道や地下鉄駅を含むこうした投資の高い品質を確認しており、日本政府はまた、人的資本を育成・発展させるための知識交流の促進を優先してきました。重要な点として、日本のインフラ投資は、ある国が民主主義国に分類されるかどうかに必ずしも依存していません。これは、大きな利益と経済・金融の安定が、民主主義を自称する国家からのみ生じるわけではないことを示唆しています。
日本は、国内での石炭利用と、海外での石炭火力発電所の開発について批判されてきたことに留意すべきです。実際、複数のアジア諸国政府(特に韓国)が「グリーンに再建する」ことを約束しているにもかかわらず、日本は配分し、同国の2.1兆ドルに上るCOVID救済策のうち、グリーンエネルギー転換に充てられたのは名目上のわずかな額にすぎません。しかし、救済策が景気刺激策へと移行し、世界経済がパンデミック後の世界で回復へと向かう中、日本は質の高いインフラ投資を通じて環境面の要素を提供する可能性を持っています。実際、小泉進次郎環境相は最近、発表し、海外での石炭火力発電所建設に対する規制強化を打ち出しました。これは炭素排出量の削減に向けた日本の経済界の取り組みと軌を一にする動きです。
同様に、オーストラリアは宣言し、「再生可能エネルギー輸出超大国」になる意思を示しています。同国は、ケーブルを通じてシンガポールへ太陽光エネルギーを輸出し、世界最大の蓄電池を利用することを約束しています。世界中に石炭と天然ガスを輸出することで知られる資源豊富な国であるオーストラリアは、過去の関係とノウハウを活かし、新興市場と先進国の双方のエネルギー転換を後押しする潜在能力を持っています。
外交政策において競合するビジョンが存在する世界で、日本とオーストラリアは、イデオロギーや前提条件を伴わずに海外投資を行うことが可能であることを示しています。これは単純明快なアプローチであり、世界中のインフラの空白を埋めるために必要となる可能性が高いものです。
最後に、インフラ投資家はEMDEsにおいて長期的に利益を生み出すことを視野に入れることができますが、これらの国の政府は、外国資本を呼び込むことの重要性を有権者に説明することが望ましいです。そのためには、明確なデータに加え、州政府や市政府、市民、地元企業など、異なる利害関係者に対して、このデータと説明の内容をどのように伝えるかについての柔軟性が求められます。このストーリーは、こうした投資の全期間を通じて継続する必要があり、実際には完了後も続けるべき可能性があります。
ホスト国の開発銀行は、連邦レベルでの政権交代があっても、このような継続性を確保する助けとなり得ます。また、一部の開発銀行を、政治的任命によって運営されるのではなく、独立した組織にする方法を検討する価値もあります。これは、新興市場のインフラへの投資をまだ始めたばかりの機関投資家や、待機している豊富な資金(ドライパウダー)にとって、非常に必要とされる安定材料をもたらす可能性があります。