世界経済は成長鈍化とインフレ上昇に直面しており、1970年代のスタグフレーションが再来するとの懸念が高まっています。
当時はインフレ抑制を目指し、大幅な利上げが実施されました。
その結果、一部の新興市場国・発展途上国で債務危機が発生しました。
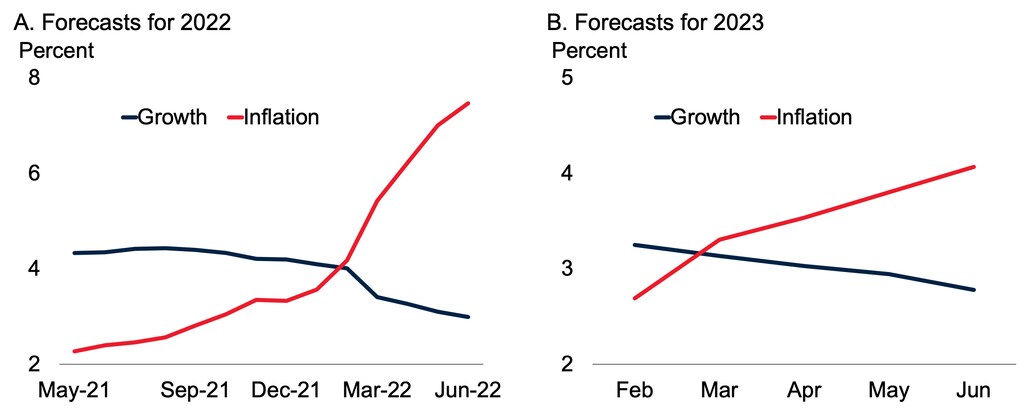
世界経済は、数十年ぶりの高インフレを伴う急激な成長減速のさなかにあります。2022~23年の世界のインフレ見通しは大幅に上方修正される一方、世界経済の成長見通しは過去1年間に下方修正されました(図1)。高インフレと低成長の組み合わせを受け、1970年代に似たスタグフレーションが長期化する可能性への懸念が高まっています(DeLong 2022、Verwey et al. 2022)。インフレに先手を打つため、中央銀行は政策金利を大幅に引き上げる必要があるとの見方もあります(Buiter and Sibert 2022、Domash and Summers 2022)。
こうした歴史的な前例は、新興市場国・発展途上国(EMDEs)で債務危機が起きるリスクへの懸念も高めています。インフレ抑制のため政策金利の大幅な引き上げが必要となった1980年代初頭を想起させます。
図1 世界の成長率とインフレ率の見通し
再び深刻な金融引き締め局面が訪れるのか?
いくつかの指標で見ると、現在のインフレ率は1980年代初頭と同程度です(Bolhuis et al. 2022)。今後、世界のインフレ率は今年ピークを迎え、世界経済の成長鈍化、金融引き締め、財政支援の縮小、商品価格の安定、供給のボトルネックの緩和に伴い、2023年半ばには約3%まで低下すると予想されています。それでも、2019年の平均を約1パーセントポイント上回る水準です。現時点で、コンセンサス予測は、短期的にはインフレ率の上昇が予想されるものの、中期的なインフレ期待は十分に抑制されていることを示しています。
しかし、目標を上回るインフレが長期化し、インフレショックが繰り返されれば、1970年代のようにインフレ期待がいずれ不安定化するリスクがあります。目標超過インフレの長期化への懸念を受け、すでに大半の先進国と多くのEMDEsの中央銀行が金融引き締めに動いています。金融市場は現在、各国のインフレ率を目標範囲に戻すには、2022~23年に米連邦準備制度理事会(FRB)、欧州中央銀行(ECB)、イングランド銀行が政策金利を200~400ベーシスポイント引き上げる必要があると見込んでいます。この引き締め局面は、歴史的に見れば穏やかなものとなるでしょう(図2)。
図2 米国の金融引き締め局面における金利とインフレ率
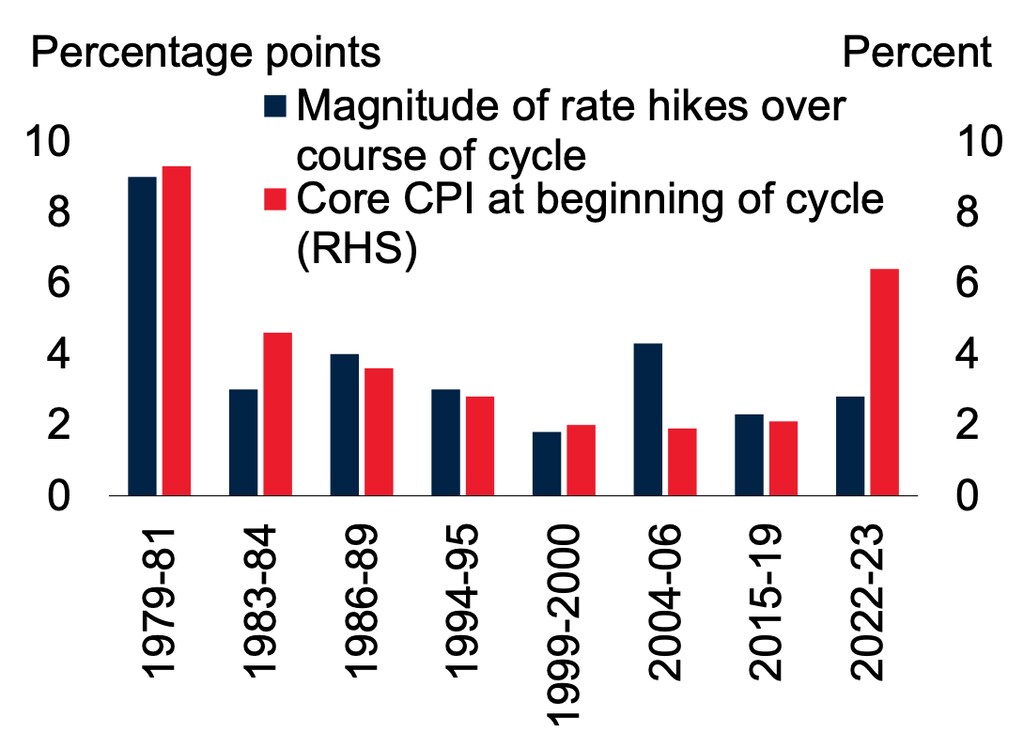
インフレ期待が不安定になれば、インフレ率を目標に戻すために必要な利上げ幅は、金融市場が現在想定しているよりはるかに大きくなる可能性があります。比較すると、1970年代には、世界の金利を6年間(1975~1981年)で2倍の14%に引き上げる必要がありました。1979~1981年だけで、米国の政策金利は9パーセントポイント上昇し、19%に達しました。世界各国で同時に行われたこうした利上げは、「大インフレ」の終息につながりました。しかし一方で、1982年の世界的な景気後退を招き、1980年代にはEMDEsで一連の債務危機を引き起こしました(Ha et al. 2022a, 2022b)。

債務の大幅な積み上がり:当時と現在
現在と同様、1970年代から1980年代初頭にかけても、高水準の債務、高インフレ、脆弱な財政状況により、EMDEsは金融環境の引き締まりに弱い立場にありました。1970年代のスタグフレーションは、過去半世紀で最初の世界的な債務蓄積の波と重なりました(図3、Kose et al. 2020)。世界的な実質金利の低下とシンジケートローン市場の急速な発展により、EMDEsの債務が急増しました。特にラテンアメリカと、多くの低所得国、とりわけサハラ以南アフリカの国々で顕著でした。
図3 債務と金利
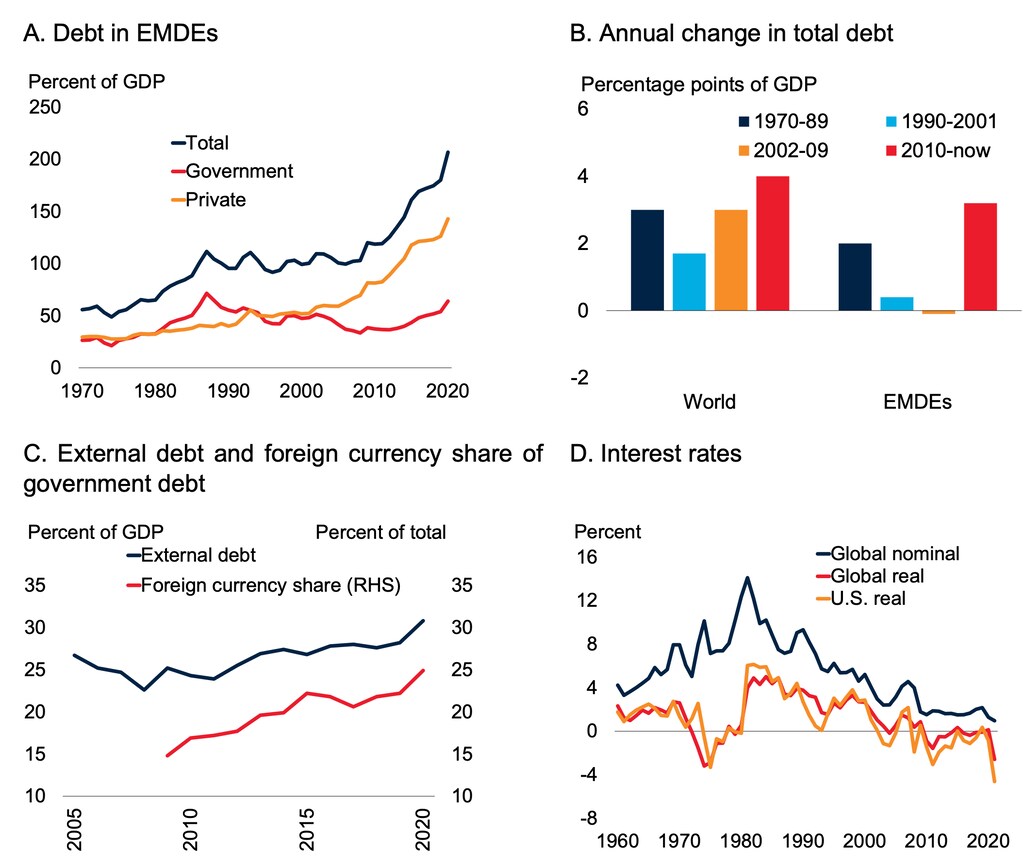
先進国の金融引き締めにより借入コストが急上昇しました。特にラテンアメリカ・カリブ海地域(LAC)では、1982年に変動金利債務が総債務の半分超を占めていました。LAC諸国の対外債務に対する利払いは、1975~79年のGDP比平均1.6%から、1982年にはGDP比5%へと大きく上昇しました。急激な成長減速により、債務返済能力はさらに弱まりました。1980年代には、主にLACとサハラ以南アフリカで、36件を超える債務危機が発生しました(図4)。
図4 EMDEsの金融危機と脆弱性
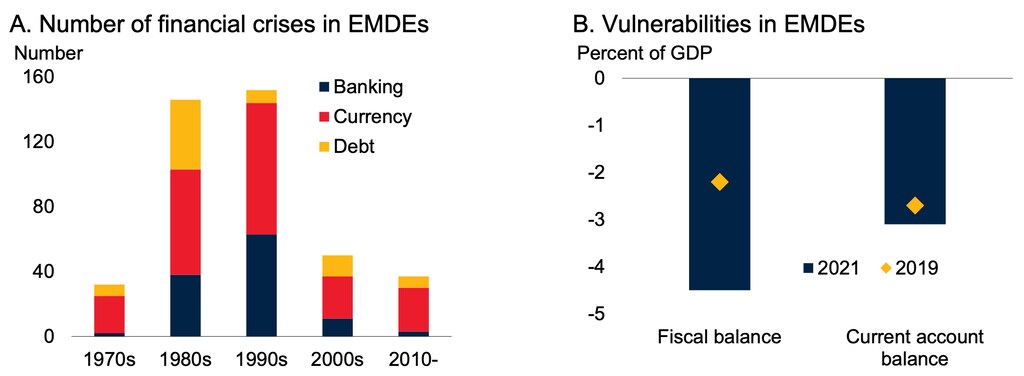
先進国でインフレ抑制のため再び大幅な利上げが必要となれば、EMDEsは再度、深刻な課題に直面します。EMDEsの総債務はGDP比207%と過去最高です。EMDEsの政府債務はGDP比64%で、過去30年間で最も高い水準にあり、その約半分は外貨建てです。また、EMDEの中央値では、その5分の2超を非居住者が保有しています(Kose et al. 2022)。借入コストの急上昇や、先進国の金融引き締めにしばしば伴う急激な通貨下落が、再びソブリン債務危機を引き起こす可能性があります。こうした国々は、パンデミック前よりも脆弱性が大きくなっています。最貧国の約60%は、すでに債務危機に陥っているか、そのリスクが高い状況にあります。
備えを整える
インフレ率が長期にわたって目標を上回れば、インフレ期待が不安定になるリスクがあります。その場合、同じインフレ目標を達成するために、先進国ではさらに大幅な利上げが必要となります。多くのEMDEsが抱える高水準の債務と大幅な財政赤字・経常赤字が重なることで、世界経済が急激に減速するなか、これらの国々で金融ストレスが顕在化するおそれがあります。経常赤字が大きく、海外資本の流入に大きく依存するEMDEsや、短期債務または外貨建ての政府債務・民間債務が多い国では、こうしたリスクが特に深刻です。これらの国々は、金融引き締め局面に伴う荒波を乗り越える備えが必要です。その第一歩は、政策を慎重に調整し、信頼性の高い形で策定し、明確に伝えることです。




