米中貿易戦争のリスクが高まるなか、地政学的に中立で公平な通貨制度を構築することが、ますます急務となっている。一極体制から多極体制への世界秩序の移行は、必ずしも秩序立ったものではなかった。むしろ、債務主導のドル基軸モデルに依存する、一種の「通貨なき通貨体制」を生み出した。このモデルは景気循環を増幅しやすく、脆弱で、貿易紛争の管理を支えるには偏りを伴うおそれがある。
問題の根底にあるのは、いわゆるトリフィンのジレンマから生じる構造的な貿易不均衡と経常収支の不均衡だ。準備通貨としての米ドルに対する世界の需要を満たすには、米国は世界各国との間で恒常的な経常赤字を計上しなければならない。昨年、その赤字は4,740億ドル、米GDPの2.4%に達した。
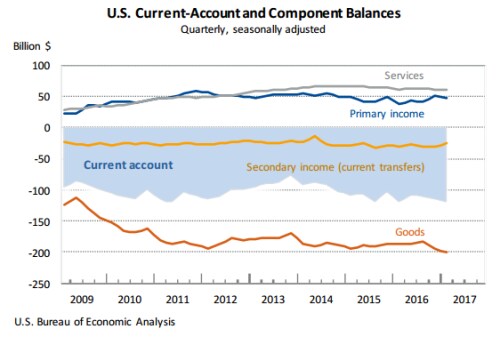
確かに、支配的な国際準備通貨の発行国である米国が、財政赤字と国債のために低コストで資金を調達できるという保証は、フランスのヴァレリー・ジスカールデスタン元大統領が有名な言葉で呼んだ、米国の「法外な特権」にほかならない。しかし近年そうであるように、この特権は米国の財政規律を損ない、高水準の連邦財政赤字(2018年は8,330億ドル、GDPの4.2%)と拡大する連邦債務(3月時点で21兆ドル、GDPの104%)を招きかねない。
ドナルド・トランプ米大統領の政権が支持する政策は、この傾向を悪化させている。最近の減税と軍事支出の増加を受け、国際通貨基金(IMF)は、今後数年で米国の対外投資ポジションが悪化し、2022年までに対外純負債がGDPの50%に達すると推計している。
さらに、トランプ大統領による貿易戦争や通貨戦争の脅しは、地政学的な対立において米ドルが武器として使われるおそれへの懸念を強めている。そうなれば国際通貨制度全体に甚大な変動が起き、通貨を米ドルに連動させている国や、大量のドル準備を保有する国など、多くの経済が危機に陥るだろう。
もちろん、トリフィンのジレンマを回避し、通貨制度に対する米国の過大な影響力を弱めることは可能だ。必要なのは、国家機関が発行しない主要な準備通貨である。かつては金がこの役割を担うと期待されたが、世界的な流動性と価値の保存手段に対する需要を満たせなかった。
より有望な選択肢は、IMFの特別引出権(SDR)だ。IMF協定の第2次改正では、SDRが世界の「主要な準備資産」となるべきだとされている。その後、中国人民銀行の周小川前総裁やコロンビアのホセ・アントニオ・オカンポ元財務相などが、この計画の実現を提唱してきた。
しかし、SDRは主要な国際準備通貨として機能するほど広く利用されていない。パレ・ロワイヤル・イニシアティブの報告書によると、SDRの国際的な地位を高める重要な方法は、「適切なセーフガードのもとでSDRを定期的に配分」すること、あるいは「例外的な状況で」配分することだ。同報告書はまた、民間取引でSDRをより広く利用する方法を探るため、IMFが民間部門と協力するよう求めている。
SDRの大きな障壁となってきたのは、準備通貨を発行する中央銀行(米国だけでなく、ユーロ圏、中国、日本、英国も含む)の地政学的な利害と優先事項だ。しかし、暗号資産の登場により別の道が開けるかもしれない。民間部門が中央銀行と直接協力し、計算単位および価値の保存手段として使うデジタルSDRを創設できる。
このような「e-SDR」は、ある意味で準備資産の理想形となるだろう。IMFが定める比率に基づき、準備通貨によって完全に裏付けられるからだ。e-SDRの供給量は市場の需要に完全に左右される。
米ドルからe-SDRへと、支配的な国際準備通貨を段階的に移行させるには、十分な規模のe-SDR建て短期金融市場を創設する必要がある。そのため、民間部門または中央銀行が所有する、政治的に中立な機関を設立し、資産を発行させるべきだ。参加する中央銀行と資産運用会社は、保有する準備通貨をe-SDRに交換することになる。
民間部門が、e-SDRを構成通貨それぞれよりも変動の小さい計算単位とみなすようになれば、資産運用会社、トレーダー、投資家は、それに応じて商品やサービスの価格を設定し、資産と負債を評価し始めるだろう。たとえば、中国政府の大規模な一帯一路構想をe-SDR建てで実施できる。長期的には、ロンドンや香港などの国際金融センターが、ブロックチェーン技術を用いたe-SDRの実験を主導し、資産の流動性を高めるための特別なスワップ制度を設けることも考えられる。
もう一つ不可欠なのは、e-SDR建ての債券市場を創設することだ。準備通貨発行国同士の争いに巻き込まれるのを避けたい国にとって魅力となるだろう。多国籍企業や地域・国際金融機関が、必要な資産供給を担うべきだ。需要側では、年金基金、保険会社、政府系ファンドが、e-SDR建ての長期銀行債務を活用できる。
e-SDR建て債券市場は、米ドルを除くすべての準備通貨にとっても有益だ。資産価値を決める際の各通貨の比重が、外国為替市場における現在のシェアを上回るためである。長期的には、e-SDRの台頭が米国に歳出抑制を迫る圧力をさらに強める可能性もある。
暗号資産の台頭は、市場の力が真に中立的な準備資産への移行を主導する、またとない機会を生み出した。米国の指導力がかつてないほど予測しにくくなっている今、この機会を逃すべきではない。




